猜你想问
这份研报主要分析了哪些内容?
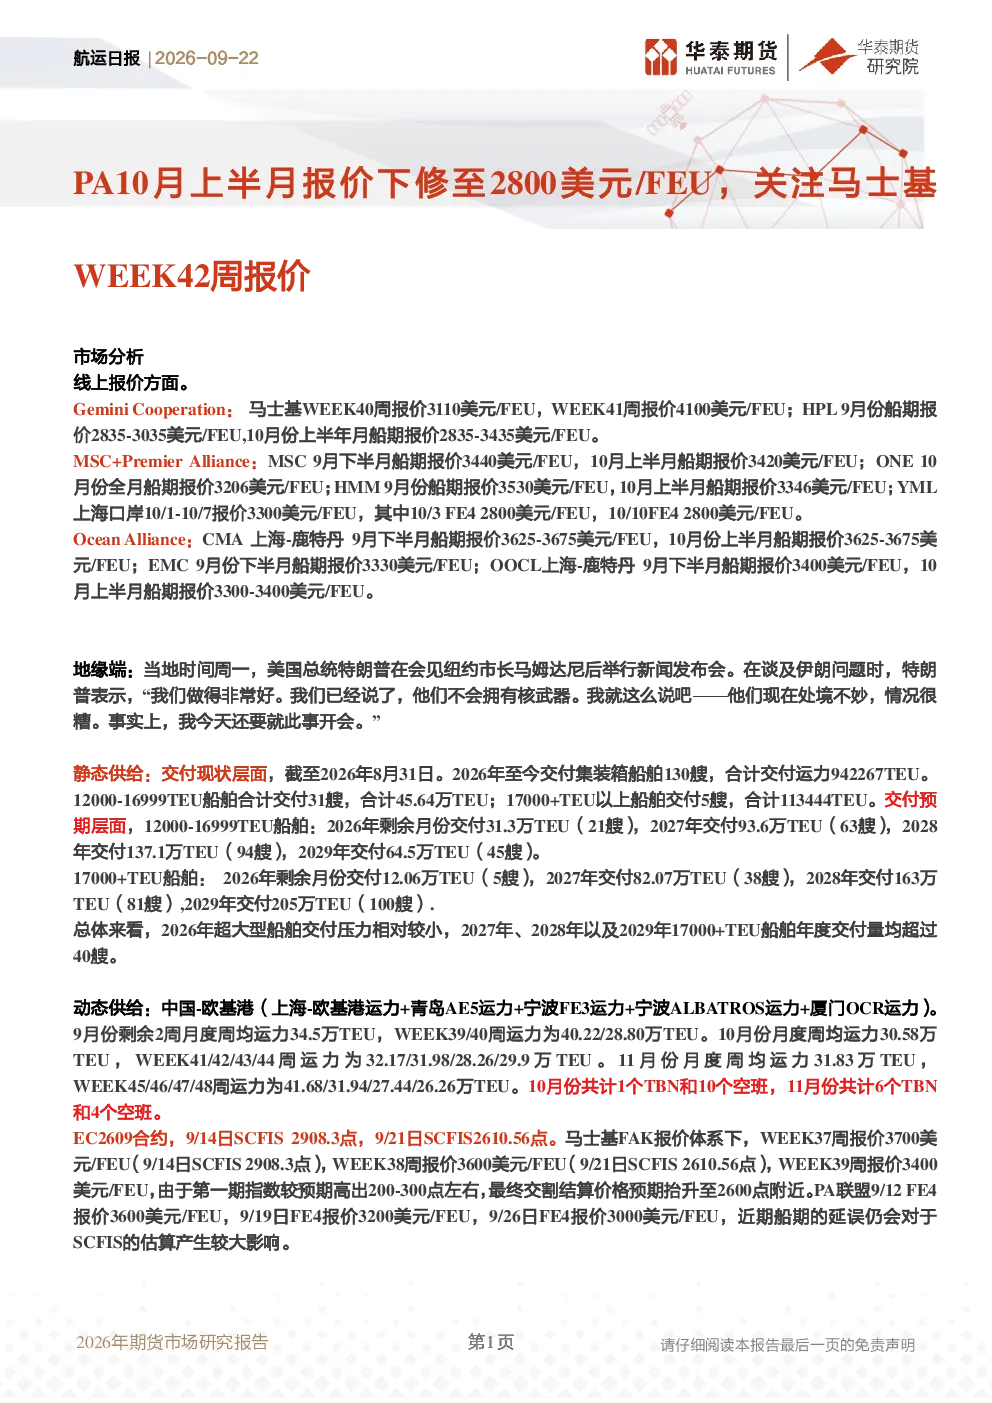
这份研报主要分析了航运市场的线上报价、地缘政治影响、集装箱船舶的静态与动态供给情况、EC2609至EC2612合约的价格走势以及相关持仓数据。报告重点关注了PA联盟和马士基的报价变化,特别是PA10月上半月报价下修至2800美元/FEU以及马士基WEEK42周报价的动态。同时,还涵盖了不同航运联盟的船期报价、全球集装箱船舶的交付现状与预期、中国-欧基港等关键航线的运力变化以及各合约的博弈焦点。
航运行业未来发展趋势如何?
航运行业未来发展趋势呈现多维度变化。从供给端看,全球集装箱船舶交付量持续增加,特别是17000+TEU以上大型船舶的交付规模显著扩大,将长期影响市场运力供给格局。需求端方面,受地缘政治、原油价格及苏伊士运河通行状况等多重因素影响,欧洲航线运力需求波动较大,而美西、美东航线价格相对坚挺。合约市场方面,旺季合约价格普遍升水现货,但博弈性仍将维持高位,投资者需关注船司涨价落地情况及市场实际需求变化。
研报重点分析了哪些方向?
研报重点分析了航运市场的价格博弈与供需关系。具体包括:1)不同航运联盟的线上报价对比,如PA联盟、MSC+PremierAlliance、Ocean Alliance等关键报价变化;2)马士基FAK与PA联盟的报价体系差异及其对市场的影响;3)静态供给方面,2026年至今新增船舶运力分布及未来几年交付预期;4)动态供给方面,中国-欧基港等关键航线的运力变化及空班情况;5)各EC合约的价格走势与博弈焦点,特别是EC2610合约的周价格稳定性及EC2611、EC2612合约的套利机会。
当前航运市场现状如何判断?
当前航运市场现状呈现供需结构性矛盾。供给端,全球集装箱运力持续增长,特别是大型船舶交付加速,对运价形成压制。需求端,欧洲航线受地缘政治及运力过剩影响价格波动较大,而美西、美东航线因需求支撑价格相对稳定。价格方面,PA联盟报价下修至2800美元/FEU,马士基WEEK42周报价成为市场关注焦点,各航运联盟均通过船期延误或涨价函尝试稳价。合约市场方面,现货价格与期货价格存在分化,套利机会值得关注。整体来看,市场博弈性高,价格波动风险较大。
研报提示哪些风险?
研报提示的主要风险包括:1)地缘政治风险,如伊朗局势升级可能引发供应链中断;2)运力供给过剩风险,随着新船交付加速,部分航线可能面临持续的价格压力;3)价格博弈风险,船司涨价动作与市场实际需求可能存在偏差,导致价格波动;4)汇率波动风险,美元计价运费受汇率变动影响较大;5)苏伊士运河复航不确定性,可能对部分航线运力配置产生影响。投资者需密切关注这些风险因素,谨慎评估市场变化。