猜你想问
招商轮船2026年三季报核心内容是什么?
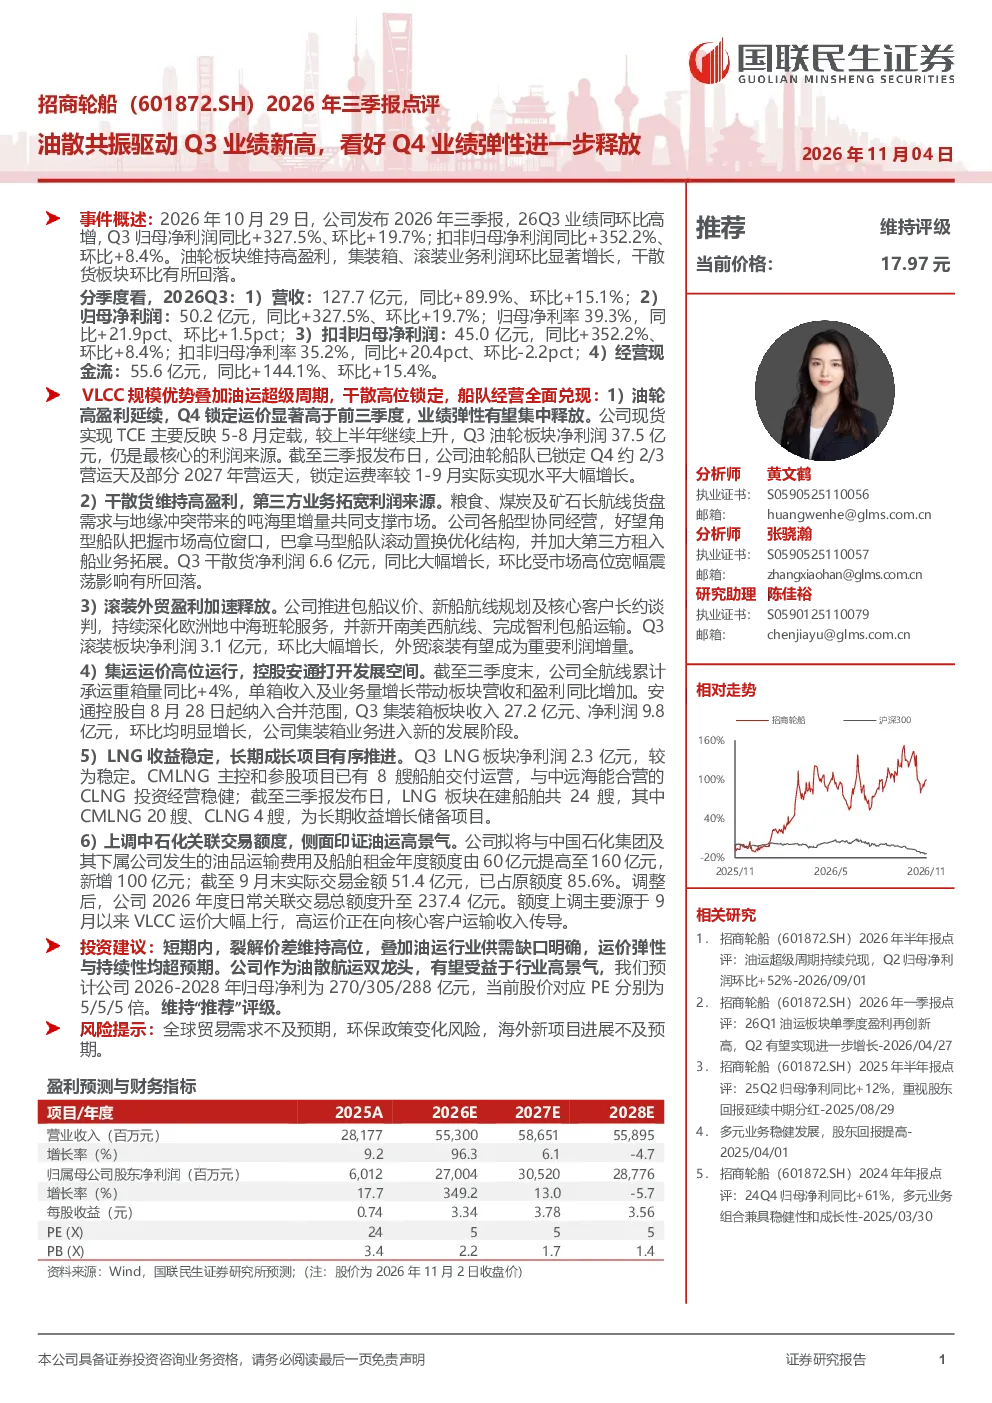
2026年10月29日,招商轮船发布三季报,Q3业绩亮眼。归母净利润同比+327.5%、环比+19.7%;扣非归母净利润同比+352.2%、环比+8.4%。油轮板块高盈利,集装箱、滚装业务利润环比增长,干散货板块环比有所回落。营收127.7亿元,同比+89.9%、环比+15.1%。经营现金流55.6亿元,同比+144.1%、环比+15.4%
油散航运赛道2026年发展趋势如何?
油轮板块受益VLCC规模优势与超级周期,Q4运价锁定显著高于前三季度。干散货维持高盈利,第三方业务拓宽利润来源。粮食、煤炭及矿石长航线需求与地缘冲突支撑市场。滚装外贸盈利加速释放,新航线规划及核心客户长约谈判推进。集运运价高位运行,控股安通打开发展空间。LNG收益稳定,长期成长项目有序推进。中石化关联交易额度上调侧面印证油运高景气。
研报重点分析了招商轮船哪些业务板块?
研报重点分析了招商轮船的油轮、干散货、滚装、集装箱及LNG五大业务板块。油轮板块是核心利润来源,Q3净利润37.5亿元,Q4运价锁定显著提升。干散货板块高盈利,第三方租入船业务拓展。滚装外贸盈利加速,外贸滚装成为重要利润增量。集装箱板块纳入安通控股后,营收和盈利环比明显增长。LNG板块收益稳定,在建船舶共24艘储备长期增长项目。
当前油散航运市场现状如何?
当前油散航运市场呈现高景气状态。油轮VLCC运价大幅上行,Q4锁定运价显著高于前三季度。干散货市场高位运行,但受高位宽幅震荡影响环比有所回落。滚装外贸盈利加速释放,新航线规划推进。集装箱业务量及单箱收入增长带动板块营收和盈利同比增加。LNG收益稳定,长期项目有序推进。中石化关联交易额度上调印证油运高景气。
研报提示了哪些风险因素?
研报提示了全球贸易需求不及预期、环保政策变化风险、海外新项目进展不及预期三大风险。全球贸易需求波动可能影响航运市场整体表现。环保政策变化可能增加运营成本或限制业务发展。海外新项目如CMLNG和CLNG的进展若不及预期,可能影响长期收益增长。