猜你想问
中微公司3Q26业绩表现如何?
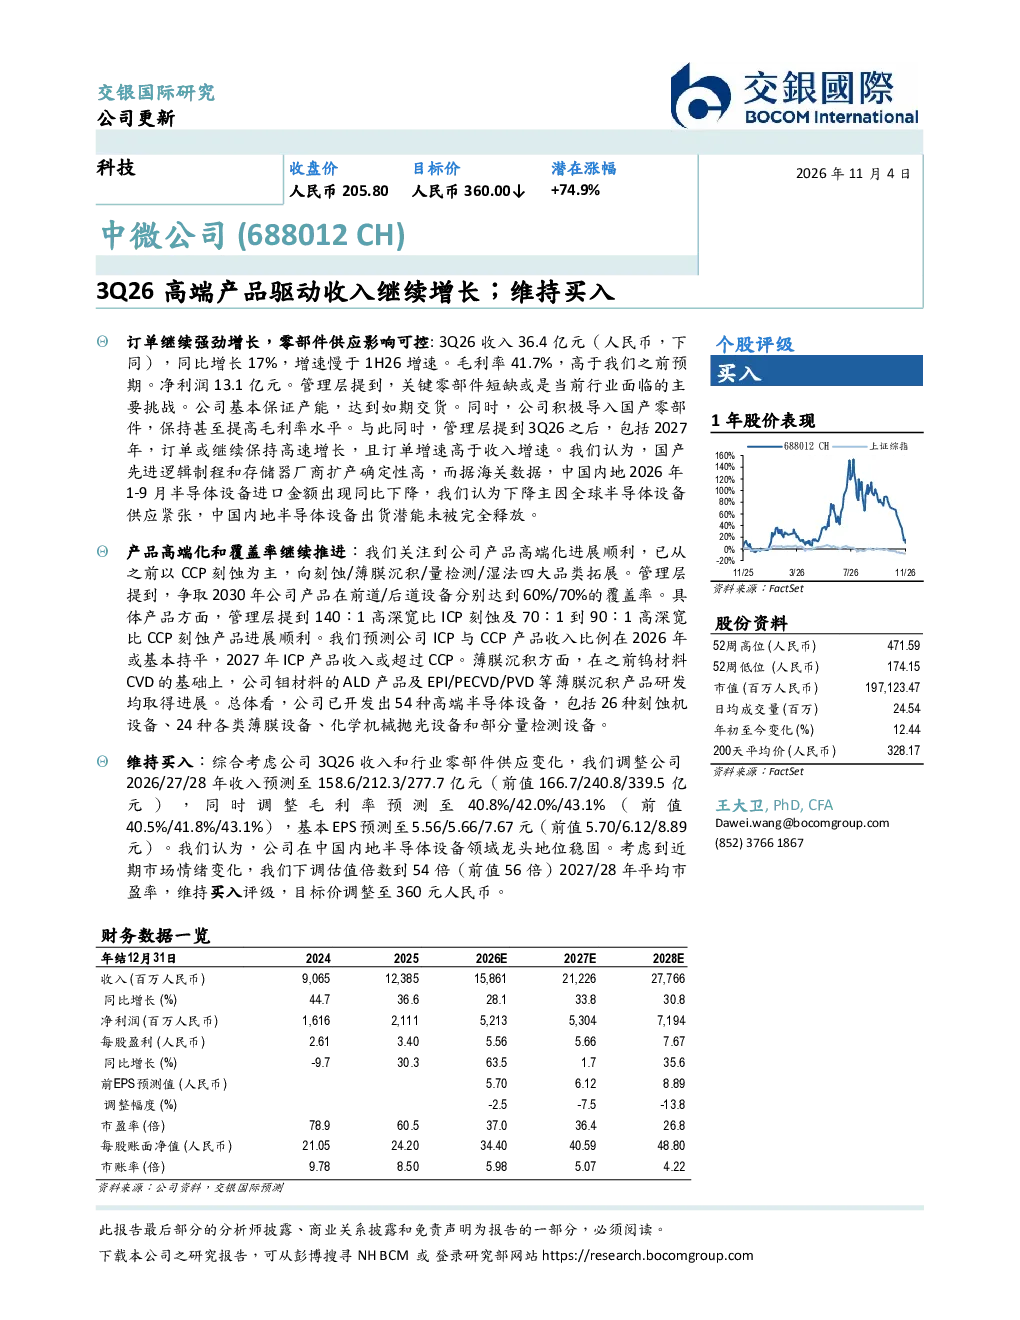
中微公司3Q26实现收入36.4亿元,同比增长17%,毛利率41.7%,净利润13.1亿元。公司订单强劲增长,国产零部件供应影响可控,预计2027年订单增速将高于收入增速。产品高端化和覆盖率持续推进,已拓展至刻蚀/薄膜沉积/量检测/湿法四大品类,目标2030年分别达到前道/后道设备60%/70%覆盖率。ICP与CCP产品收入比例预计2026年持平,2027年ICP将超过CCP。
半导体设备行业发展趋势如何?
半导体设备行业正经历高端化发展,国产替代加速。中微公司已拓展至刻蚀/薄膜沉积等四大品类,目标2030年覆盖率达前道/后道设备60%/70%。ICP与CCP产品结构持续优化,预计2027年ICP将领先。行业整体受益于芯片国产化进程,国产零部件供应逐步改善,为设备厂商带来增长机遇。
研报重点分析了哪些方面?
研报重点分析了中微公司高端产品驱动收入增长的核心逻辑,包括订单强劲增长、国产零部件供应影响可控、产品线拓展至刻蚀/薄膜沉积等四大品类,以及2030年覆盖率目标。同时,报告关注了ICP与CCP产品收入比例变化趋势,并预测了2026-2028年的收入、毛利及EPS增长情况。
当前半导体设备市场状况怎样?
当前半导体设备市场呈现国产化加速趋势,中微公司作为行业领先者,高端产品收入占比持续提升。公司已实现刻蚀/薄膜沉积等四大品类全覆盖,并计划2030年达到前道/后道设备60%/70%覆盖率。ICP产品预计2027年将超越CCP,显示技术路线演进方向。国产零部件供应逐步改善,为行业带来稳定发展基础。
研报提示哪些风险?
研报提示需关注半导体行业周期性波动风险,虽然中微公司订单增长强劲,但行业整体仍受终端需求影响。产品线拓展至新领域可能面临技术及市场挑战,需持续提升产品竞争力。此外,国产零部件替代进程虽在加速,但部分关键环节仍依赖进口,存在供应链风险。市场竞争加剧也可能影响公司高端产品市场占有率。