猜你想问
三花智控最新研报核心内容是什么?
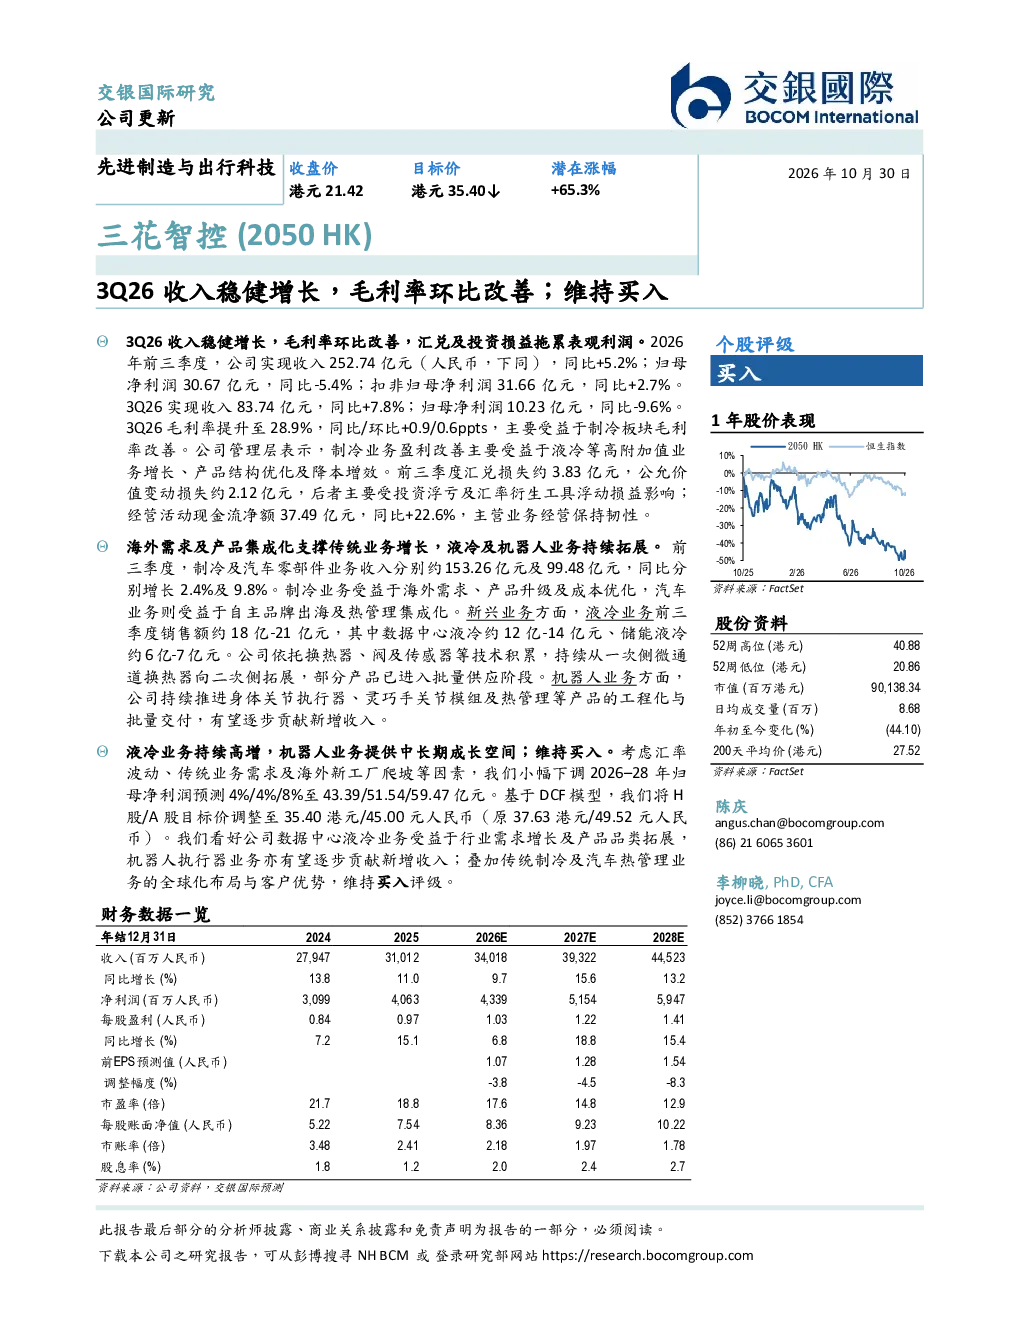
研报显示,2026年前三季度公司实现收入252.74亿元,同比增长5.2%;归母净利润30.67亿元,同比减少5.4%;扣非归母净利润31.66亿元,同比增长2.7%。3Q26收入83.74亿元,同比增长7.8%;归母净利润10.23亿元,同比减少9.6%。3Q26毛利率提升至28.9%,同比/环比改善0.9/0.6个百分点,主要受益于制冷板块毛利率改善。经营活动现金流净额37.49亿元,同比增长22.6%
数据中心液冷行业发展趋势如何?
数据中心液冷行业正经历快速发展,市场需求持续增长。随着数据中心规模扩大和散热需求提升,液冷技术因其高效节能、散热能力强等优势,逐渐替代传统风冷。三花智控依托技术积累,持续从一次侧微通道换热器向二次侧拓展,部分产品已进入批量供应阶段,有望受益于行业需求增长及产品品类拓展。
研报重点分析了哪些业务板块?
研报重点分析了三花智控的传统业务和新兴业务。传统业务包括制冷及汽车零部件,制冷业务受益于海外需求、产品升级及成本优化;汽车业务受益于自主品牌出海及热管理集成化。新兴业务方面,液冷业务前三季度销售额约18亿-21亿元,其中数据中心液冷约12亿-14亿元、储能液冷约6亿-7亿元;机器人业务持续推进身体关节执行器、灵巧手关节模组及热管理等产品的工程化与批量交付,有望逐步贡献新增收入。
当前市场对三花智控的整体判断是什么?
市场对三花智控的整体判断显示,公司业务保持稳健增长,毛利率环比改善,现金流表现良好。传统业务如制冷和汽车热管理受益于全球化布局和客户优势,新兴业务如数据中心液冷和机器人执行器有望逐步贡献新增收入。但需关注汇率波动、传统业务需求及海外新工厂爬坡等因素对业绩的影响。
研报提示了哪些相关风险?
研报提示的主要风险包括汇率波动风险,前三季度汇兑损失约3.83亿元;投资损益风险,公允价值变动损失约2.12亿元,主要受投资浮亏及汇率衍生工具浮动损益影响;以及业务拓展风险,如海外新工厂爬坡可能面临的挑战。此外,行业竞争加剧也可能对公司业务发展带来压力。