猜你想问
中微公司研报的核心内容是什么?
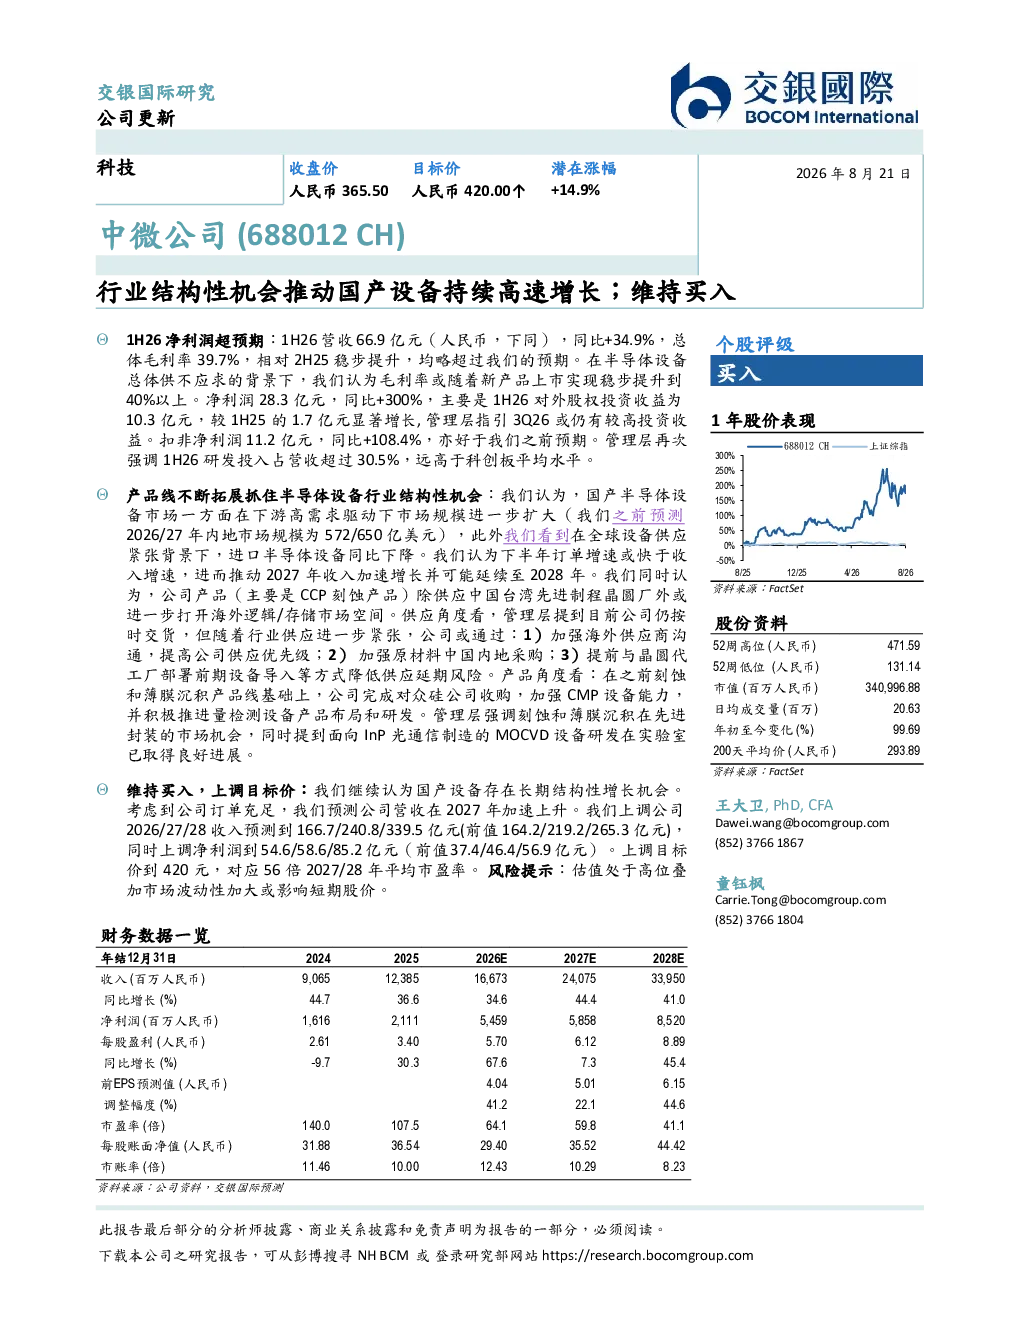
中微公司研报维持“买入”评级,目标价上调至420元。核心观点包括业绩超预期,2026年上半年营收66.9亿元同比增长34.9%,净利润28.3亿元同比增长300%(主要受股权投资收益影响)。报告强调行业结构性机会,国产半导体设备市场因下游高需求规模扩大,全球供应紧张导致进口设备下降。预计下半年订单增速快于收入增速,推动2027年及以后收入加速增长。公司产品线拓展,除供应中国台湾晶圆厂外,进一步拓展海外逻辑/存储市场,完成对众硅公司收购加强CMP设备能力,并推进量检测设备布局和研发。
国产半导体设备赛道的发展趋势如何?
国产半导体设备市场在下游高需求驱动下规模持续扩大,预计2026/27年内地市场规模分别为572/650亿美元。全球设备供应紧张进一步利好国产替代,进口设备同比下降。中微公司作为行业龙头,受益于结构性机会,产品(CCP刻蚀)已拓展海外市场,CMP设备能力增强,并布局量检测设备面向先进封装和InP光通信制造,未来增长潜力大。
中微公司报告重点分析了哪些方向?
报告重点分析了中微公司业绩增长点,包括营收和净利润超预期表现,研发投入占比远高于科创板平均水平。同时关注行业结构性机会,指出国产设备市场规模扩大和全球供应紧张带来的利好。产品线拓展方面,报告强调公司产品已供应中国台湾晶圆厂并拓展海外市场,完成对众硅公司收购增强CMP设备能力,并推进量检测设备布局,面向先进封装和InP光通信制造市场。
当前半导体设备市场的现状如何?
当前半导体设备市场呈现国产替代加速和全球供应紧张的态势。下游需求旺盛推动市场规模扩大,国产设备在政策支持和市场需求双重驱动下份额提升。全球供应链瓶颈导致进口设备供应受限,为国产设备厂商带来结构性机会。中微公司作为行业领先者,受益于这些市场变化,业绩增长强劲,产品线持续拓展,市场竞争力增强。
中微公司研报提示了哪些风险?
研报提示估值处于高位可能影响短期股价表现,同时市场波动性加大也可能带来不确定性。此外,虽然公司已通过加强海外供应商沟通、原材料内地采购、提前部署设备导入等方式降低延期风险,但半导体行业供应链的稳定性仍需持续关注。同时,市场竞争加剧和产品技术迭代也可能对公司长期发展带来挑战。