猜你想问
这份研报的核心内容是什么?
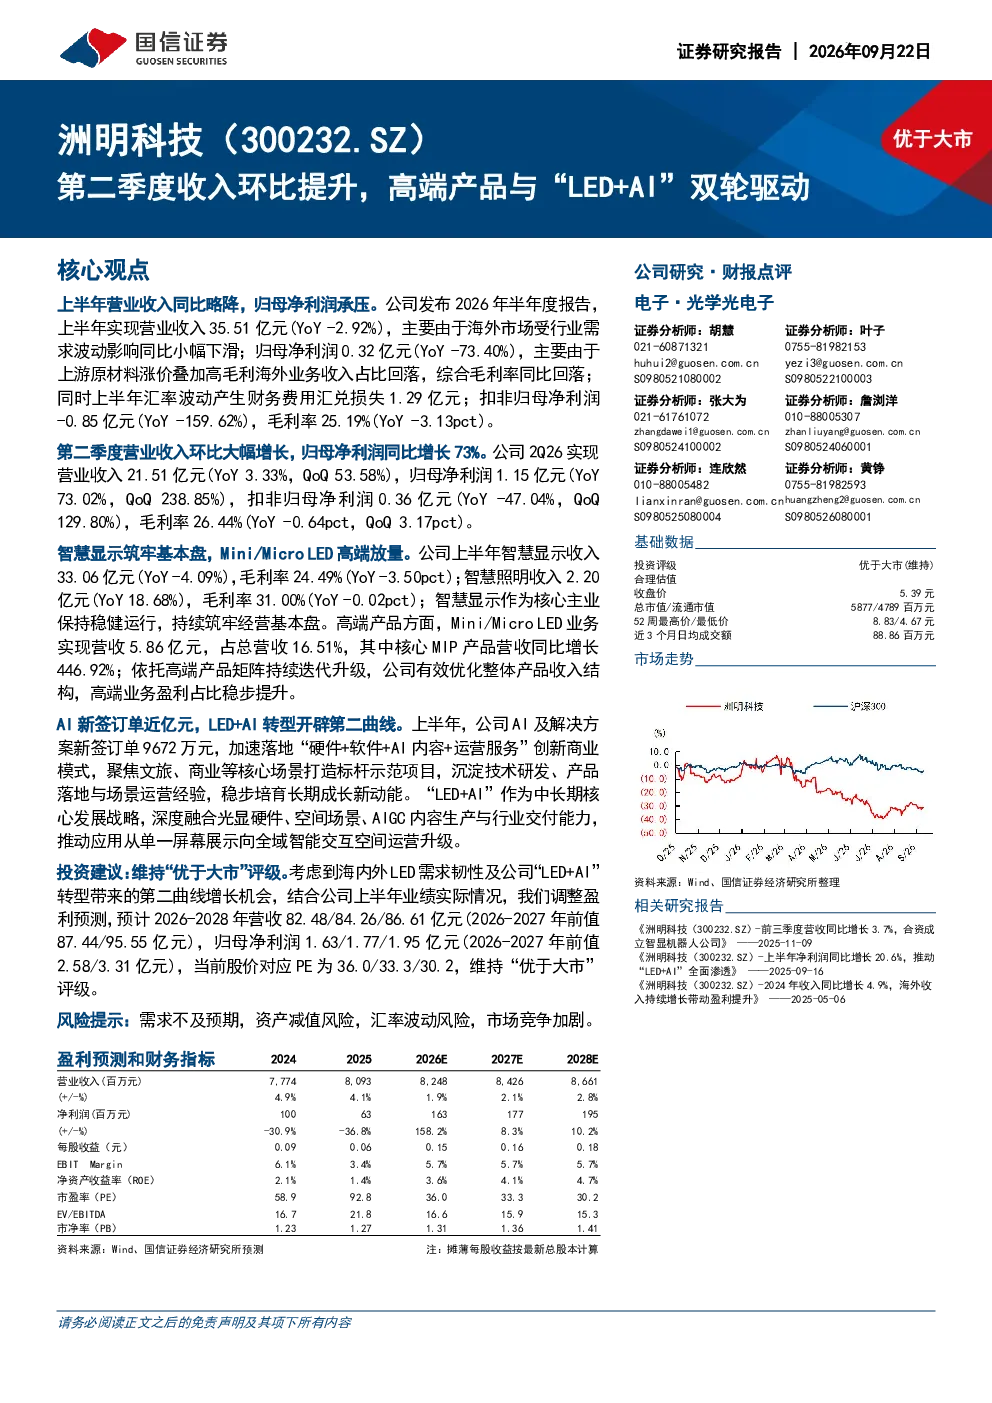
这份研报指出,公司上半年营业收入同比略降,主要受海外市场需求波动影响。归母净利润承压,主要由于上游原材料涨价、高毛利海外业务收入占比回落及汇率波动导致汇兑损失。第二季度表现强劲,营业收入环比大幅增长53.58%,归母净利润同比增长238.85%,主要得益于高端产品与“LED+AI”双轮驱动。智慧显示收入33.06亿元,Mini/MicroLED业务营收5.86亿元,AI及解决方案新签订单9672万元。
LED行业的发展趋势如何?
LED行业正经历智能化转型,AI技术融合成为新的增长点。洲明科技通过“LED+AI”战略布局,在智慧显示和智慧照明领域取得进展,Mini/MicroLED业务营收同比增长446.92%,显示行业对高亮度、高对比度显示技术的需求持续提升。同时,海外市场需求波动和原材料成本压力是行业共同面临的挑战。
研报重点分析了哪些方面?
研报重点分析了公司业绩结构变化,特别是第二季度高端产品驱动收入增长和利润改善。报告详细拆解了收入构成,包括智慧显示、智慧照明及Mini/MicroLED业务的营收和毛利率情况。同时,也关注了汇率波动对公司财务状况的影响,以及“LED+AI”转型战略的执行效果。
当前市场状况如何判断?
当前市场状况显示,LED行业需求存在地域差异,海外市场波动性较大,而国内市场对智能化、节能化产品的需求持续增长。洲明科技在海外市场面临需求波动和汇率风险,但在国内市场受益于政策支持和消费升级。公司通过产品结构优化和新技术布局,正逐步增强抗风险能力。
研报提示了哪些风险?
研报提示的主要风险包括:LED行业需求不及预期可能导致收入下滑;公司面临资产减值风险,特别是海外业务受需求波动影响较大时;汇率波动会持续产生财务费用汇兑损失;市场竞争加剧可能压缩利润空间。这些风险需要投资者密切关注。
你可能感兴趣
HYDZ HL AI 高端产品 全球化多轮驱动 二季度业绩同环比增长 算力芯片需求增长叠加存储
未知机构2026-08-27
二季度收入环比大幅增长,高端产品上量利好盈利能力
山西证券2025-09-19
二季度业绩环比改善,高端产品占比提升
钢铁国盛证券2026-08-22
高端产品占比提升,二季度利润率环比改善
有色金属安信证券2023-08-27
公司信息更新报告:2024Q1业绩环比提升显著,靶材与零部件双轮驱动
建筑建材开源证券2024-04-25
Q1收入、业绩同环比双增,景气复苏与高端转型驱动成长
电子设备国投证券2024-04-24
爱博医疗(688050.SH):人工晶体高端产品增长迅速,单二季度归母净利环比增长30%
国信证券2025-09-11
2023年三季报点评:客户+产品双轮驱动,收入同环比高增长!
东吴证券2023-10-29
两翼利润占比突破五成,高端制造与金融服务双轮驱动
同花顺2026-08-27