猜你想问
潍柴动力3Q26业绩表现如何?
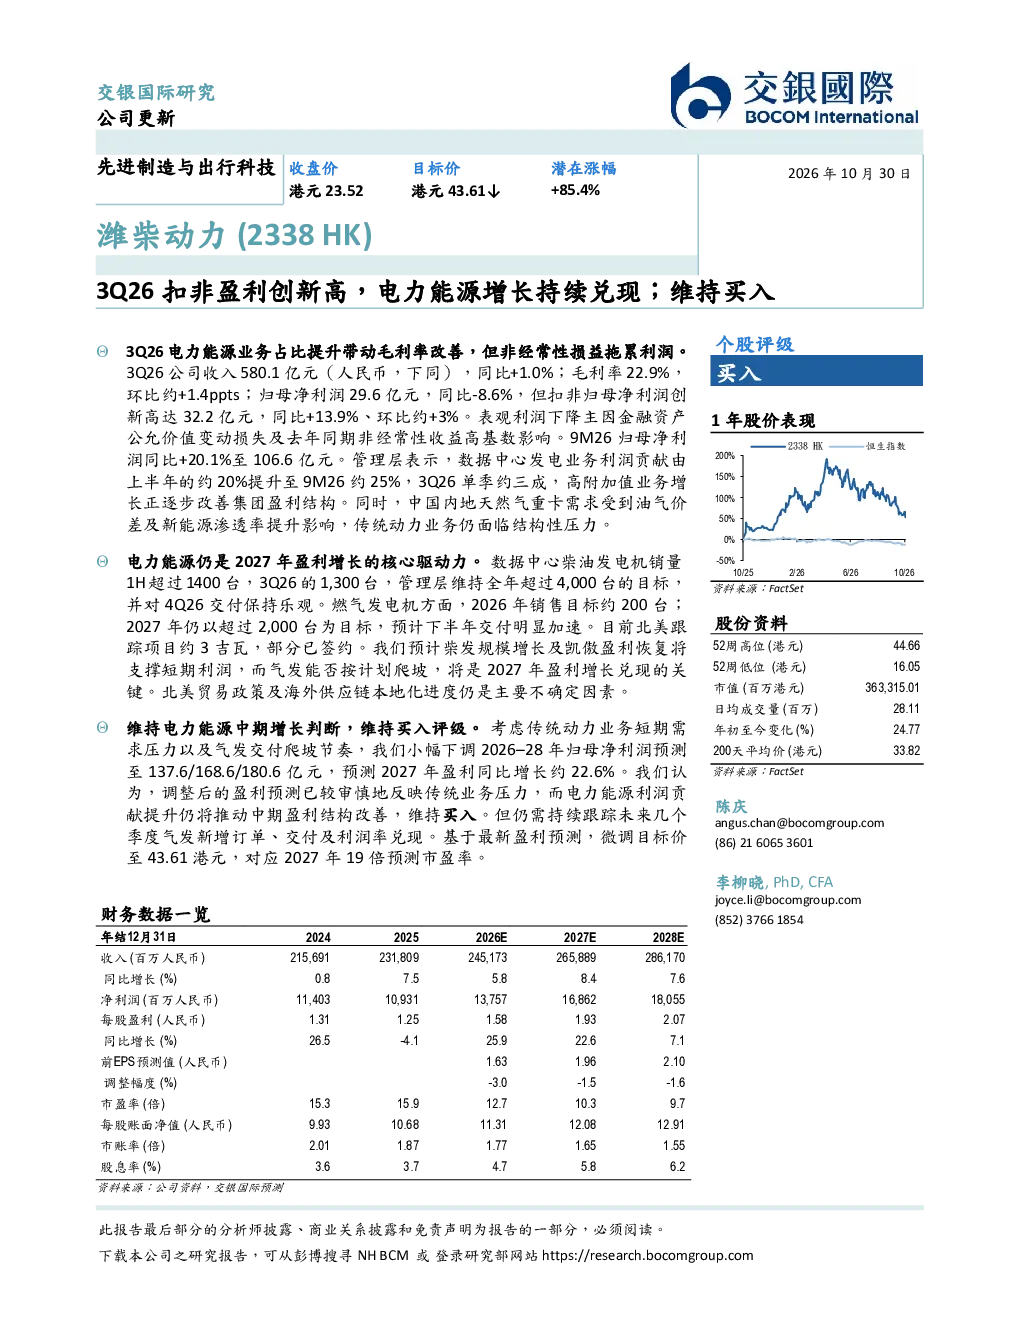
公司3Q26实现收入580.1亿元,同比+1.0%;毛利率22.9%,环比+1.4ppts;归母净利润29.6亿元,同比-8.6%,但扣非归母净利润创新高达32.2亿元,同比+13.9%、环比+3%。主要原因是金融资产公允价值变动损失及高基数影响。电力能源业务占比提升带动毛利率改善,数据中心发电业务利润贡献由上半年约20%提升至9M26约25%,3Q26单季约三成。传统动力业务受油气价差及新能源渗透率影响,仍面临结构性压力。
电力能源业务发展趋势如何?
电力能源业务是公司增长的核心驱动力,数据中心柴油发电机销量1H超1400台,3Q26达1300台,全年目标超4000台;燃气发电机2026年销售目标约200台,2027年目标超2000台,预计下半年交付加速。北美跟踪项目约3吉瓦,部分已签约。数据中心发电业务利润贡献由上半年约20%提升至9M26约25%,3Q26单季约三成。
报告重点分析了哪些方面?
报告重点分析了公司电力能源业务增长情况,传统动力业务面临的挑战,以及未来盈利预测。电力能源业务占比提升带动毛利率改善,数据中心发电业务利润贡献显著。传统动力业务受油气价差及新能源渗透率影响,仍面临结构性压力。维持买入评级,预计柴发规模增长及凯傲盈利恢复将支撑短期利润,气发能否按计划爬坡是关键。
当前市场对潍柴动力有何判断?
市场关注公司电力能源业务增长持续性,以及传统动力业务转型进展。电力能源业务占比提升带动毛利率改善,数据中心发电业务利润贡献显著。传统动力业务受油气价差及新能源渗透率影响,仍面临结构性压力。北美市场跟踪项目约3吉瓦,部分已签约。维持买入评级,预计柴发规模增长及凯傲盈利恢复将支撑短期利润。
报告提示了哪些风险?
需持续跟踪未来几个季度气发新增订单、交付及利润率兑现情况。传统动力业务短期需求压力及气发交付节奏可能影响公司短期盈利表现。电力能源业务增长能否持续兑现全年目标仍需关注。北美市场跟踪项目能否转化为实际订单存在不确定性。