猜你想问
这份研报的核心内容是什么?
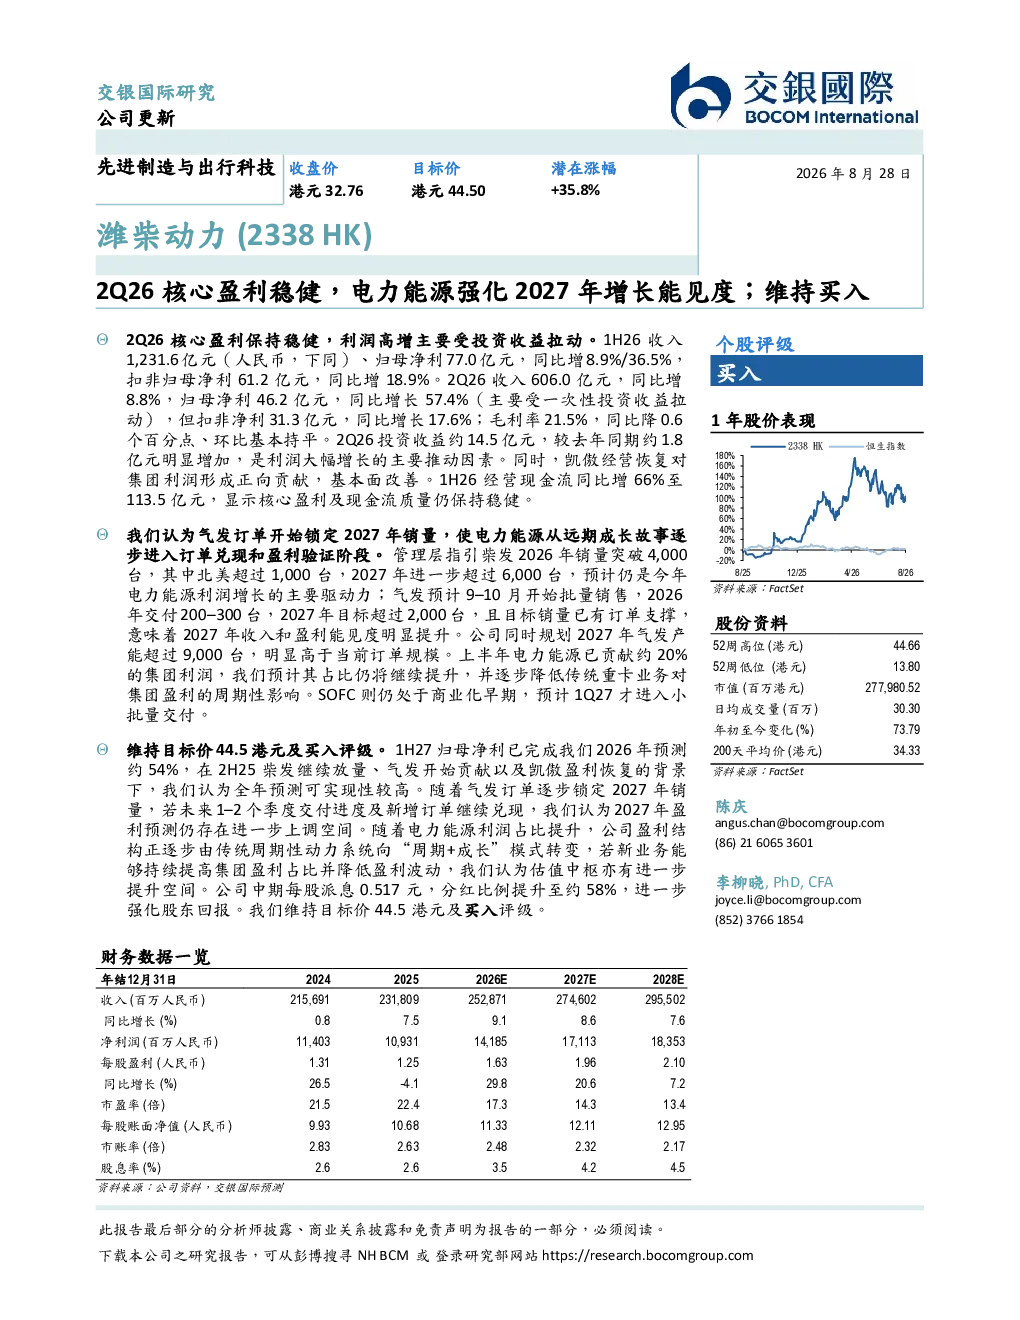
这份研报指出潍柴动力2026年Q2核心盈利稳健,收入同比增长8.8%,归母净利同比增长57.4%,主要得益于一次性投资收益拉动。毛利率基本持平,投资收益显著提升。凯傲经营恢复对利润形成正向贡献,现金流质量稳健。电力能源业务方面,气发订单开始锁定2027年销量,预计将逐步进入订单兑现和盈利验证阶段,并持续提升集团利润占比。
电力能源赛道的发展趋势如何?
电力能源赛道方面,潍柴动力的气发业务正从远期成长故事逐步进入订单兑现和盈利验证阶段。公司计划2026年销量突破4,000台,2027年进一步超过6,000台,预计仍是电力能源利润增长的主要驱动力。气发预计9–10月开始批量销售,2027年目标超过2,000台,且目标销量已有订单支撑,意味着2027年收入和盈利能见度明显提升。公司同时规划2027年气发产能超过9,000台,明显高于当前订单规模。
研报重点分析了哪些方向?
研报重点分析了潍柴动力2026年Q2的业绩表现,包括收入、净利润、毛利率、投资收益等关键财务数据,以及现金流质量的稳健性。同时,重点分析了电力能源业务的未来发展,包括气发订单锁定情况、销量目标、产能规划、对集团利润的贡献等。此外,研报还维持了目标价44.5港元及买入评级,并指出全年预测可实现性较高,盈利预测存在上调空间,公司盈利结构正逐步由传统周期性动力系统向“周期+成长”模式转变。
当前市场对潍柴动力有何判断?
当前市场对潍柴动力的判断主要基于其稳健的盈利表现和电力能源业务的增长潜力。研报显示,潍柴动力2026年Q2核心盈利稳健,现金流质量保持高位,电力能源业务正逐步从概念进入实际订单兑现阶段,2027年收入和盈利能见度明显提升。公司维持买入评级,全年预测可实现性较高,且随着电力能源利润占比提升,公司盈利结构正逐步优化。
研报提示了哪些风险?
研报提示的主要风险包括电力能源业务发展不确定性,如气发交付进度及新增订单能否持续兑现,以及SOFC商业化进程仍处于早期阶段,预计1Q27才进入小批量交付。此外,公司盈利结构转变过程中,传统重卡业务的周期性波动仍可能对集团整体盈利产生影响。同时,市场竞争加剧也可能对电力能源业务的增长造成压力。