猜你想问
三花智控最新财报核心数据有哪些?
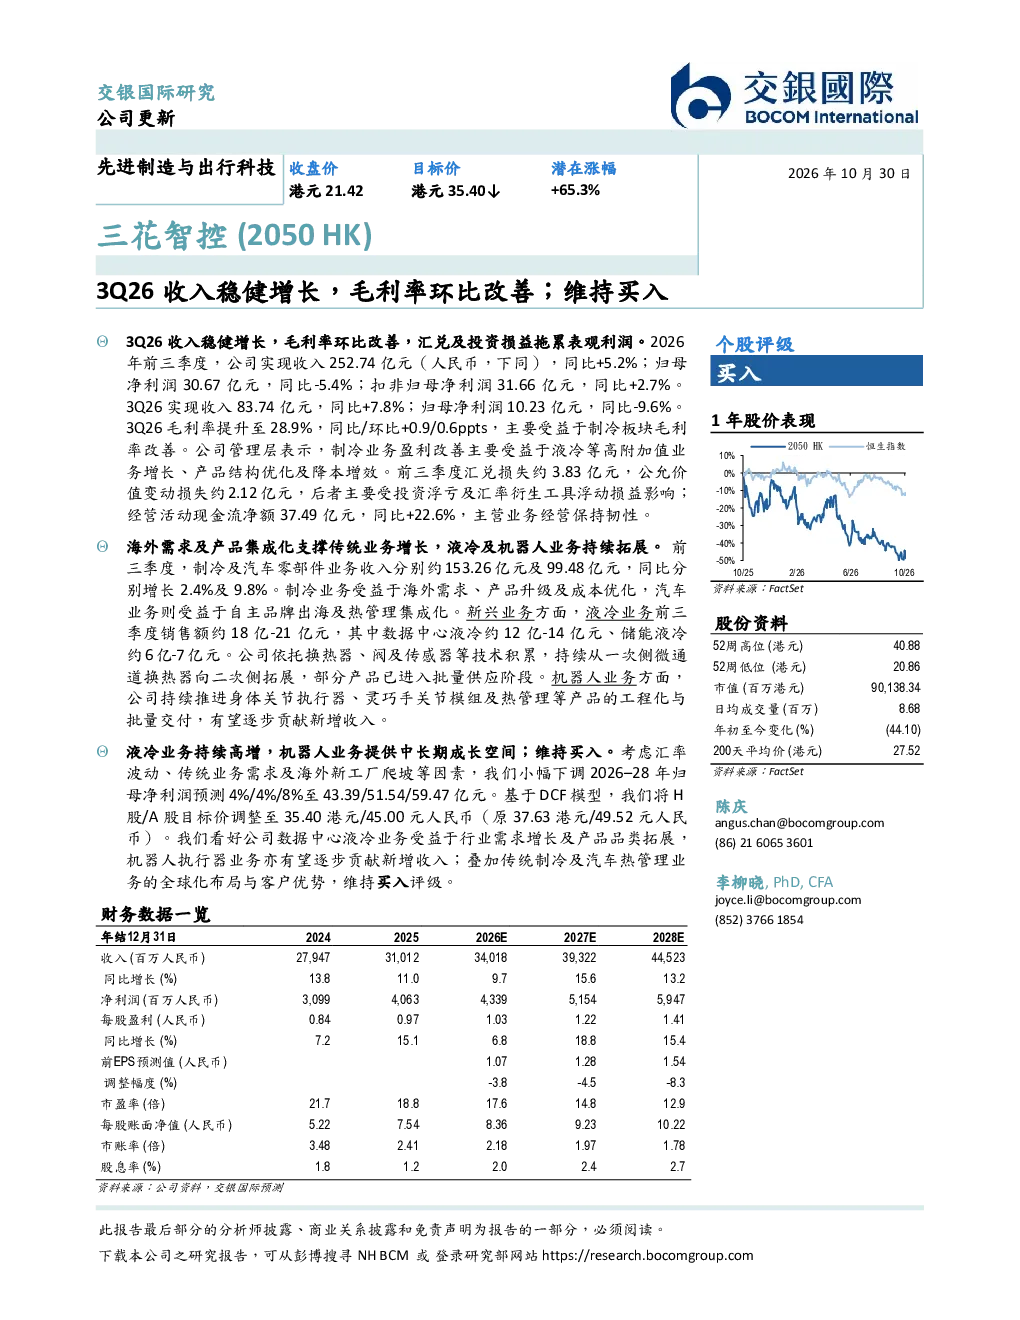
三花智控2026年前三季度实现收入252.74亿元,同比增长5.2%,归母净利润30.67亿元,同比减少5.4%,扣非归母净利润31.66亿元,同比增长2.7%。3Q26收入83.74亿元,同比增长7.8%,归母净利润10.23亿元,同比减少9.6%。毛利率提升至28.9%,同比/环比分别改善0.9/0.6个百分点,主要得益于制冷板块毛利率改善及产品结构优化。经营活动现金流净额37.49亿元,同比增长22.6%。
液冷及机器人业务发展情况如何?
液冷业务方面,三花智控前三季度销售额约18亿-21亿元,其中数据中心液冷约12亿-14亿元,储能液冷约6亿-7亿元,依托技术积累持续拓展,部分产品已进入批量供应阶段。机器人业务方面,公司持续推进身体关节执行器、灵巧手关节模组及热管理等产品的工程化与批量交付,有望逐步贡献新增收入。
制冷及汽车热管理业务增长动力是什么?
制冷业务增长主要受益于海外需求、产品升级及成本优化,汽车零部件业务收入约99.48亿元,同比增长9.8%,受益于自主品牌出海及热管理集成化趋势。公司依托全球化布局与客户优势,持续推进传统业务的国际化拓展。
报告对三花智控未来发展的判断是什么?
报告维持对三花智控的买入评级,看好公司数据中心液冷业务受益于行业需求增长及产品品类拓展,机器人执行器业务有望逐步贡献新增收入。同时,传统制冷及汽车热管理业务的全球化布局与客户优势也将支撑公司长期发展。
投资三花智控需注意哪些风险?
投资三花智控需关注汇率波动风险,前三季度汇兑损失约3.83亿元,公允价值变动损失约2.12亿元,主要受投资浮亏及汇率衍生工具浮动损益影响。此外,海外新工厂爬坡及传统业务需求变化也可能对公司业绩产生一定影响。
你可能感兴趣
三花智控3Q26收入稳健增长,毛利率环比改善;维持买入
交银国际2026-10-30
收入增长稳健,毛利率环比改善
食品饮料群益证券2022-04-19
2018年一季报点评:收入维持较快增长,毛利率环比改善
交通运输上海证券2018-04-27
小南国 (03666 HK):预期13年下半年同店销售环比改善,维持「买入」
国泰君安证券2013-07-15
3季度毛利率环比改善,大众合作有望贡献中期增量;维持买入
交银国际2025-10-29
奇瑞汽车 发布3Q26业绩毛利率及单车收入同环比提升 核心净利
未知机构2026-10-30
收入稳健增长,毛利率环比修复
轻工制造华创证券2022-11-01
收入稳健增长,Q3毛利率环比回升
信息技术太平洋证券2023-10-26
3Q2024收入环比增长,毛利率维持稳定
电子设备财通证券2024-10-27
恺英网络3Q26点评收入维持高位扣非环比提升中泰传媒互联网
未知机构2026-10-28