猜你想问
公司营收和盈利情况如何?
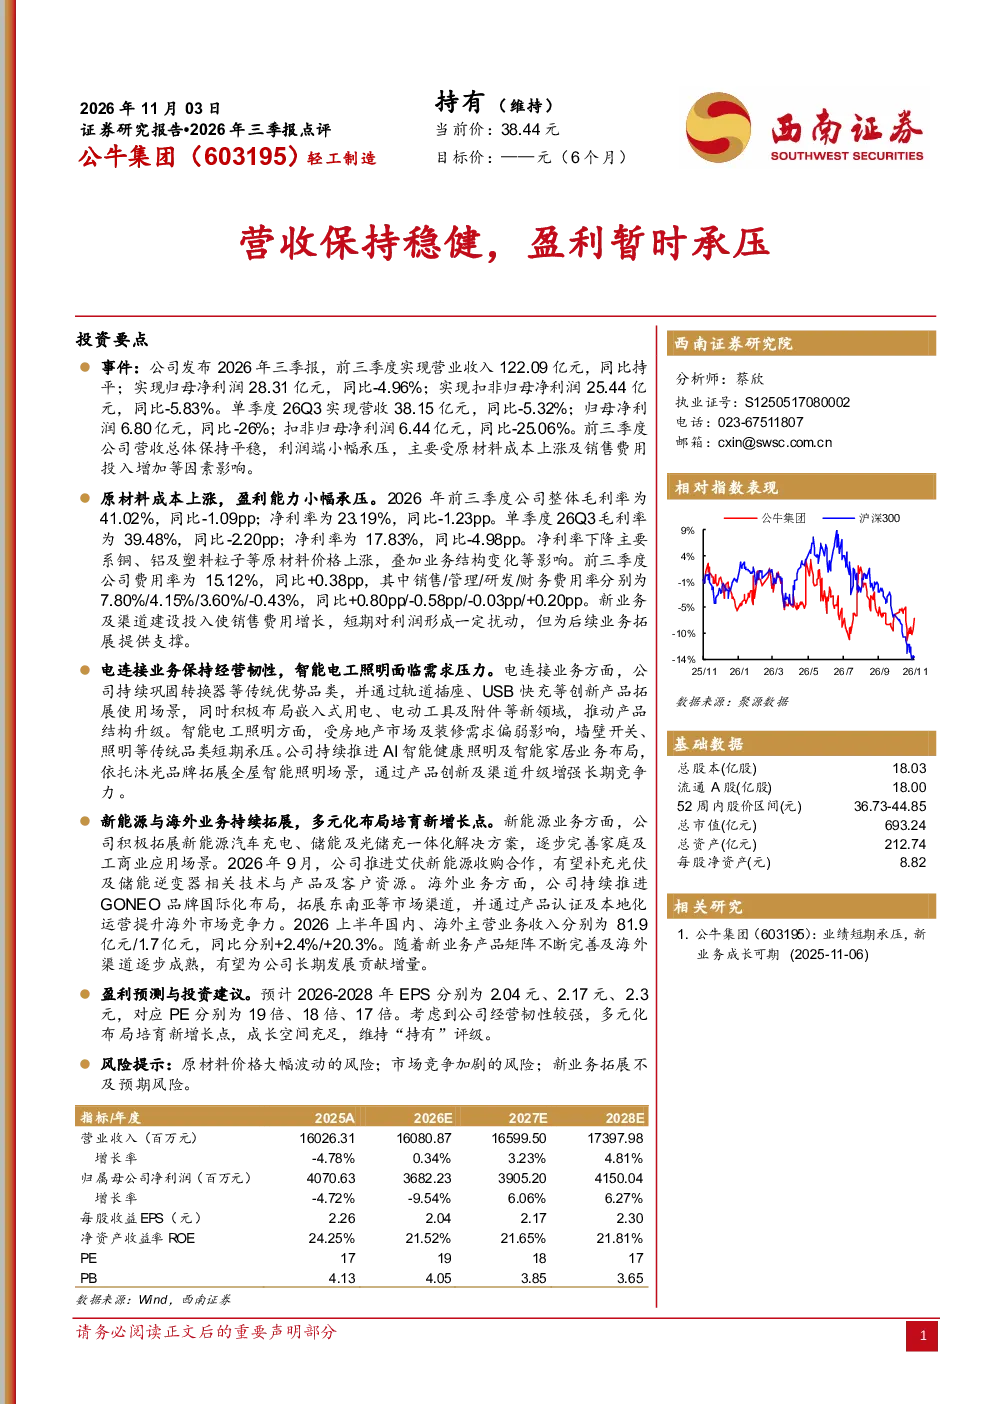
公司营收保持稳健,但盈利能力暂时承压。2026年前三季度,公司毛利率为41.02%(同比-1.09pp),净利率为23.19%(同比-1.23pp);单季度26Q3毛利率为39.48%(同比-2.20pp),净利率为17.83%(同比-4.98pp)。净利率下降主要因铜、铝及塑料粒子等原材料价格上涨,叠加业务结构变化。前三季度费用率为15.12%(同比+0.38pp),其中销售费用率增长0.80pp,主要因新业务及渠道建设投入。
轻工制造行业发展趋势如何?
轻工制造行业正经历转型升级,传统制造向智能化、绿色化发展。企业需积极拓展新能源、智能家居等新兴领域,同时加强海外市场布局。原材料成本波动、市场竞争加剧是行业普遍面临的挑战。公司通过多元化布局应对行业变化,拓展电连接、智能电工照明、新能源及海外业务,推动产品结构升级和技术创新。
报告重点分析了哪些业务板块?
报告重点分析了公司的电连接业务、智能电工照明、新能源及海外业务。电连接业务保持经营韧性,通过轨道插座、USB快充等创新产品拓展场景,积极布局嵌入式用电、电动工具等新领域。智能电工照明受房地产市场及装修需求偏弱影响,但公司推进AI智能健康照明及智能家居业务布局。新能源业务积极拓展新能源汽车充电、储能及光储充一体化解决方案。海外业务推进GONEO品牌国际化布局,拓展东南亚等市场渠道。
当前市场对轻工制造行业有何判断?
当前轻工制造行业面临原材料成本上涨、房地产市场及装修需求偏弱等挑战,但行业整体保持稳健发展态势。企业需加强成本控制,提升产品附加值,拓展新兴市场。公司通过多元化布局和产品结构升级,积极应对市场变化。电连接业务保持韧性,智能电工照明业务虽短期承压,但长期发展潜力较大。新能源和海外业务增长迅速,成为新的增长点。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格大幅波动、市场竞争加剧、新业务拓展不及预期。原材料价格波动直接影响公司毛利率和净利率水平,需加强供应链管理。市场竞争加剧要求公司持续提升产品竞争力,拓展市场份额。新业务拓展存在不确定性,需谨慎评估市场风险和投入产出比。公司需加强风险预警和应对能力,确保稳健经营。