猜你想问
2026年三季报核心内容有哪些?
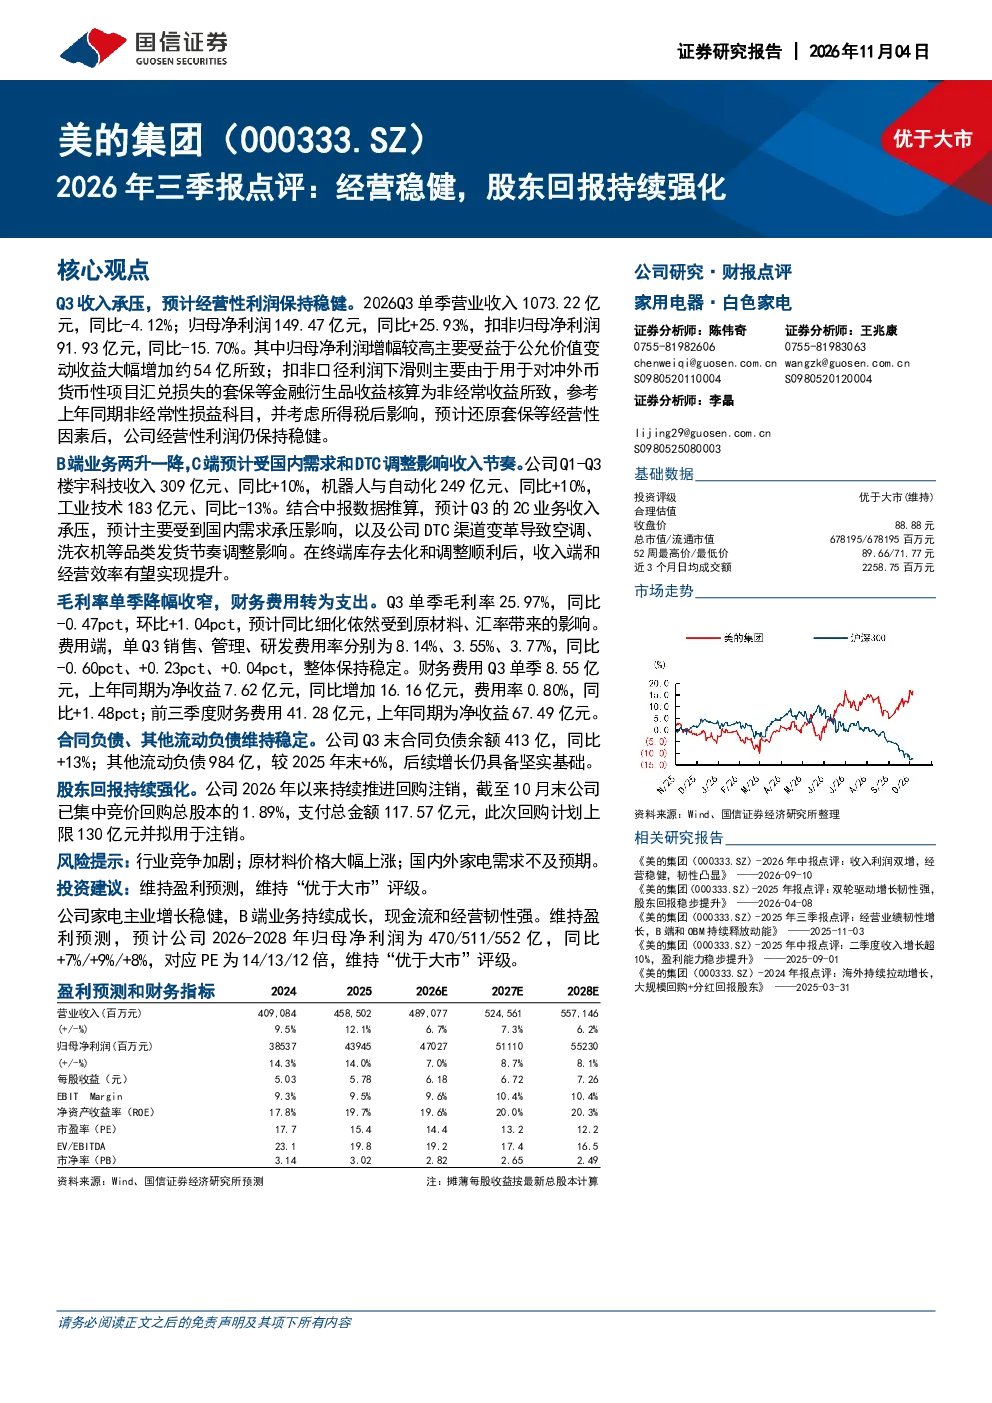
2026年三季报显示,公司Q3收入承压但经营性利润保持稳健,归母净利润同比+25.93%主要得益于公允价值变动收益增加,扣非归母净利润同比-15.70%则因金融衍生品收益核算为非经常收益。B端业务增长强劲,C端受国内需求和DTC调整影响收入节奏放缓。毛利率单季降幅收窄,财务费用转为支出,合同负债及其他流动负债维持稳定。公司持续强化股东回报,推进回购注销,展现稳健经营和现金流韧性。
家电行业发展趋势如何?
家电行业整体呈现结构性分化,B端业务如空调、冰箱等持续受益于地产后周期需求,而C端业务受消费升级和渠道变革影响,收入节奏有所调整。智能化、健康化成为行业新趋势,品牌集中度提升,头部企业凭借技术优势和渠道网络巩固市场地位。政策支持绿色家电发展,推动行业向高端化、差异化方向演进。
报告重点分析了哪些方向?
报告重点分析了公司经营性利润的稳健性,B端业务的增长潜力,以及C端业务的挑战与应对。同时关注了毛利率变化、财务费用转支、负债结构稳定性等财务指标,并强调了公司持续强化股东回报的举措。报告还评估了公司现金流和经营韧性,为投资者提供了全面的经营状况分析。
当前市场对家电行业有何判断?
当前市场对家电行业的判断呈现多元性,一方面认可头部企业在B端市场的竞争优势和持续增长潜力,另一方面关注C端消费复苏的节奏和渠道变革带来的挑战。投资者普遍关注企业技术创新能力、品牌溢价能力以及渠道布局的灵活性。行业整体处于转型升级阶段,未来增长动力将更多来自产品升级和服务创新。
研报提示哪些风险?
研报提示的主要风险包括宏观经济波动对消费需求的影响,原材料价格波动可能导致的成本压力,以及房地产后周期需求放缓对B端业务的潜在冲击。此外,渠道变革和DTC模式调整带来的收入节奏不确定性,以及金融衍生品公允价值变动带来的业绩波动风险,也是投资者需关注的重要方面。
你可能感兴趣
吉比特2026年三季报点评:持续高分红强化股东回报,关注新发行地区、新产品表现
国联民生证券2026-10-26
2026年三季报点评26Q3扣非归母净利25.3亿元,同比增长13.8%,经营韧性持续彰显,重视股东回报
华创证券2026-10-30
徐工机械2026年中报点评:海外高景气叠加产品升级,汇率扰动短期盈利,股东回报持续强化
华创证券2026-09-08
美的集团(000333)2026年三季报点评:业绩稳健增长,股东回报优秀
财通证券2026-10-30
淡季经营稳健,强化股东回报
食品饮料信达证券2024-08-04
2024年中报点评:整体经营稳健,股东回报持续提升
东吴证券2024-08-09
2026年三季报点评:海外业务持续拓展,股东回报保持较高水平
信息技术东吴证券2026-10-27
业绩表现稳健,持续分红强化股东回报
兴证国际2025-08-03
2024年三季报点评报告:Q3业绩承压,强化股东回报
食品饮料万联证券2024-10-31
三季报点评经营稳定,股东回报提升
中泰证券2025-12-24