猜你想问
这份研报主要讲了什么内容?
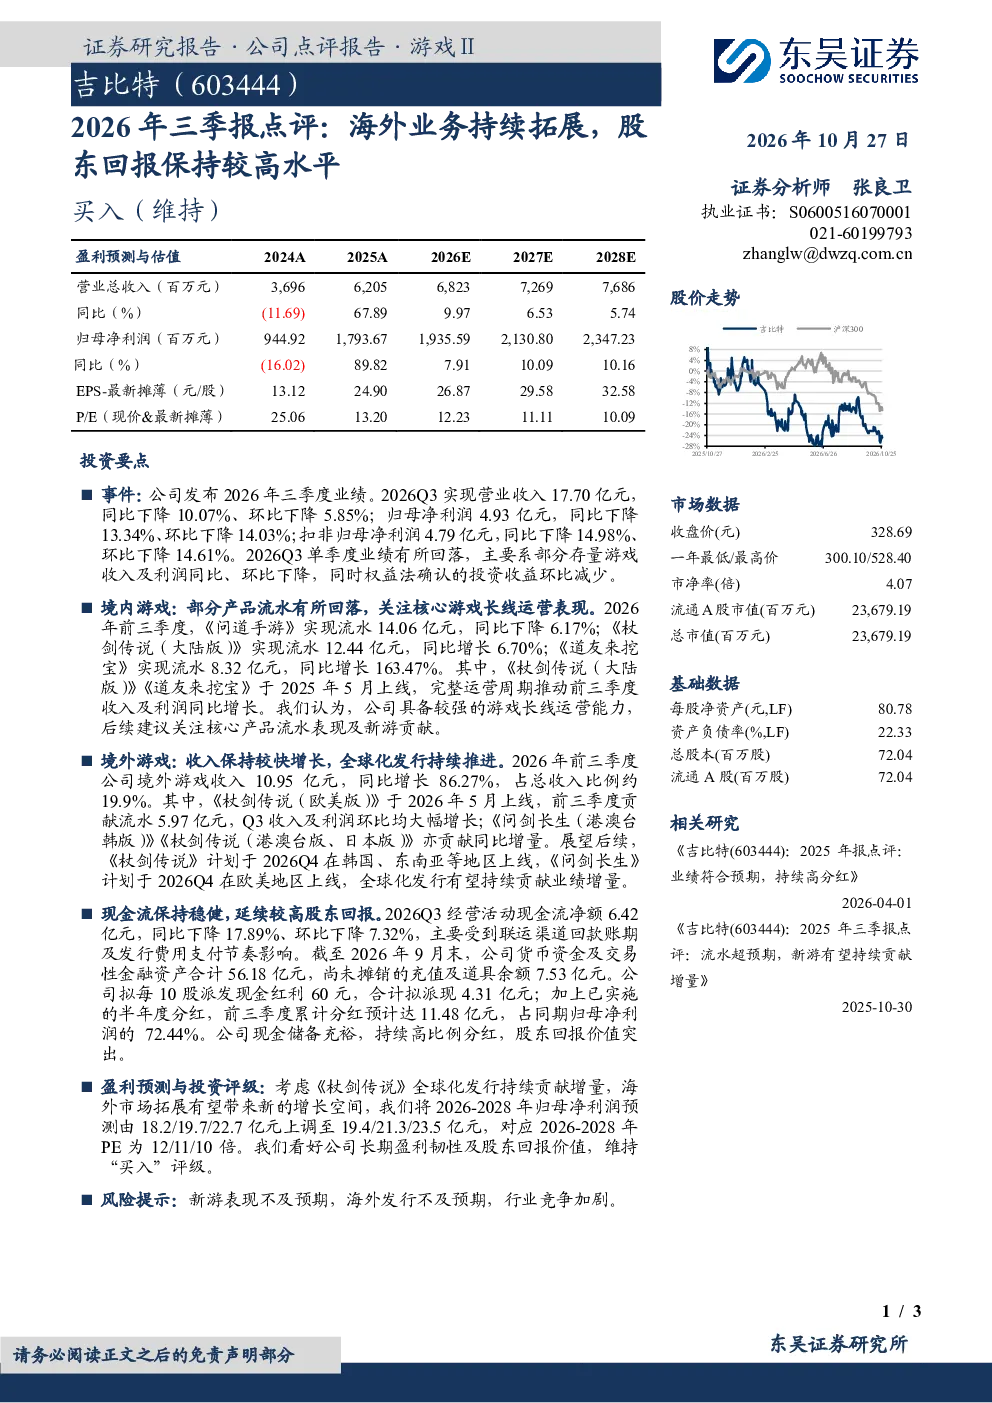
这份研报主要分析了公司2026年第三季度的业绩表现。报告显示,公司实现营业收入17.70亿元,同比下降10.07%;归母净利润4.93亿元,同比下降13.34%。业绩回落主要受部分存量游戏收入及利润下降、权益法确认投资收益减少影响。报告还详细分析了境内和境外游戏的表现,指出境外游戏收入保持较快增长,同比增长86.27%,主要得益于《杖剑传说(欧美版)》等产品的强劲表现。此外,报告强调了公司稳健的现金流和高比例的股东回报政策,拟每10股派发现金红利60元,前三季度累计分红预计达11.48亿元,占同期归母净利润的72.44%
游戏行业未来发展趋势如何?
游戏行业未来发展趋势呈现多元化发展态势。一方面,国内游戏市场竞争加剧,头部企业通过产品创新和长线运营持续巩固市场地位,部分存量游戏流水有所回落,但核心产品如《问道手游》仍展现出较强的长线运营能力。另一方面,海外市场成为重要增长点,全球化发行持续推进,境外游戏收入同比增长86.27%,显示出强劲的增长潜力。未来,随着更多地区上线计划推进,海外市场有望持续贡献业绩增量。此外,技术革新如云游戏、VR/AR等也为行业带来新的发展机遇,但同时也面临行业竞争加剧的挑战
研报重点分析了哪些方面?
研报重点分析了公司2026年第三季度的业绩表现,特别是境内和境外游戏业务的差异。境内游戏方面,报告关注了部分产品流水回落的现状,并建议关注核心游戏的长线运营表现,如《问道手游》、《杖剑传说(大陆版)》和《道友来挖宝》等。境外游戏方面,报告突出了收入保持较快增长的亮点,详细分析了《杖剑传说(欧美版)》、《问剑长生(港澳台韩版)》等产品的业绩贡献,并指出全球化发行有望持续贡献业绩增量。此外,报告还强调了公司稳健的现金流和高比例的股东回报政策,拟每10股派发现金红利60元,前三季度累计分红预计达11.48亿元,占同期归母净利润的72.44%
当前游戏市场处于什么状态?
当前游戏市场呈现竞争激烈但机遇并存的态势。国内市场方面,头部企业通过产品创新和长线运营持续巩固市场地位,但部分存量游戏流水有所回落,显示出市场竞争的加剧。核心产品如《问道手游》仍展现出较强的长线运营能力,而新游表现则成为市场关注的焦点。境外市场方面,全球化发行成为重要增长点,境外游戏收入同比增长86.27%,显示出强劲的增长潜力。未来,随着更多地区上线计划推进,海外市场有望持续贡献业绩增量。但同时也面临行业竞争加剧的挑战,新游表现和海外发行的不确定性成为市场关注的重点
研报提到了哪些风险?
研报提到了几个主要风险点。首先,新游表现不及预期可能影响公司整体业绩,尤其是核心产品依赖度较高的情况下,新游的市场接受度和运营效果成为关键因素。其次,海外发行的不确定性也是一个重要风险,尽管境外游戏收入增长强劲,但不同地区的市场环境和政策变化可能影响产品的表现。此外,行业竞争加剧也是一个不容忽视的风险,随着更多企业进入游戏市场,竞争压力可能进一步加大,影响公司的市场份额和盈利能力