猜你想问
美的集团2026年前三季度业绩表现如何?
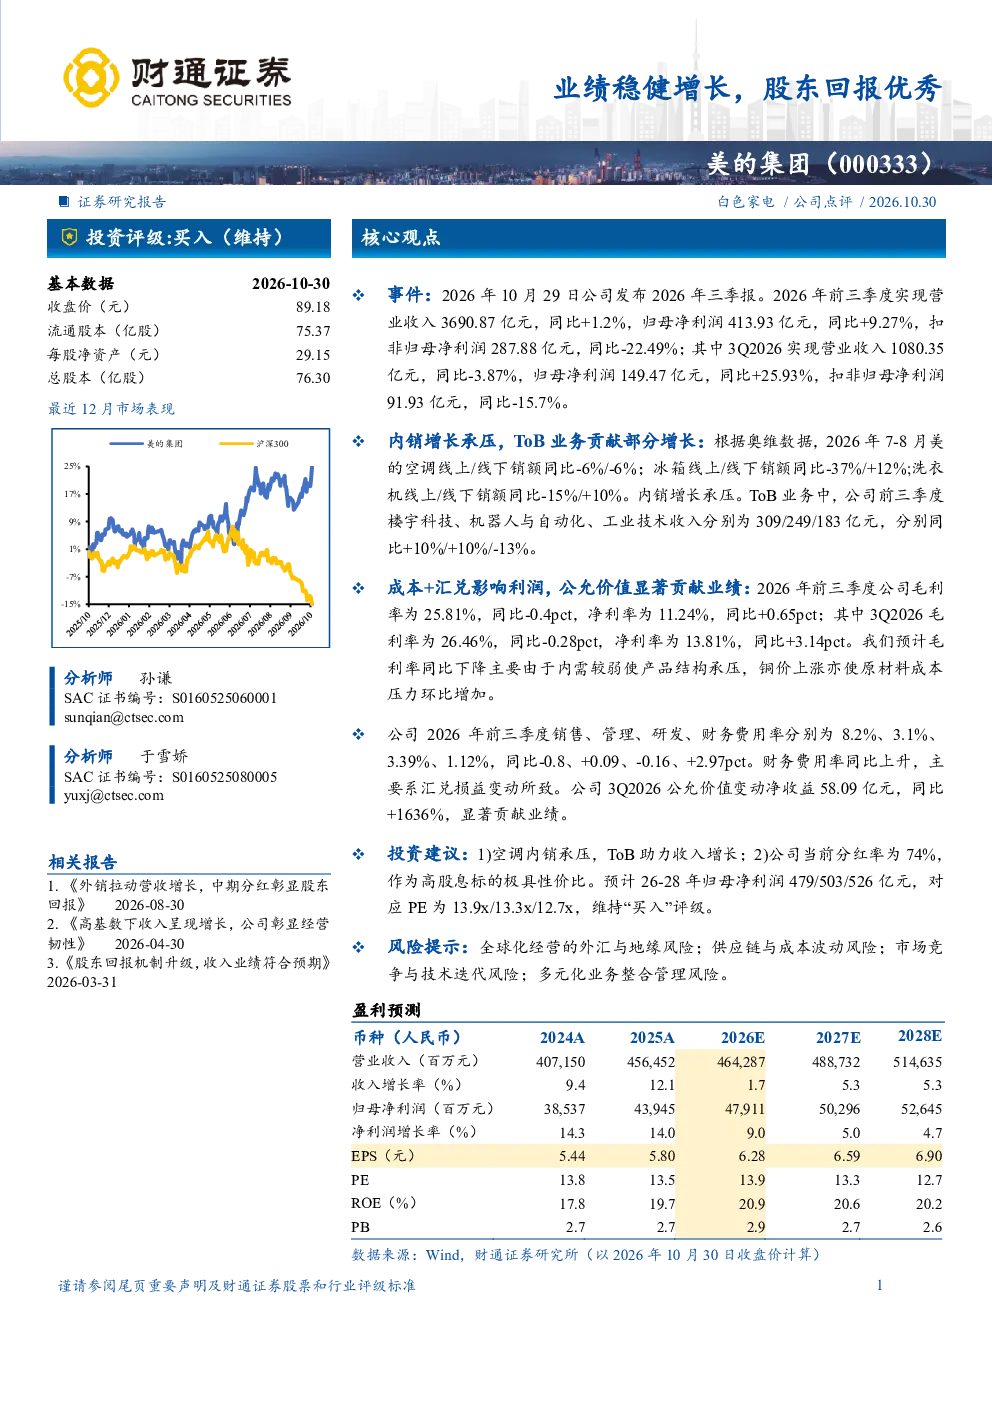
2026年前三季度,美的集团实现营业收入3690.87亿元,同比增长1.2%;归母净利润413.93亿元,同比增长9.27%;扣非归母净利润287.88亿元,同比减少22.49%。这显示出公司在整体营收上保持稳定增长,但扣非净利润有所下滑,可能与成本压力或特定业务影响有关。3Q2026表现亮眼,营业收入1080.35亿元,同比减少3.87%;归母净利润149.47亿元,同比增长25.93%;扣非归母净利润91.93亿元,同比减少15.7%。第三季度的净利润增长主要得益于公允价值变动净收益的大幅增加,但扣非净利润仍面临一定压力。整体来看,公司业绩呈现稳健增长态势,但部分业务板块仍需关注其盈利能力变化。
美的集团ToB业务发展情况如何?
美的集团的ToB业务在2026年前三季度表现活跃,其中楼宇科技收入达到309亿元,同比增长10%;机器人与自动化业务收入为249亿元,同样实现10%的增长。这两个板块成为ToB业务增长的主要驱动力,显示出公司在工业自动化和智能楼宇领域的竞争力。然而,工业技术业务收入却同比下降13%,达到183亿元。这可能与市场环境变化或公司战略调整有关。总体而言,ToB业务为美的集团提供了新的增长点,但工业技术板块的下滑提示需要关注其市场适应性和业务结构优化。公司正积极拓展多元化业务,以增强抗风险能力。
美的集团成本和利润情况怎样?
美的集团2026年前三季度的毛利率为25.81%,同比下降0.4个百分点,主要受内需较弱导致产品结构承压和铜价上涨影响。这反映出原材料成本上升对盈利能力造成一定压力。尽管如此,净利率却同比提升0.65个百分点,达到11.24%,主要得益于公允价值变动净收益的大幅增加。这表明公司在成本控制方面仍有一定空间,同时金融投资或资产处置可能带来额外收益。然而,毛利率的下滑提示需要关注产品定价能力和成本管理效率,以维持长期盈利稳定性。公司需进一步优化成本结构,应对市场波动。
美的集团当前市场表现如何?
美的集团在2026年前三季度展现出稳健的市场表现,营业收入和归母净利润均实现同比增长,分别为1.2%和9.27%。这表明公司在市场竞争中保持了一定的优势,尽管面临内销增长承压的挑战。第三季度净利润的显著增长进一步印证了公司经营策略的有效性。然而,扣非归母净利润的下滑和现金流压力提示需要关注其盈利质量和短期财务状况。公司正通过多元化业务布局和股东回报政策,增强市场信心。整体来看,美的集团在复杂市场环境中仍保持相对稳定的经营态势,但需持续关注其业务板块的盈利能力变化。
美的集团面临哪些风险?
美的集团在经营中面临多重风险。首先,全球化经营的外汇与地缘风险可能影响其国际业务表现,特别是在全球政治经济环境不确定性增加的背景下。其次,供应链与成本波动风险不容忽视,原材料价格波动和供应链稳定性可能对其盈利能力产生直接影响。此外,市场竞争与技术迭代风险也需关注,家电行业竞争激烈,技术更新迅速,公司需持续投入研发以保持竞争力。最后,多元化业务的整合管理风险也需要警惕,公司在拓展新业务的同时,如何有效整合资源、提升协同效应是关键挑战。这些风险提示投资者需谨慎评估美的集团的经营环境和未来发展方向。