猜你想问
美的集团B端业务增长情况如何?
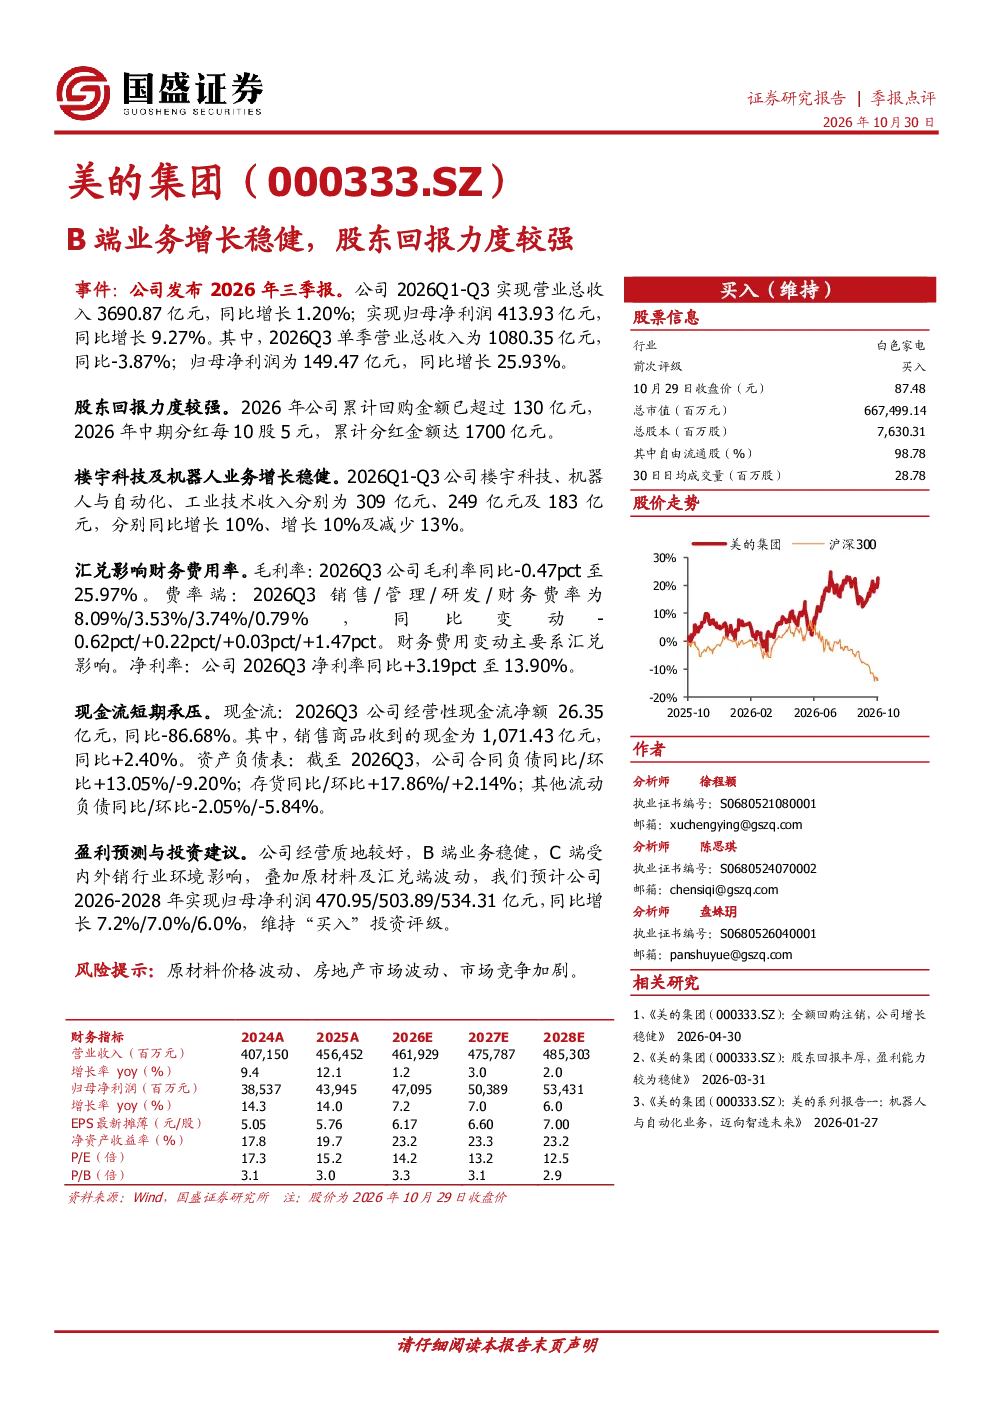
美的集团2026年Q1-Q3数据显示,B端业务增长稳健,楼宇科技和机器人与自动化业务分别同比增长10%。尽管工业技术业务同比减少13%,但整体B端业务表现稳定,显示出公司在工业领域的持续发展能力。公司持续加大研发投入,推动技术创新,为B端业务的长期增长奠定基础。
美的集团股东回报力度如何体现?
美的集团在2026年展现了较强的股东回报力度,全年累计回购金额超过130亿元,并实施中期分红,每10股派发5元现金红利。此外,公司累计分红总额已达1700亿元,显示出公司对股东利益的重视和现金流的稳健管理。这些举措有助于增强投资者信心,提升公司市场形象。
美的集团财务指标表现如何?
美的集团2026年Q3财务指标显示,毛利率同比略有下降至25.97%,但净利率提升至13.90%,主要得益于费用控制得当。销售、管理、研发费用率均保持稳定或略有上升,财务费用率上升主要受汇兑影响。尽管经营性现金流净额同比大幅下降,但公司仍在积极优化财务结构,提升盈利能力。
美的集团行业发展趋势如何?
美的集团所处行业正经历数字化转型和智能化升级,公司B端业务在楼宇科技、机器人与自动化等领域表现突出,符合行业发展趋势。随着工业自动化和智能制造的推进,美的集团有望受益于行业结构性增长。同时,公司也在积极拓展新能源、智能家居等新兴赛道,为长期发展提供更多增长点。
美的集团面临哪些风险?
美的集团面临的主要风险包括原材料价格波动、房地产市场波动以及市场竞争加剧。原材料价格波动可能影响公司成本控制,房地产市场波动可能影响B端业务的订单稳定性,市场竞争加剧则可能压缩公司利润空间。公司需密切关注市场变化,加强风险管理,以应对潜在挑战。
你可能感兴趣
广发家电推荐美的集团:出海B端稳健增长,股东回报高
未知机构2026-07-27
【华西家电】美的集团2023年三季报点评:收入稳健增长,B端业务持续发力
家用电器华西证券2023-10-31
美的集团(000333)2026年三季报点评:业绩稳健增长,股东回报优秀
财通证券2026-10-30
美的集团(000333):业绩稳健兑现 B端业务高增
国金证券2025-08-30
美的集团(000333):业绩稳健 B端延续较好增长
国金证券2025-10-30
从美的集团和格力电器两家巨头看,智能装备所属的B端业务贡献了新的增长曲线,对于抵
未知机构2022-10-04
2023Q3美的集团业绩点评:B端业务加速增长,Q3业绩符合预期
国泰君安证券2023-11-02
庆祝 广发家电 持续推荐出海和B端跨越周期 综合股东回报高且稳的白电龙头 美的集团
未知机构2026-07-26
战略聚焦收获稳健增长,股东回报力度提升
国联证券2024-02-08
规模增长稳健,股东回报力度加大
交通运输国金证券2026-08-29