甘源食品公司研究概要
公司业绩亮点:
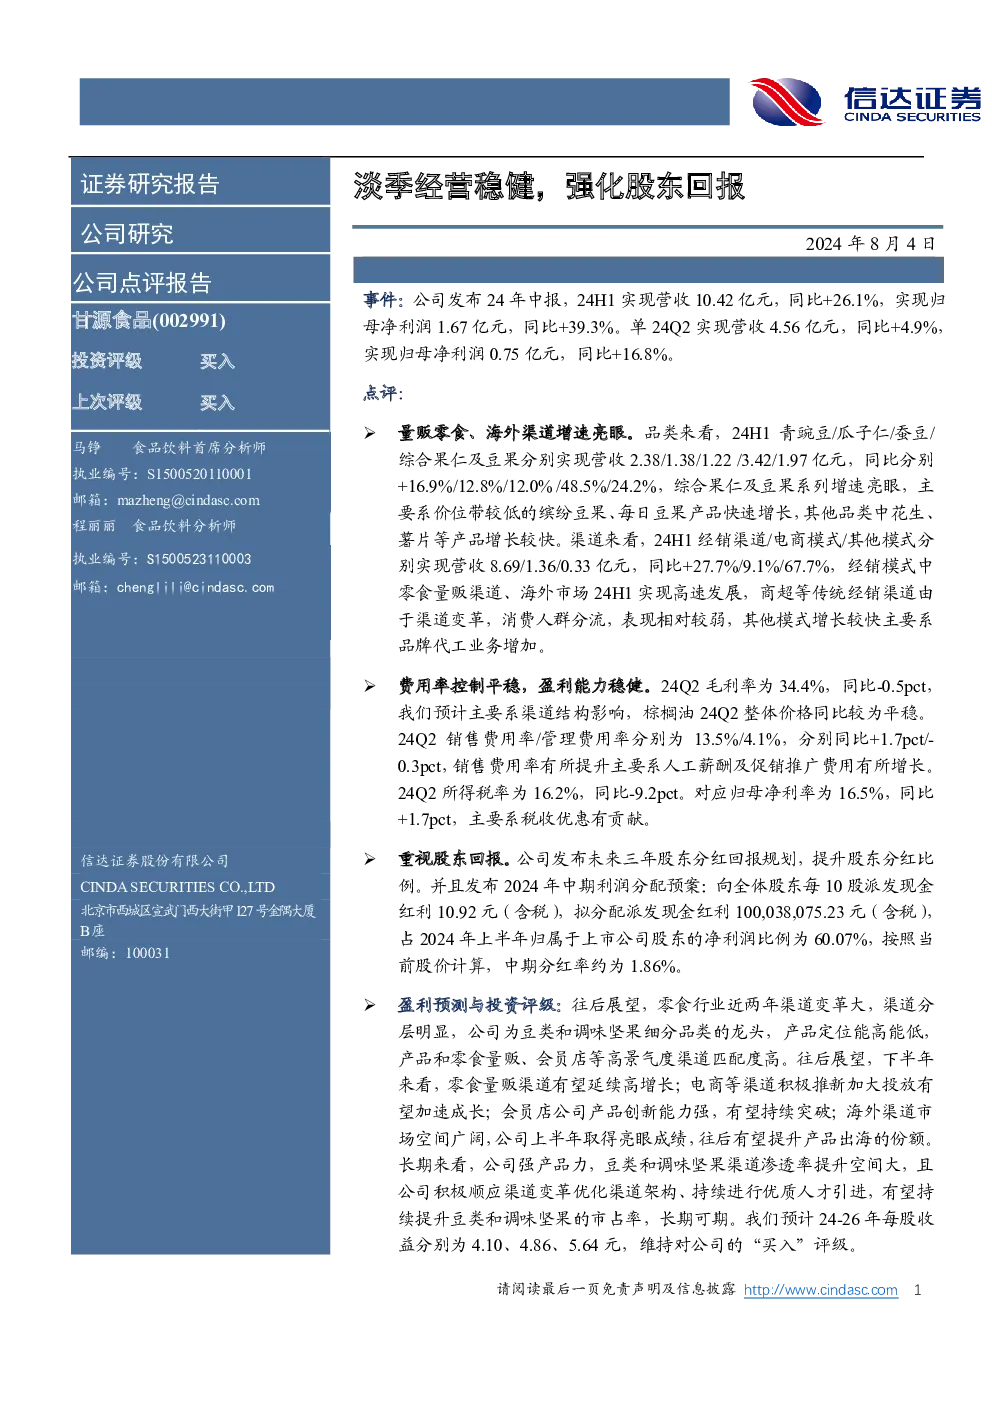
- 2024年上半年:实现营业收入10.42亿元,同比增长26.1%;归母净利润1.67亿元,同比增长39.3%。
- 第二季度(24Q2):营收4.56亿元,同比增长4.9%;归母净利润0.75亿元,同比增长16.8%。
产品与渠道表现:
- 品类增长:青豌豆、瓜子仁、蚕豆、综合果仁及豆果系列增速亮眼,尤其是综合果仁及豆果系列,受益于价位带较低产品的快速成长以及新品的推动。
- 渠道多样化:经销模式中,零食量贩渠道与海外市场表现突出,传统渠道如商超等则面临挑战;电商模式和其他模式增长较快,尤其是品牌代工业务的增加。
成本与费用控制:
- 费用率:销售费用率提升至13.5%,主要由于人工薪酬及促销推广费用增长;管理费用率保持稳定。
- 税率:所得税率降至16.2%,同比下降9.2个百分点,对净利润增长有正面贡献。
股东回报策略:
- 发布未来三年股东分红回报规划,提升分红比例。
- 提出2024年中期利润分配预案,向全体股东每10股派发现金红利10.92元(含税),占净利润比例为60.07%,中期分红率为1.86%。
预测与评级:
- 盈利预测:预计2024-2026年每股收益分别为4.10、4.86、5.64元。
- 投资评级:“买入”,基于公司在豆类和调味坚果细分市场的领先地位、产品与高景气度渠道的匹配度、以及对渠道变革的适应能力。
风险因素:
- 原材料价格波动、市场竞争加剧、量贩零食渠道进展缓慢、食品安全问题。
财务预测与估值:
- 财务指标:营业收入、净利润、毛利率、净资产收益率、每股收益等均呈现稳健增长趋势。
- 估值:市盈率(PE)从44.91倍下降至10.22倍,市净率(PB)从4.72倍降至1.90倍,显示估值合理且有吸引力。
研究团队简介:
- 马铮:食品饮料首席分析师,拥有经济学博士学位和资产评估师资格。
- 程丽丽:金融学硕士,专注于休闲食品和连锁业态研究。
- 赵丹晨:经济学硕士,专注于白酒行业研究。
- 张伟敬:拥有法学和经济学双学位,具有丰富的白酒行业销售经验。
- 赵雷:食品科学研究型硕士,专注于乳制品和饮料行业研究。
- 王雪骄:管理学硕士,经济学双学士,覆盖啤酒、水、饮料行业。
- 满静雅:管理学硕士,具有国际化视野和战略投资经验,专注于啤酒、水行业。
结论:
甘源食品在淡季展现出稳健的经营能力和增长势头,通过多元化的产品组合和渠道策略,以及积极的股东回报计划,展现出良好的发展前景。公司对于豆类和调味坚果市场的专注,以及对渠道变革的适应能力,支持其维持“买入”的投资评级。然而,公司仍面临原材料价格波动、市场竞争加剧等潜在风险。