猜你想问
2026年三季报核心内容有哪些?
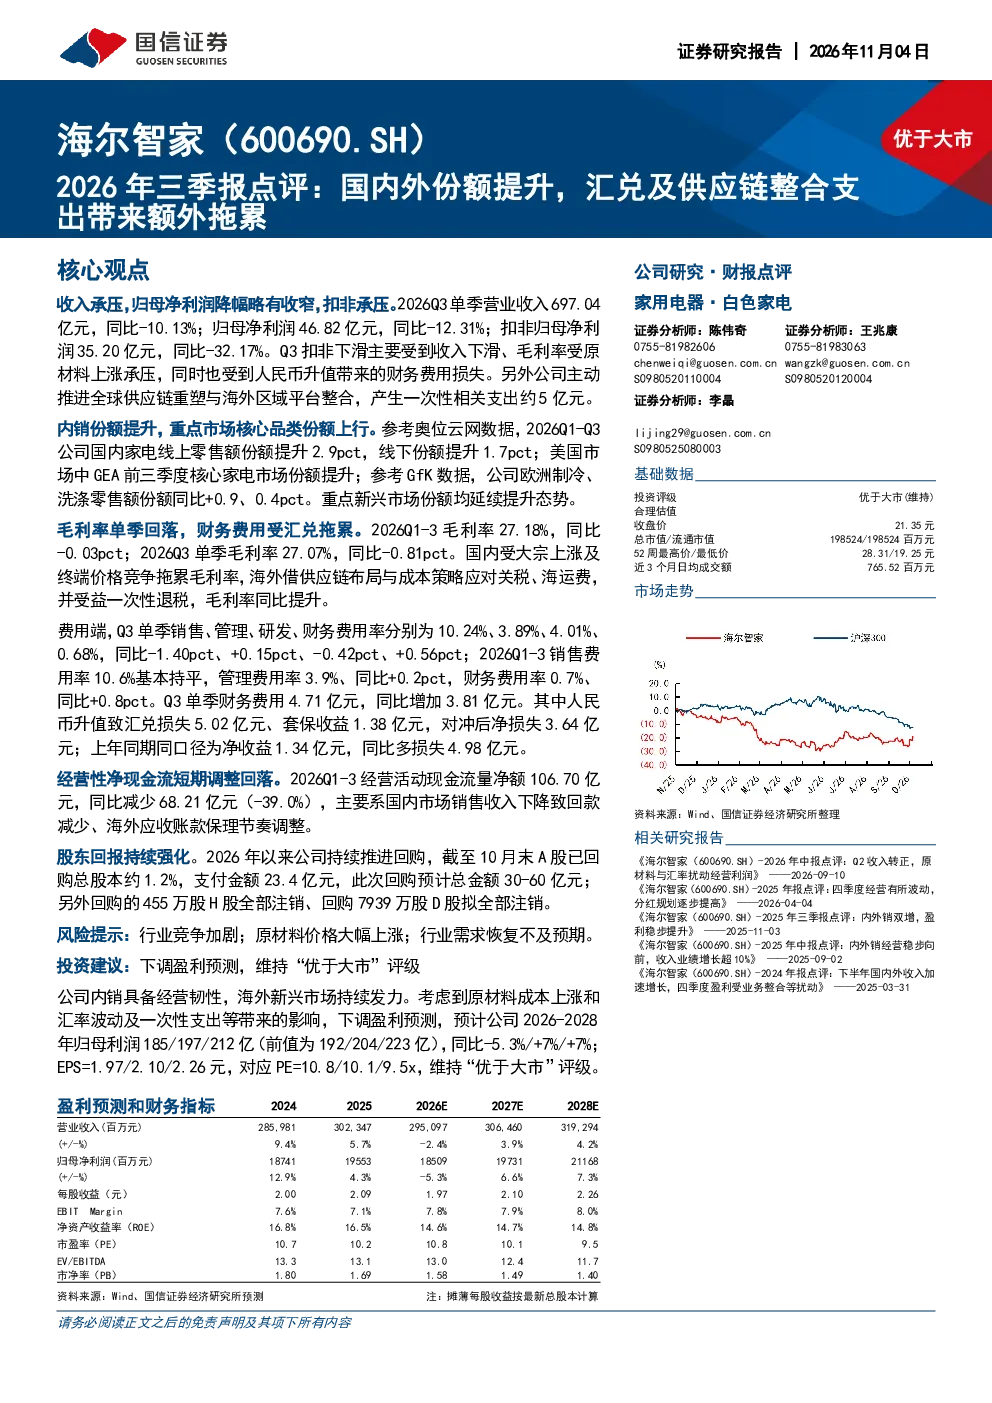
2026年三季报显示公司收入承压,单季营业收入697.04亿元同比-10.13%,归母净利润46.82亿元同比-12.31%。扣非归母净利润35.20亿元同比-32.17%,主要受收入下滑、原材料上涨及人民币升值影响。公司主动推进全球供应链重塑与海外区域平台整合,产生一次性支出约5亿元。内销份额提升,国内线上线下零售额份额分别提升2.9pct和1.7pct,美国市场核心家电份额提升,欧洲制冷、洗涤零售额份额同比+0.9、0.4pct。毛利率单季回落至27.07%,财务费用受汇兑拖累,Q3单季财务费用4.71亿元同比增加3.81亿元,其中汇兑损失5.02亿元。经营活动现金流量净额同比减少39.0%至106.70亿元,主要系国内市场销售收入下降致回款减少、海外应收账款保理节奏调整。
家电行业发展趋势如何?
家电行业正经历供应链重塑与份额竞争阶段。企业通过全球供应链布局与成本策略应对关税、海运费,并受益于一次性退税提升毛利率。国内市场受大宗上涨及终端价格竞争拖累毛利率,但内销份额持续提升。海外市场方面,重点新兴市场份额延续提升态势,美国市场核心家电份额提升,欧洲制冷、洗涤零售额份额同比增长。行业整体呈现国内外份额分化,供应链整合与成本控制成为关键竞争要素。
报告重点分析了哪些方向?
报告重点分析了公司国内外市场份额变化、毛利率及费用率波动、供应链整合成效及财务费用构成。显示公司通过内销份额提升及重点新兴市场扩张实现增长,但原材料上涨及人民币升值导致毛利率回落和汇兑损失。供应链整合产生一次性支出约5亿元,财务费用率同比+0.56pct至0.68%。报告还关注到经营活动现金流短期调整回落,主要受国内市场回款减少及海外应收账款保理节奏影响。
当前市场对家电行业有何判断?
当前市场判断家电行业面临成本上涨与汇率波动双重压力,企业通过供应链布局与成本策略积极应对。国内市场竞争激烈,毛利率承压但份额提升;海外市场表现分化,重点新兴市场增长强劲。行业整体呈现结构性分化,供应链整合能力成为差异化竞争关键。公司通过国内外市场布局及股东回报强化,展现稳健经营思路,但短期财务压力仍需关注。
报告提示了哪些风险?
报告提示的主要风险包括原材料成本持续上涨、汇率波动加剧对财务费用的影响,以及供应链整合与海外区域平台整合产生的一次性支出。此外,经营活动现金流短期调整回落,国内市场回款减少及海外应收账款保理节奏变化带来流动性风险。原材料价格及汇率走势的不确定性,可能进一步影响公司盈利能力及财务表现。