猜你想问
润丰股份2026年三季报核心内容是什么?
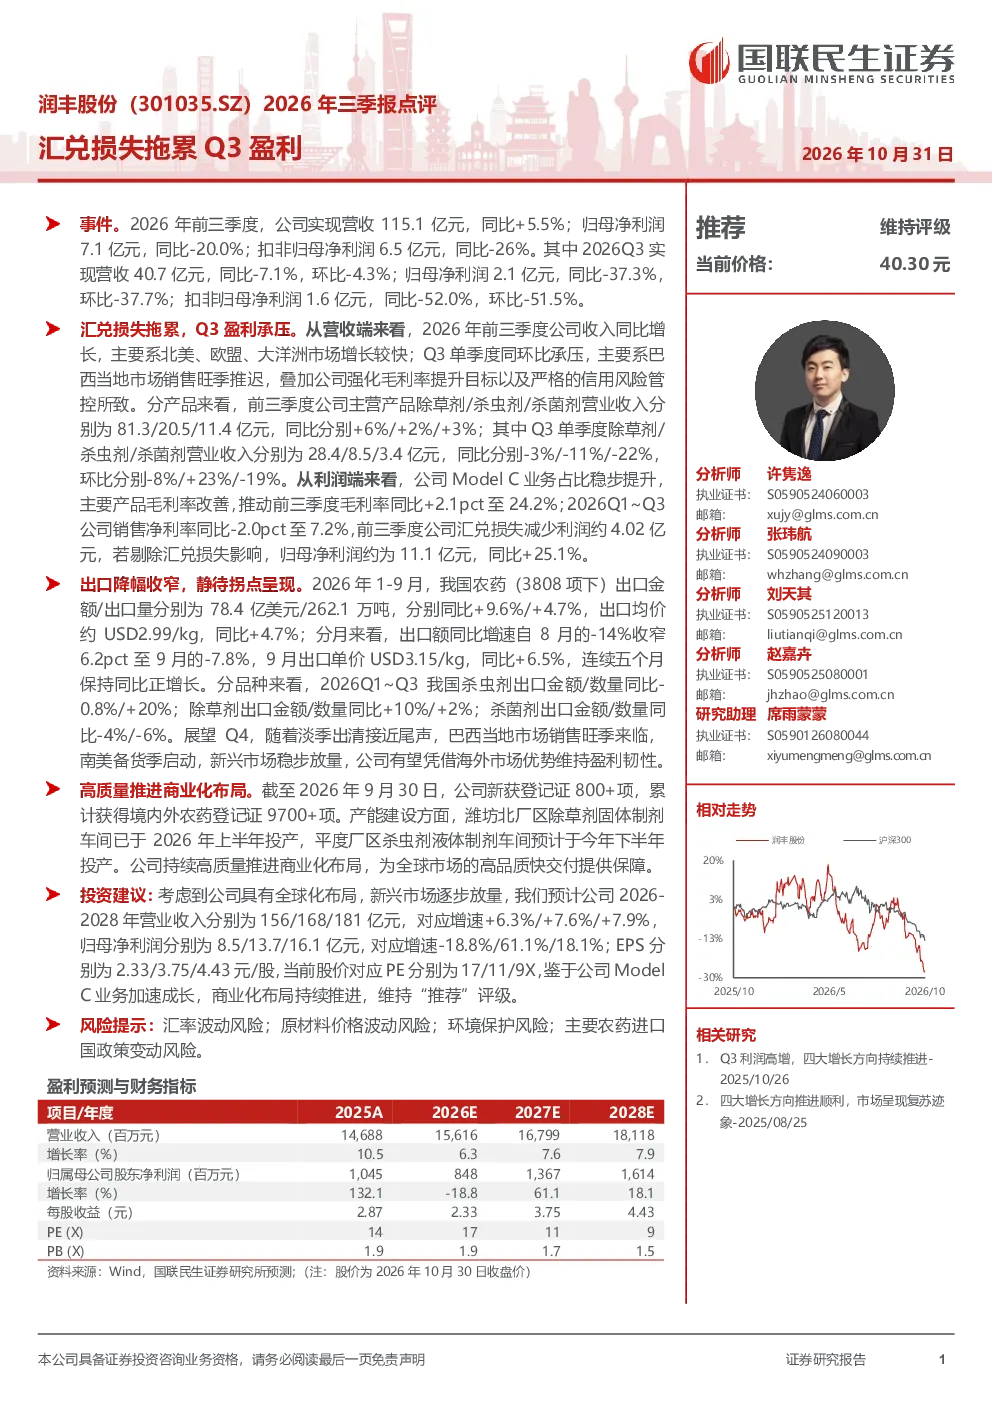
润丰股份2026年前三季度实现营收115.1亿元,同比+5.5%,归母净利润7.1亿元,同比-20.0%。Q3单季度营收40.7亿元,同比-7.1%,环比-4.3%;归母净利润2.1亿元,同比-37.3%,环比-37.7%。汇兑损失拖累Q3盈利,前三季度汇兑损失减少利润约4.02亿元,若剔除汇兑损失,归母净利润同比+25.1%。北美、欧盟、大洋洲市场增长较快,但Q3巴西市场销售旺季推迟,叠加公司强化毛利率提升目标及严格的信用风险管控,导致单季度收入承压。除草剂/杀虫剂/杀菌剂前三季度营收同比分别+6%/+2%/+3%,Q3同比分别-3%/-11%/-22%。Model C业务占比提升及主要产品毛利率改善推动前三季度毛利率同比+2.1pct至24.2%,但销售净利率同比-2.0pct至7.2%
农药行业2026年前三季度发展趋势如何?
2026年1-9月,我国农药出口金额同比+9.6%,出口量同比+4.7%,出口均价约USD2.99/kg,同比+4.7%。9月出口额同比-7.8%,但出口单价USD3.15/kg,同比+6.5%,连续五个月保持同比正增长。分品种看,杀虫剂出口金额同比-0.8%,数量同比+20%;除草剂出口金额同比+10%,数量同比+2%;杀菌剂出口金额同比-4%,数量同比-6%。整体出口表现显示行业在国际市场保持一定韧性,但部分细分领域面临结构性调整。
润丰股份报告重点分析了哪些方面?
报告重点分析了润丰股份的营收与利润表现,特别是Q3单季度受汇兑损失拖累导致净利润同比大幅下滑37.3%。营收端,北美、欧盟、大洋洲市场表现较好,但巴西市场因销售旺季推迟及信用风险管控影响收入。产品方面,除草剂、杀虫剂、杀菌剂前三季度营收分别同比+6%、+2%、+3%,Q3则分别同比-3%、-11%、-22%。利润端,Model C业务占比提升及毛利率改善推动前三季度毛利率同比+2.1pct至24.2%,但销售净利率同比-2.0pct至7.2%。此外,报告还关注了公司新获登记证800+项、产能建设及商业化布局进展。
当前农药市场现状如何判断?
当前农药市场呈现国际出口增长与国内结构性调整并存的态势。从出口看,我国农药出口金额和数量保持稳定增长,出口均价持续提升,显示国际市场需求对高品质农药的偏好增强。但巴西等主要市场销售节奏变化及信用风险管控对部分企业短期收入造成压力。产品结构上,杀虫剂出口数量增长较快,除草剂出口金额增长显著,杀菌剂出口则面临一定调整。行业整体受益于全球对农业化学品需求的持续增长,但需关注汇率波动、原材料价格及主要进口国政策变动等风险因素。
润丰股份研报提示哪些风险?
报告提示润丰股份面临的主要风险包括:汇率波动风险,前三季度汇兑损失对利润产生显著影响,未来国际市场汇率变动仍可能影响业绩;原材料价格波动风险,农药生产成本受原油、磷肥等大宗商品价格影响较大;环境保护风险,农药行业面临日益严格的环保法规要求,可能增加合规成本;主要农药进口国政策变动风险,如欧盟等市场对农药登记审批趋严,可能影响公司产品出口。此外,巴西等新兴市场销售节奏的不确定性也需关注。