猜你想问
海尔智家26年三季报核心数据表现如何?
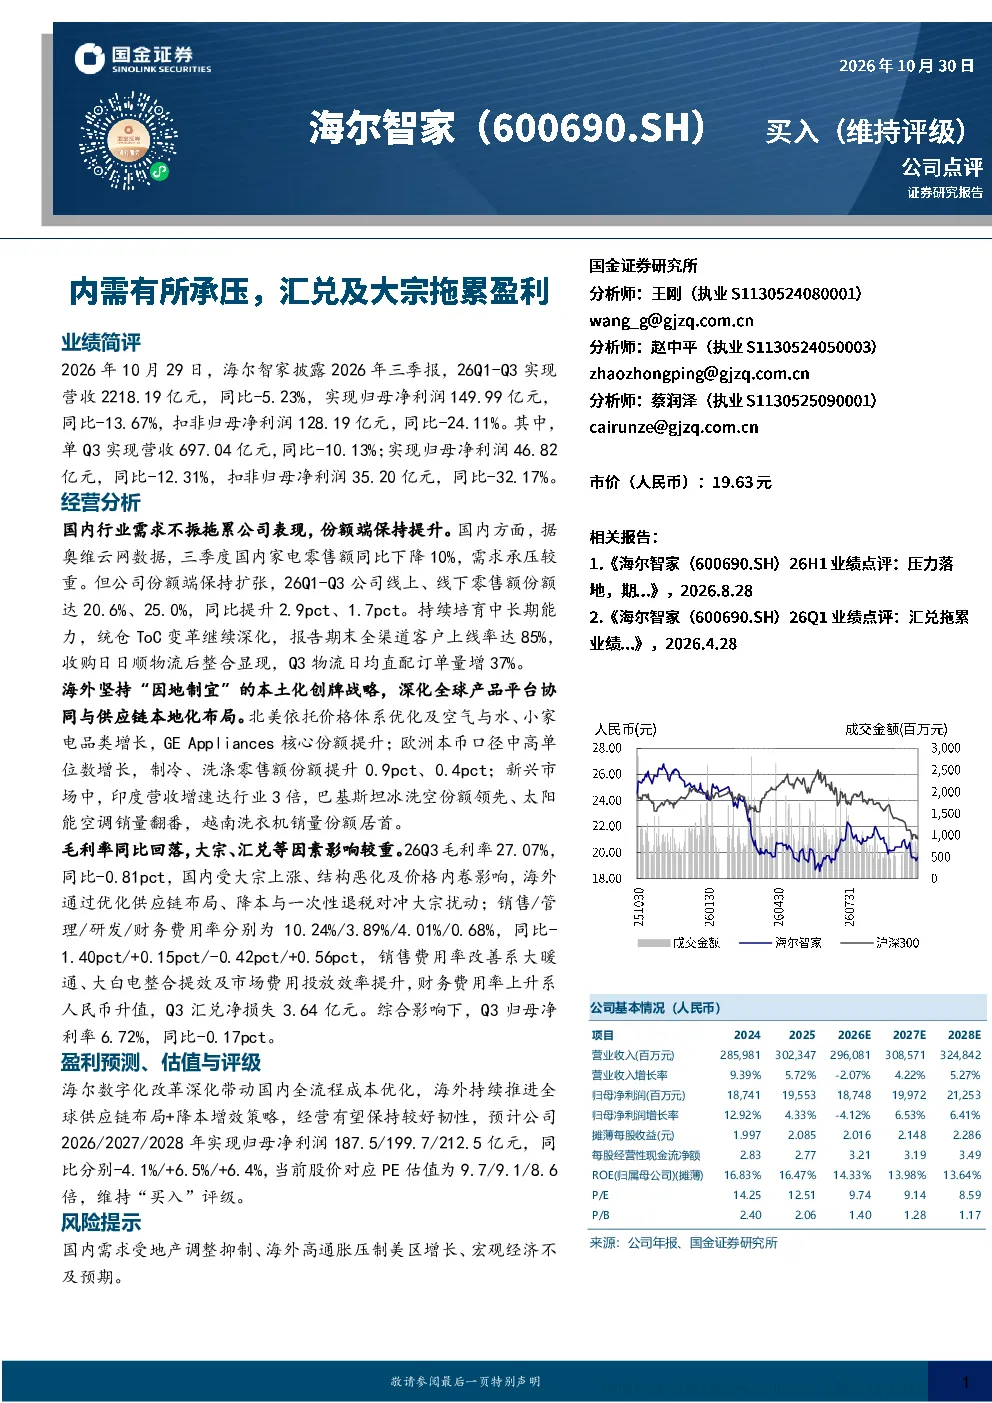
海尔智家2026年三季报显示,公司26Q1-Q3实现营收2218.19亿元,同比-5.23%;归母净利润149.99亿元,同比-13.67%;扣非归母净利润128.19亿元,同比-24.11%。单Q3营收697.04亿元,同比-10.13%;归母净利润46.82亿元,同比-12.31%;扣非归母净利润35.20亿元,同比-32.17%。
家电行业当前发展趋势如何?
国内家电零售额同比下降10%,但公司份额端保持提升,线上、线下零售额份额同比提升2.9pct、1.7pct。公司持续深化统仓ToC变革,全渠道客户上线率达85%,收购日日顺物流后物流效率提升。海外市场表现良好,北美GE Appliances核心份额提升,欧洲制冷、洗涤份额提升,印度营收增速达行业3倍,巴基斯坦、越南等市场表现突出。
报告对海尔智家国内业务的分析重点是什么?
国内市场受行业需求不振影响,但公司份额端保持提升,线上、线下零售额份额同比提升2.9pct、1.7pct。公司持续深化统仓ToC变革,全渠道客户上线率达85%,收购日日顺物流后物流效率提升。通过优化供应链布局、降本与一次性退税对冲大宗扰动,海外市场表现良好。
当前家电市场整体状况如何?
国内家电零售额同比下降10%,但公司份额端保持提升,线上、线下零售额份额同比提升2.9pct、1.7pct。公司持续深化统仓ToC变革,全渠道客户上线率达85%,收购日日顺物流后物流效率提升。海外市场表现良好,北美GE Appliances核心份额提升,欧洲制冷、洗涤份额提升,印度营收增速达行业3倍,巴基斯坦、越南等市场表现突出。
研报提示的主要风险有哪些?
报告提示的主要风险包括:国内需求受地产调整抑制、海外高通胀压制美区增长、宏观经济不及预期。国内市场受行业需求不振影响,海外市场面临高通胀压力,宏观经济波动可能带来不确定性。
你可能感兴趣
内需有所承压,汇兑及大宗拖累盈利
家用电器国金证券2026-10-30
中金公司2024年三季报点评:轻资本业务承压及汇兑波动拖累业绩
国泰君安证券2024-11-01
当升科技 2026年三季报点评 出货量稳定增长 盈利能力受碳酸锂跌价及汇兑损失影响承压
未知机构2026-10-27
2026Q1汽车财报点评:出口对冲内需压力,汇兑损失导致盈利承压
交运设备五矿证券2026-05-18
公司信息更新报告:H1业绩承压,汇兑损失及股权激励费用拖累盈利
交通运输开源证券2022-09-01
2026年三季报点评:需求承压,竞争、原材料与汇兑拖累业绩
国信证券2026-10-27
海信家电26Q3业绩点评内需疲软叠加大宗成本压力 盈利阶段性承压
未知机构2026-10-25
2025年三季报点评:导管架盈利能力短期承压,看好26年盈利拐点
东吴证券2025-10-28
海信家电26Q3业绩点评 内需疲软叠加大宗成本压力 盈利阶段性承压 国金家电
未知机构2026-10-25
2024三季报点评:境外业务下滑,汇兑损失增加,盈利短期承压
国信证券2024-11-03