猜你想问
宗申动力2026年三季报核心内容有哪些?
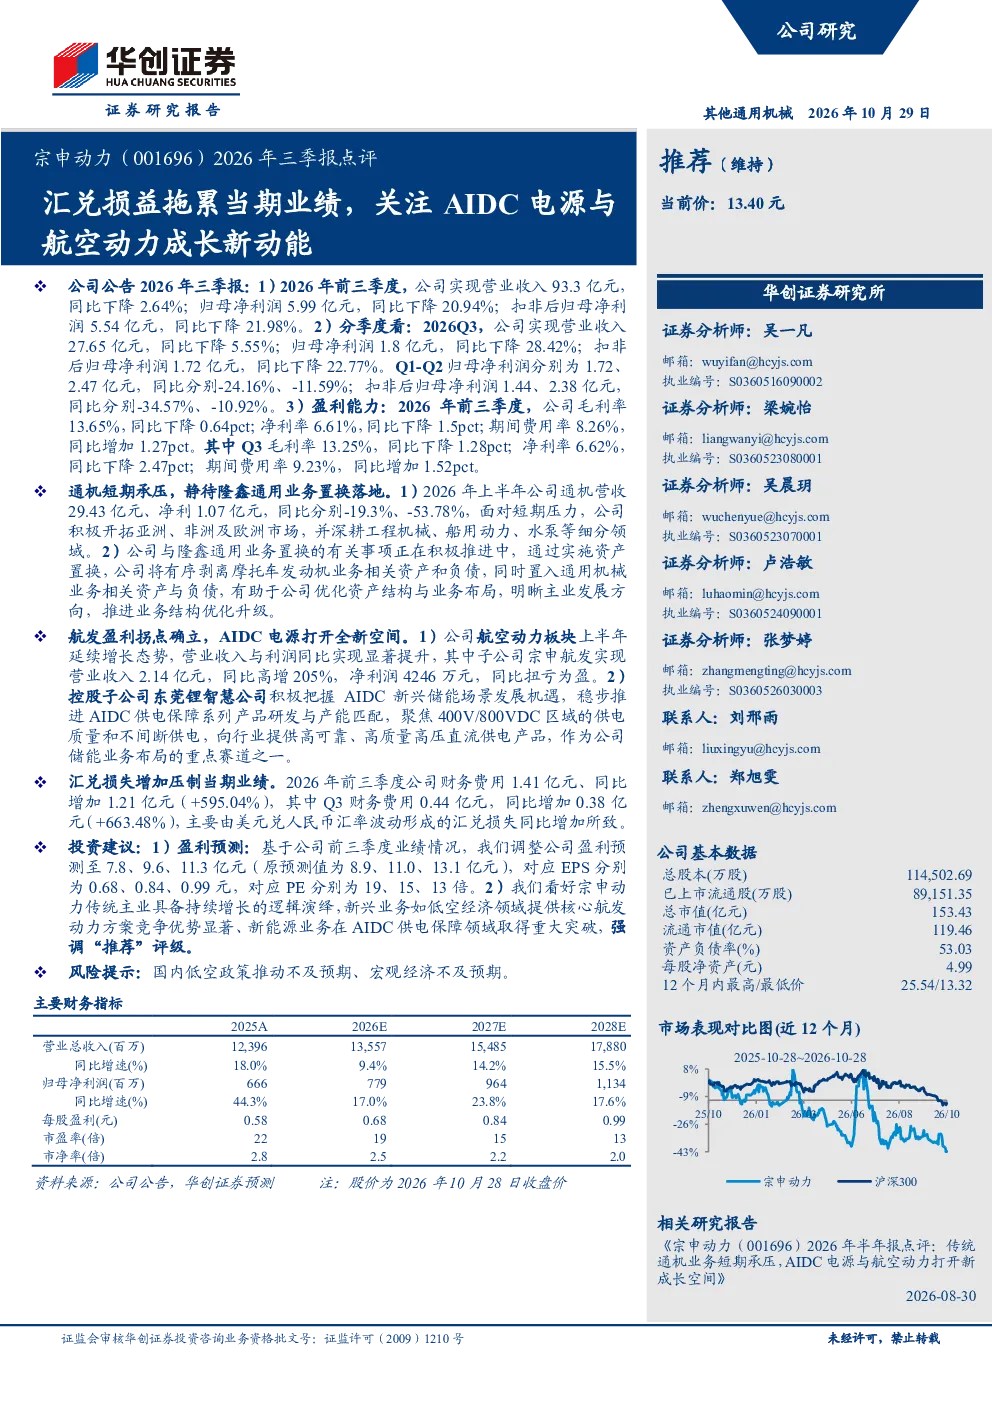
2026年前三季度,宗申动力实现营业收入93.3亿元,同比下降2.64%;归母净利润5.99亿元,同比下降20.94%。Q3单季营收27.65亿元,同比下降5.55%;归母净利润1.8亿元,同比下降28.42%。毛利率13.65%,同比下降0.64pct;净利率6.61%,同比下降1.5pct;期间费用率8.26%,同比增加1.27pct。财务费用同比大幅增加595.04%,主要因美元兑人民币汇率波动形成的汇兑损失增加1.21亿元。
宗申动力所在赛道行业发展趋势如何?
宗申动力聚焦通机、航发及新能源业务。通机业务正积极开拓海外市场及深耕细分领域,推进与隆鑫通用的业务置换。航发业务延续增长态势,子公司宗申航发营收同比高增205%,净利润扭亏为盈。控股子公司东莞锂智慧布局AIDC新兴储能场景,推进高压直流供电产品研发。AIDC电源作为公司储能业务布局重点,聚焦400V/800VDC区域供电质量,提供高可靠、高质量高压直流供电产品。
宗申动力报告重点分析了哪些方向?
报告重点分析了宗申动力通机业务的海外市场开拓与细分领域深耕,以及与隆鑫通用的业务置换对资产结构与业务布局的优化。航发业务方面,关注子公司宗申航发的营收高增及扭亏为盈,以及控股子公司东莞锂智慧在AIDC新兴储能场景的布局。新能源业务方面,聚焦AIDC电源在400V/800VDC区域供电质量的高可靠、高质量高压直流供电产品研发。
当前宗申动力市场现状如何?
宗申动力2026年前三季度营收同比下降2.64%,净利润同比下降20.94%,Q3单季表现更差。毛利率、净利率均有所下降,期间费用率上升。通机业务净利大幅下滑,但公司正积极调整布局。航发业务保持高增长,新能源业务中的AIDC电源作为新增长点,公司正推进高压直流供电产品研发,整体呈现传统主业承压、新兴业务布局的态势。
宗申动力研报存在哪些风险提示?
报告提示的风险包括国内低空政策推动不及预期,可能影响航发业务发展。宏观经济不及预期也可能对公司经营造成压力。此外,汇兑损益对财务费用的影响显著,期间费用率上升也对盈利能力造成拖累,需持续关注汇率波动及费用控制情况。