猜你想问
杰瑞股份2026年三季报的主要业绩表现如何?
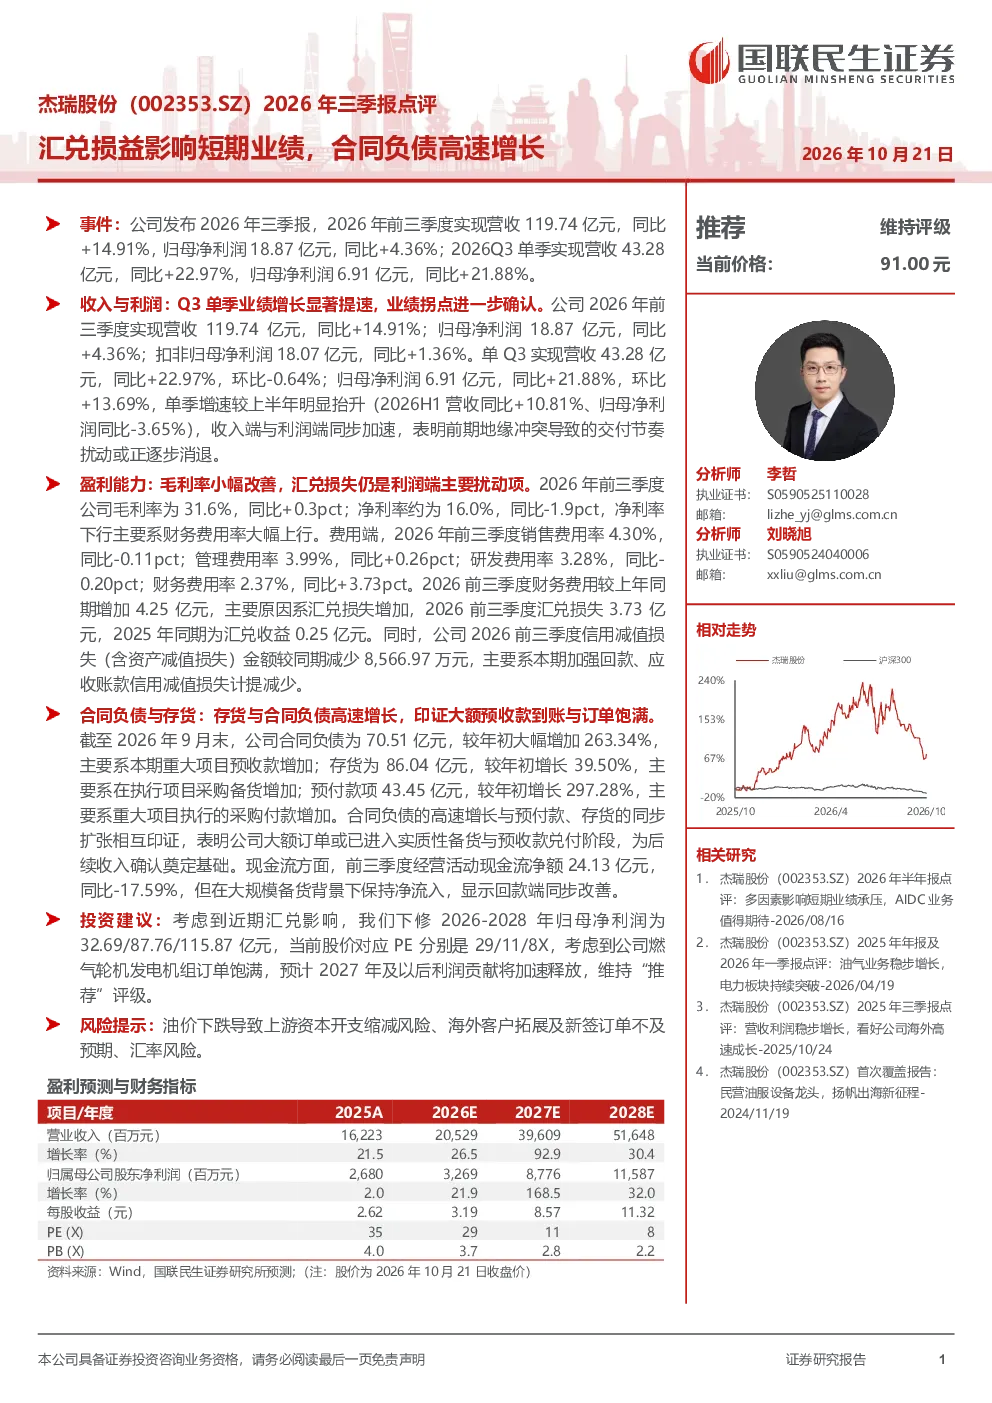
杰瑞股份2026年三季报显示,公司前三季实现营收119.74亿元,同比增长14.91%,归母净利润18.87亿元,同比增长4.36%。Q3单季营收43.28亿元,同比增长22.97%,归母净利润6.91亿元,同比增长21.88%,业绩拐点确认,单季增速提速。毛利率小幅改善至31.6%,但净利率约16.0%,同比略有下降,主要受汇兑损失增加及财务费用率上升影响。信用减值损失减少,显示回款加强。
报告中对杰瑞股份所在赛道的发展趋势有何分析?
报告未明确提及赛道发展趋势,但通过杰瑞股份的业绩数据可间接反映行业情况。公司合同负债高速增长,主要系重大项目预收款增加,表明行业订单饱满,项目储备充足。存货及预付款项的扩张也印证了大额订单进入实质性执行阶段,为后续收入增长奠定基础。整体来看,行业景气度较高,但需关注油价波动等外部因素对行业资本开支的影响。
研报重点分析了杰瑞股份的哪些方面?
研报重点分析了杰瑞股份的业绩表现、盈利能力、合同负债与存货变化。业绩方面,公司营收和利润均实现增长,Q3单季增速提速,但净利率受汇兑损失和财务费用影响有所下降。盈利能力端,毛利率小幅改善,但净利率承压。合同负债高速增长,主要系重大项目预收款增加,存货和预付款项同步扩张,显示公司订单进入备货阶段。
当前市场对杰瑞股份的整体判断是什么?
当前市场对杰瑞股份的整体判断显示公司业绩拐点确认,单季增速提速,但短期盈利能力受汇兑和费用因素影响。合同负债高速增长表明公司大额订单进入实质性执行阶段,为后续收入增长奠定基础。经营活动现金流保持净流入,显示回款端改善。整体来看,公司经营状况积极,但需关注外部风险因素对业绩的潜在影响。
研报中提示了哪些主要风险?
研报提示了杰瑞股份面临的主要风险包括油价下跌导致上游资本开支缩减、海外客户拓展及新签订单不及预期、汇率风险。油价波动直接影响公司原材料成本和资本开支,海外业务拓展不确定性可能影响未来收入增长,汇率风险则对短期业绩产生直接冲击。这些风险需持续关注,可能对公司业绩和估值产生一定影响。