猜你想问
美欧日央行上周政策动向如何?
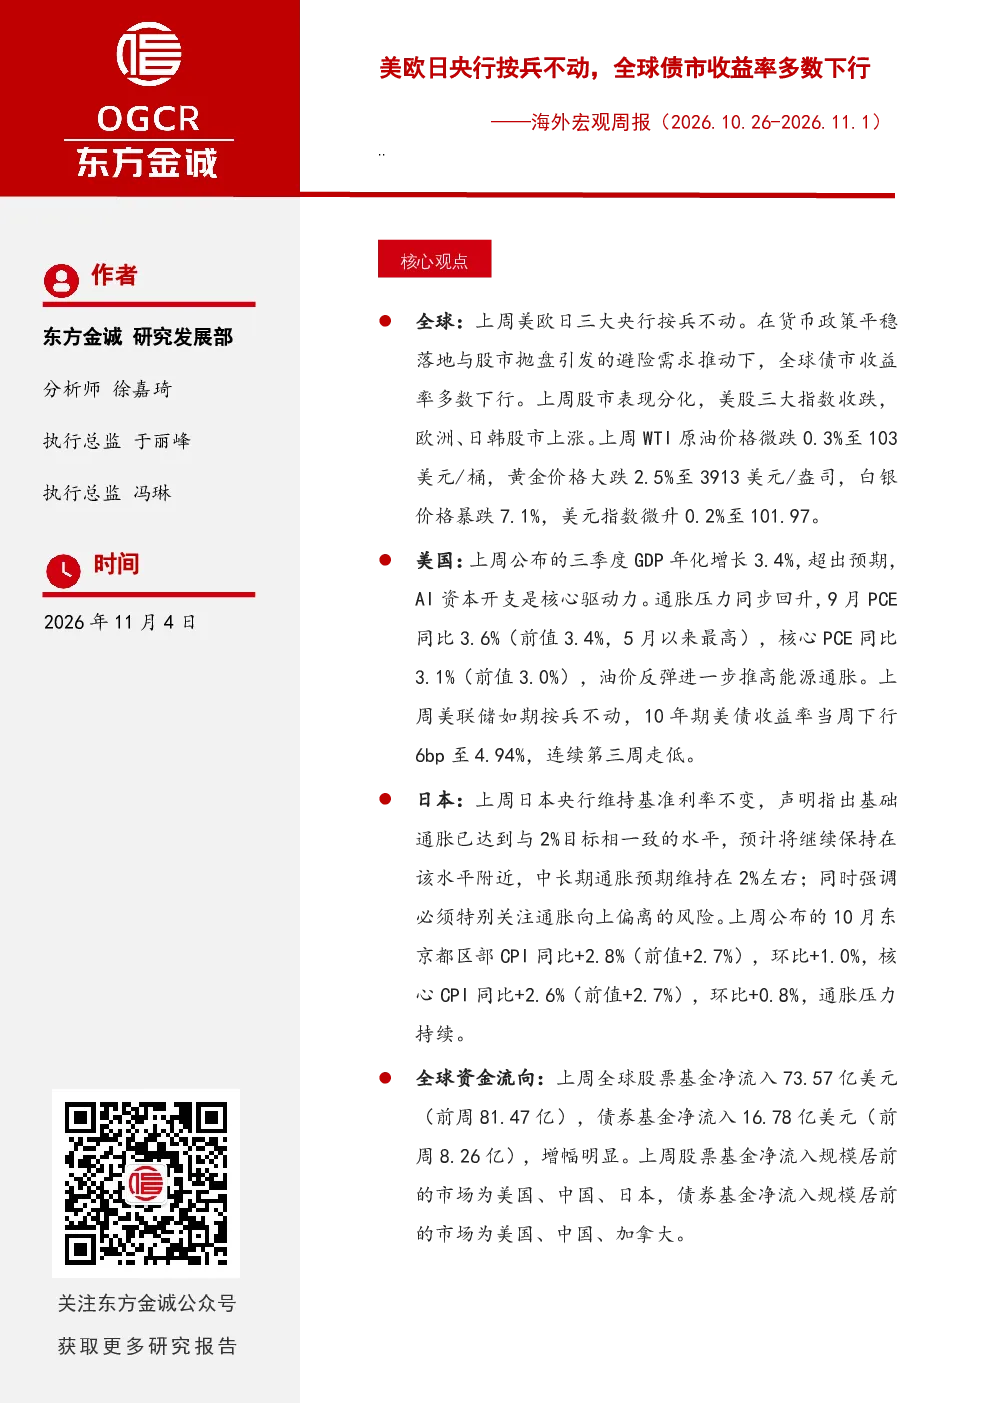
上周美欧日三大央行均维持利率不变。美联储维持联邦基金利率目标区间在3.75%-4.00%,声明将美国经济活动评价上调至“强劲”,删除了“帮助通胀更及时回归2%目标”的表述,沃什宣布从2027年起调整会议制度。欧央行维持三大利率不变,强调能源冲击可能推高通胀并拖累经济增长。日本央行维持基准利率在1.25%不变,警告通胀超调风险上升,并宣布将自明年1月起加速出售ETF,年度规模大幅提升。
全球债市上周走势及原因是什么?
全球债市收益率多数下行,主要受货币政策平稳落地与股市抛盘引发的避险需求推动。美联储维持利率不变,股市出现抛盘,投资者转向避险资产,导致美债、欧债、日债收益率均有所下行。10年期美债收益率下行6bp至4.94%,日本10年期国债收益率下行2bp至2.82%
美国三季度经济表现及驱动因素有哪些?
美国三季度GDP年化增长3.4%,超出预期,AI资本开支是核心驱动力。通胀压力回升,9月PCE同比3.6%,核心PCE同比3.1%。AI领域投资增长显著,成为经济增长的重要支撑。同时,耐用品订单环比增长1.8%,显示制造业活动保持韧性。
全球资金流向上周呈现哪些特点?
上周全球资金流向显示,股票基金净流入73.57亿美元,债券基金净流入16.78亿美元。股票基金净流入规模居前的市场为美国、中国、日本;债券基金净流入规模居前的市场为美国、中国、加拿大。北美地区在股票和债券基金净流入中均位居前列,显示全球资金对北美市场的偏好。
当前全球经济面临哪些风险因素?
当前全球经济面临多重风险因素。主要央行维持利率不变,但通胀压力仍存,美联储声明删除了“帮助通胀更及时回归2%目标”的表述,显示通胀仍具粘性。日本央行警告通胀超调风险上升,并计划加速出售ETF。此外,能源冲击可能推高通胀并拖累经济增长,全球经济增长面临不确定性。
你可能感兴趣
美欧日三大央行紧缩预期共振,全球债市收益率上行——海外宏观周报(2026.9.7-2026.9.13)
东方金诚2026-09-15
海外宏观周报(2026年第41期):美欧日央行按兵不动,美中期选举即将举行
民银国际2026-11-02
海外宏观周报:美伊谈判释放缓和信号,海外债市收益率多数下行
东方金诚2026-05-25
海外宏观周报:全球主要债市收益率普遍下行
东方金诚2026-10-21
海外宏观周报:美国就业数据走弱带动加息预期降温,全球债市收益率普遍下行
东方金诚2026-08-10
海外宏观周报:美伊冲突再度升级,全球债市收益率普遍上行
东方金诚2026-07-13
超级央行周美欧日集体按兵不动,AI盈利担忧重燃
兴证证券2026-11-01
【宏观专题】全球央行双周志第16期:2019年美欧日货币政策怎么走?影响如何?
华创证券2018-11-27
【宏观专题】全球货币转向跟踪第8期:美欧日央行暂时进入观望期
金融华创证券2025-08-06
【宏观专题】美欧日央行均落地加息——全球货币转向跟踪第16期
华创证券2026-09-25