猜你想问
本周美欧日央行政策有何变化?
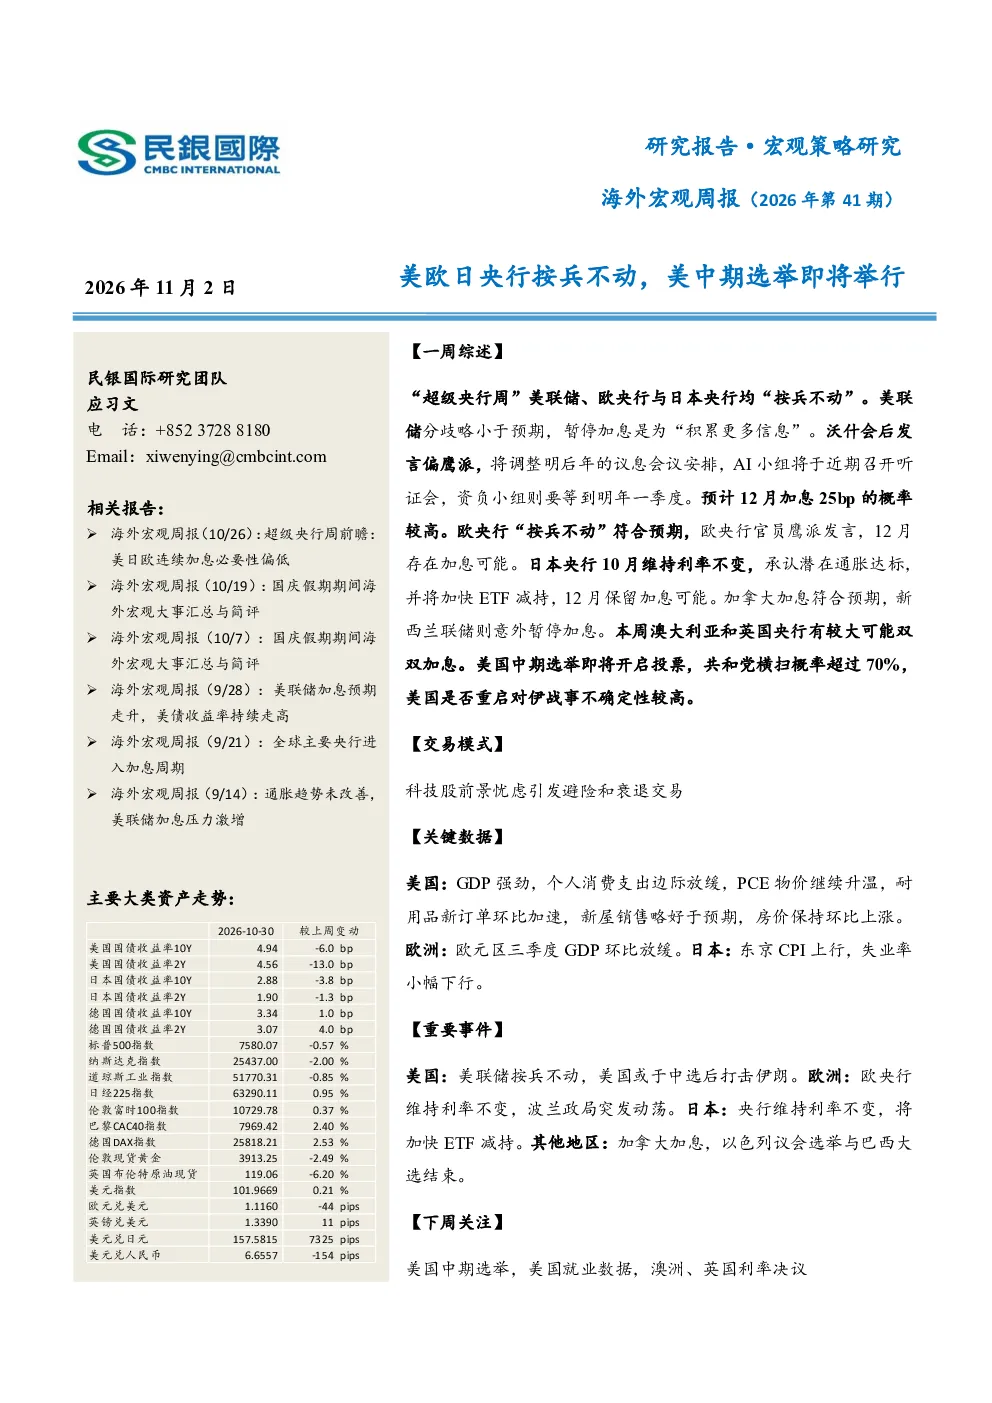
本周美联储、欧央行与日本央行均维持利率不变。美联储暂停加息是为“积累更多信息”,预计12月加息概率较高。欧央行12月存在加息可能,因能源价格推动通胀上行。日本央行承认潜在通胀达标,将加快ETF减持,12月保留加息可能。这些政策调整反映了各国央行对当前经济形势的谨慎评估和对未来通胀走势的关注。
美中期选举对市场有何影响?
美国中期选举即将举行,共和党横扫概率超过70%。若两院皆失,特朗普政府施政将面临巨大阻力。美国是否重启对伊战事不确定性较高,这些政治因素可能对市场情绪和全球经济产生深远影响。投资者需密切关注选举结果及其后续政策动向。
本周哪些央行可能进一步加息?
欧央行12月存在加息可能,因能源价格推动通胀上行。日本央行保留12月加息选项,一旦加息,将确立每季度加息一次的节奏。澳洲联储加息概率超过80%,英格兰银行加息概率则超过90%。这些央行基于当前通胀数据和经济增长前景,可能在未来会议上采取进一步紧缩政策。
本周主要经济数据表现如何?
美国三季度GDP季调环比折年初值+3.4%,个人消费支出边际放缓,PCE物价指数同比+3.6%。欧元区三季度GDP环比+0.4%,失业率保持平稳。日本10月东京都区部CPI同比+2.8%,整体失业率2.4%。这些数据反映了全球经济在通胀压力下的复苏态势和结构性变化。
本周末需关注哪些重要事件?
本周末需关注美国中期选举结果,美国就业数据,澳洲、英国利率决议。这些事件可能对市场走势产生重要影响。同时,需留意美联储按兵不动背景下美国或于中选后打击伊朗的消息,以及欧央行维持利率不变时波兰政局突发动荡的风险。这些事件可能引发市场波动,投资者需谨慎应对。
你可能感兴趣
美欧日三大央行紧缩预期共振,全球债市收益率上行——海外宏观周报(2026.9.7-2026.9.13)
东方金诚2026-09-15
海外宏观周报(2026年第40期):超级央行周前瞻:美日欧连续加息必要性偏低
民银国际2026-10-26
超级央行周美欧日集体按兵不动,AI盈利担忧重燃
兴证证券2026-11-01
【宏观专题】全球央行双周志第16期:2019年美欧日货币政策怎么走?影响如何?
华创证券2018-11-27
【宏观专题】全球货币转向跟踪第8期:美欧日央行暂时进入观望期
金融华创证券2025-08-06
【宏观专题】美欧日央行均落地加息——全球货币转向跟踪第16期
华创证券2026-09-25
2026年《政府工作报告》学习体会:美伊战争或至少延续至中期选举,年内我国央行降准降息的力度不会非常大
文化传媒英大证券2026-03-27
2026年《政府工作报告》学习体会:美伊战争或至少延续至中期选举,年内我国央行降准降息的力度不会非常大
英大证券2026-03-26
海外宏观周报第2期:中期选举后,美股还有“僵局红利”吗?
金融中泰证券2026-09-14
外汇周报:欧日央行按兵不动
鲁证期货2017-07-24