猜你想问
威胜信息2026年三季报核心内容是什么?
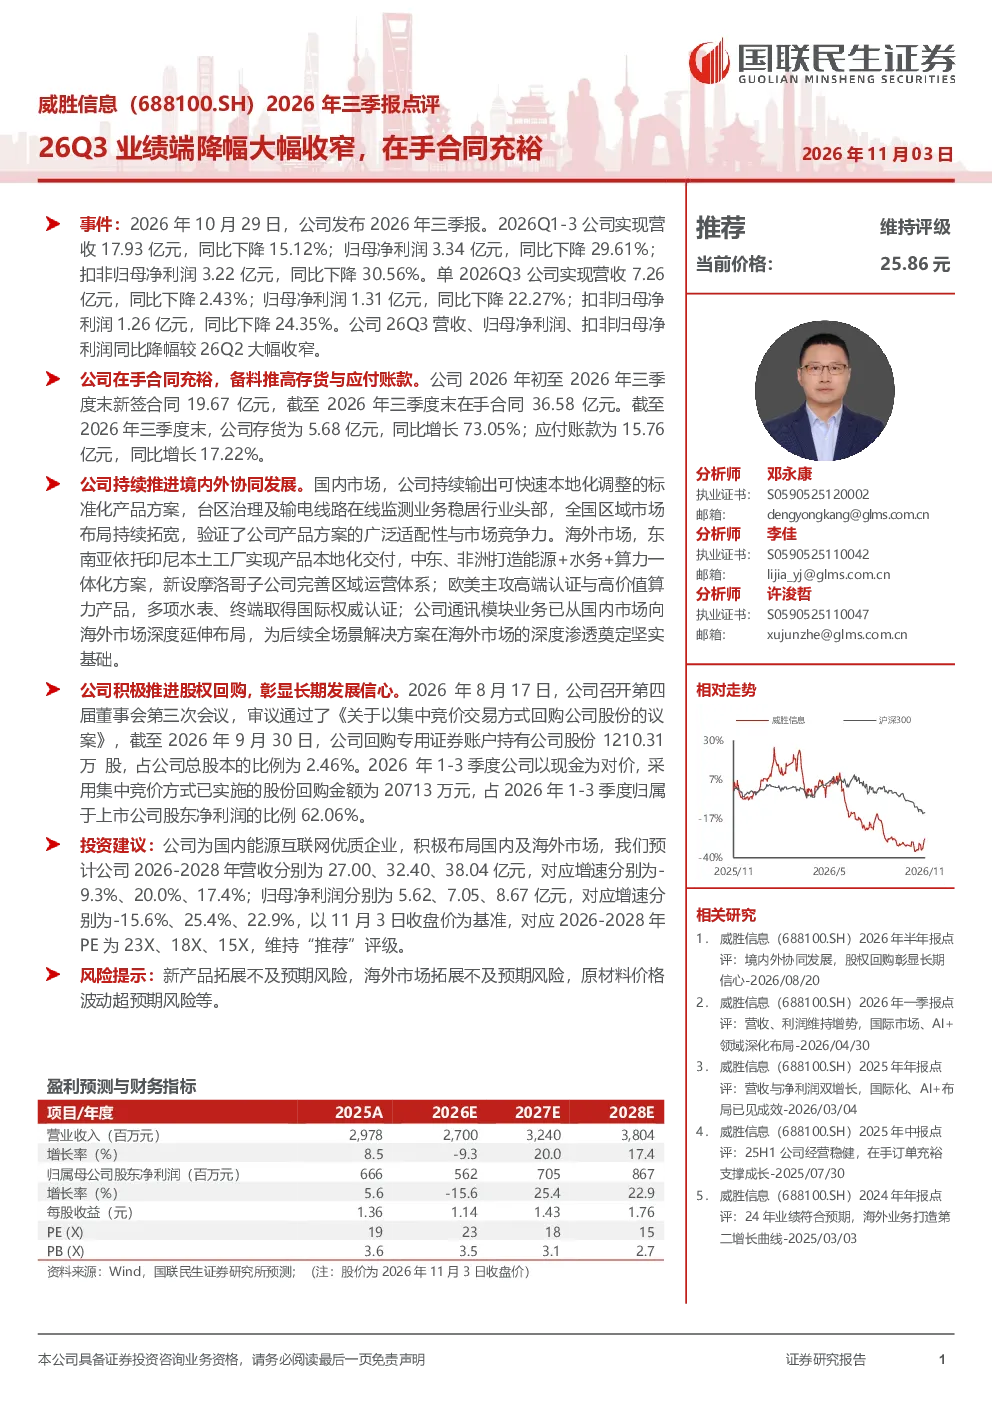
2026年三季报显示,威胜信息Q1-Q3营收17.93亿元,同比下降15.12%;归母净利润3.34亿元,同比下降29.61%。Q3营收7.26亿元,同比下降2.43%;归母净利润1.31亿元,同比下降22.27%。Q3业绩降幅较Q2大幅收窄。公司在手合同充裕,截至2026年三季度末新签合同19.67亿元,在手合同36.58亿元。存货为5.68亿元,同比增长73.05%;应付账款为15.76亿元,同比增长17.22%。
威胜信息所属赛道发展趋势如何?
威胜信息主要业务为台区治理及输电线路在线监测,在国内市场稳居行业头部,全国区域市场持续拓宽。海外市场拓展迅速,东南亚依托印尼工厂实现本地化交付,中东、非洲布局能源+水务+算力一体化方案,新设摩洛哥子公司完善区域运营;欧美主攻高端认证与高价值算力产品;通讯模块业务向海外延伸。公司在手合同充裕,新签合同19.67亿元,在手合同36.58亿元,显示出良好的发展前景。
威胜信息报告重点分析了哪些方向?
报告重点分析了威胜信息2026年三季报的业绩表现,Q3业绩降幅较Q2大幅收窄,显示出公司经营状况逐步改善。同时,报告关注公司在手合同充裕的情况,新签合同19.67亿元,在手合同36.58亿元,为未来业绩增长提供支撑。此外,报告还分析了公司国内市场稳居行业头部,海外市场拓展迅速,以及积极推进股权回购的情况,显示公司战略布局稳健。
威胜信息当前市场现状如何?
威胜信息当前市场现状良好,业绩端Q3降幅大幅收窄,显示出公司经营状况逐步改善。公司在手合同充裕,新签合同19.67亿元,在手合同36.58亿元,为未来业绩增长提供支撑。国内市场稳居行业头部,海外市场拓展迅速,东南亚、中东、非洲等区域布局完善,欧美市场高端产品需求稳定。公司积极推进股权回购,截至2026年9月30日已回购1210.31万股,占总股本2.46%,显示公司对未来发展充满信心。
威胜信息研报有哪些风险提示?
威胜信息研报提示的主要风险包括新产品拓展不及预期,海外市场拓展可能面临挑战,原材料价格波动可能影响公司成本控制。此外,公司存货同比增长73.05%,应付账款同比增长17.22%,需要关注潜在的流动性风险。同时,市场竞争加剧也可能对公司业绩造成压力。