猜你想问
华阳股份26Q3报告核心内容有哪些?
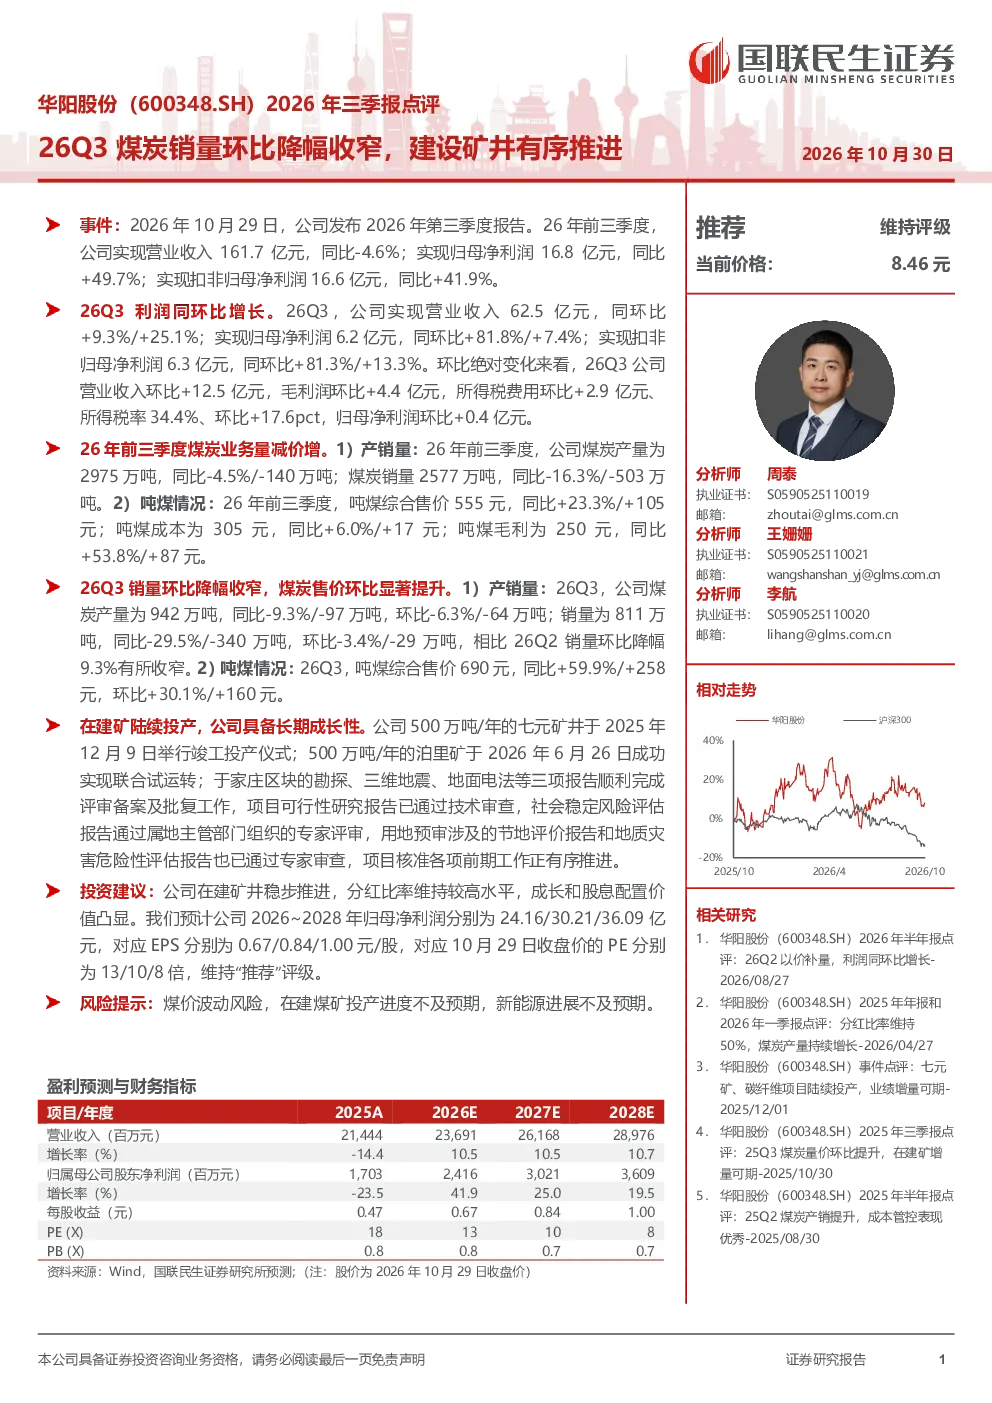
华阳股份26Q3报告显示,公司营业收入62.5亿元,环比增长25.1%;归母净利润6.2亿元,环比增长7.4%。煤炭业务方面,销量环比降幅收窄,吨煤售价显著提升,达到690元,同比增加59.9%。报告强调公司在建矿井有序推进,七元矿井已投产,泊里矿即将试运转,长期成长性具备支撑。
煤炭行业26Q3发展趋势如何?
煤炭行业26Q3呈现量减价增态势。华阳股份销量2577万吨,同比减少16.3%,但吨煤综合售价555元,同比增加23.3%。行业整体受供需关系影响,价格弹性增强,企业盈利能力提升。同时,新能源转型背景下,煤炭企业需关注清洁高效利用和绿色低碳发展,以适应能源结构转型需求。
华阳股份报告重点分析了哪些方面?
华阳股份报告重点分析了煤炭业务量减价增的业绩表现,以及在建矿投产对公司长期成长性的支撑。报告指出,公司吨煤毛利250元,同比增加53.8%,显示出较强的成本控制能力。同时,七元矿井和泊里矿的投产计划,将为公司带来新的增长动力。于家庄区块项目核准前期工作有序推进,进一步增强了公司未来发展的确定性。
当前煤炭市场现状如何判断?
当前煤炭市场处于供需调整阶段,价格波动受多种因素影响。华阳股份26Q3销量环比降幅收窄,显示市场需求逐步回暖。但整体来看,煤炭消费仍面临转型压力,新能源替代加速。企业需加强安全生产管理,优化资源配置,提升智能化水平,以应对市场变化。煤炭价格预计将保持一定弹性,企业需灵活调整经营策略。
华阳股份研报有哪些风险提示?
华阳股份研报提示的主要风险包括:煤价波动风险,煤炭价格受宏观经济、供需关系等多重因素影响,存在不确定性;在建煤矿投产进度不及预期,可能影响公司产能扩张计划;新能源进展不及预期,公司在能源转型背景下需加快布局清洁能源,若进展缓慢可能影响长期竞争力。此外,安全生产风险和环保政策变化也是需关注的风险点。
你可能感兴趣
2026年三季报点评Q3收入环比降幅收窄,AI出海布局持续推进
华创证券2026-10-29
米奥会展2026年三季报点评:Q3收入环比降幅收窄,AI出海布局持续推进
华创证券2026-10-29
汽车行业三季报总结:销量降幅收窄,业绩环比改善
交运设备中泰证券2019-11-10
汽车海外销量点评:9月北美同环比下滑,欧洲降幅收窄
交运设备华创证券2024-11-05
2018年07月销量点评:销量同比降幅扩大,环比降幅收窄
交通运输民生证券2018-08-03
2024年三季报点评:收入降幅收窄,盈利环比改善
食品饮料民生证券2024-11-01
牧原股份三季报点评:Q3业绩基本符合预期,环比改善同比降幅收窄
农林牧渔民生证券2017-10-18
2024年三季报点评:Q3业绩降幅环比收窄投资金仍贡献收入增长
商贸零售东吴证券2024-10-28
Q3利润环比明显上升,同比降幅收窄-2025年三季报点评
西部证券2025-10-28
2020年三季报点评:Q3业绩降幅环比收窄,表现符合预期
商贸零售华创证券2020-11-02