猜你想问
这份研报的核心内容是什么?
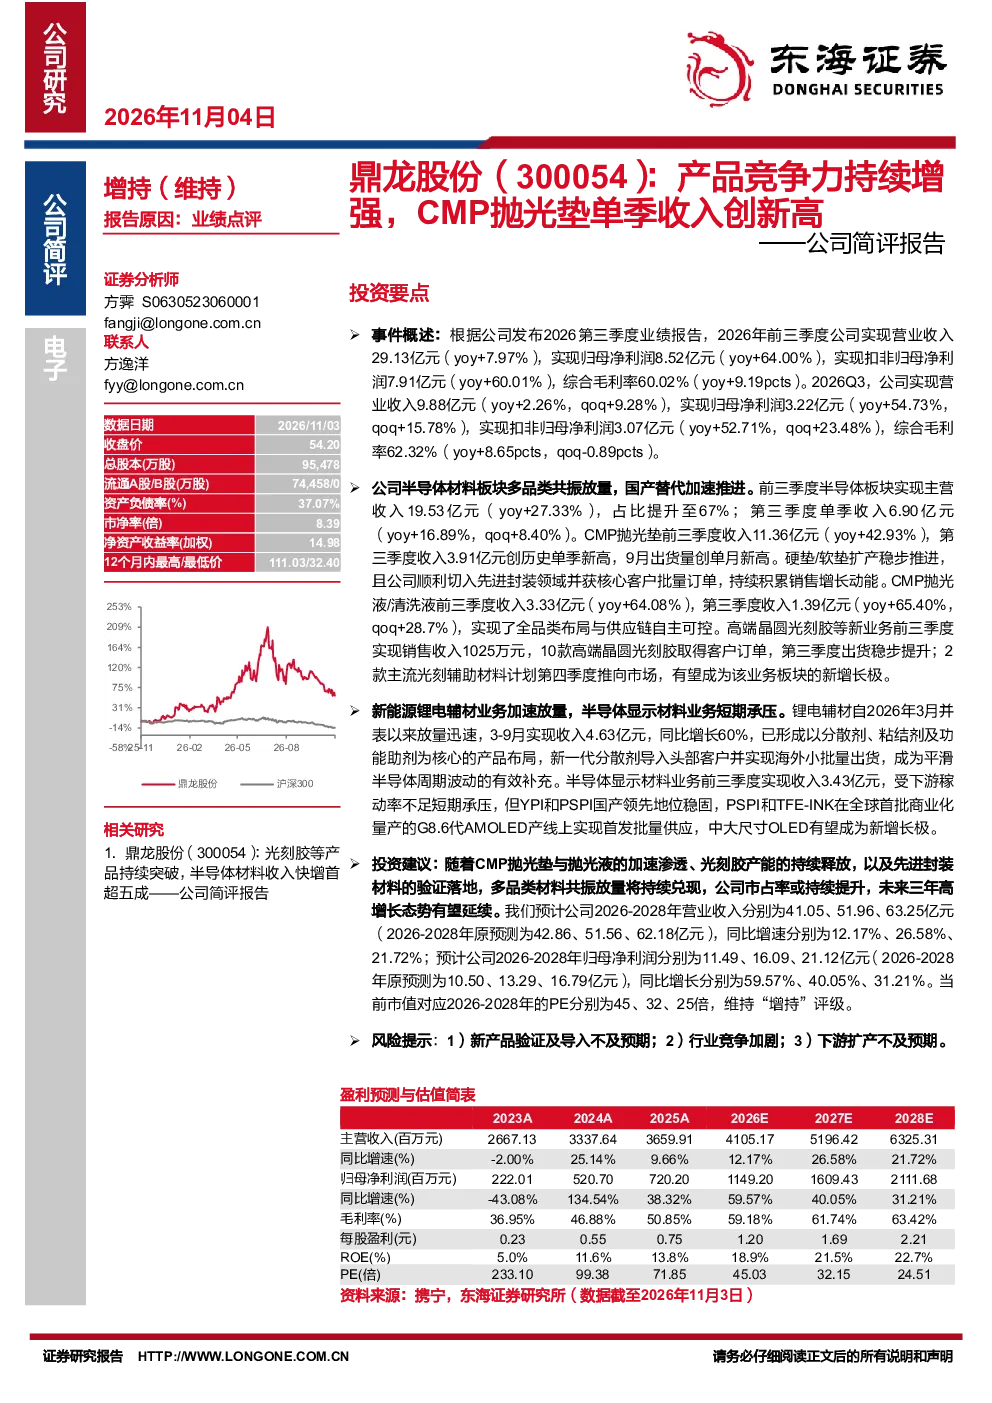
该研报指出鼎龙股份2026年前三季度营业收入29.13亿元,同比增长7.97%,归母净利润8.52亿元,同比增长64.00%,综合毛利率60.02%。第三季度单季收入9.88亿元,同比增长2.26%,净利润3.22亿元,同比增长54.73%,毛利率62.32%。CMP抛光垫前三季度收入11.36亿元,同比增长42.93%,第三季度收入3.91亿元创历史新高。报告强调CMP抛光垫与抛光液的加速渗透、光刻胶产能的持续释放,以及先进封装材料的验证落地将推动公司未来高增长。
半导体材料赛道的发展趋势如何?
半导体材料赛道呈现多品类材料共振放量的趋势。CMP抛光垫与抛光液加速渗透,硬垫/软垫扩产稳步推进并切入先进封装领域。高端晶圆光刻胶等新业务取得客户订单,出货稳步提升。新能源锂电辅材业务自2026年3月并表以来放量迅速,形成以分散剂、粘结剂及功能助剂为核心的产品布局。半导体显示材料业务虽受下游稼动率不足短期承压,但YPI和PSPI国产领先地位稳固,PSPI和TFE-INK已实现全球首批商业化量产。这些迹象表明多品类材料将共同推动行业增长。
报告重点分析了哪些业务板块?
报告重点分析了半导体材料板块,该板块前三季度收入19.53亿元,占比67%。CMP抛光垫前三季度收入11.36亿元,同比增长42.93%,第三季度收入3.91亿元创历史单季新高。硬垫/软垫扩产稳步推进,并切入先进封装领域获核心客户批量订单。CMP抛光液/清洗液前三季度收入3.33亿元,同比增长64.08%,第三季度收入1.39亿元,同比增长65.40%。此外,报告还关注了新能源锂电辅材业务(3-9月收入4.63亿元,同比增长60%)和半导体显示材料业务(前三季度收入3.43亿元)。
当前半导体材料市场的现状如何?
当前半导体材料市场呈现多品类材料共振放量的态势。CMP抛光垫与抛光液加速渗透,硬垫/软垫扩产稳步推进并切入先进封装领域。高端晶圆光刻胶等新业务取得客户订单,出货稳步提升。新能源锂电辅材业务自2026年3月并表以来放量迅速,形成以分散剂、粘结剂及功能助剂为核心的产品布局。半导体显示材料业务虽受下游稼动率不足短期承压,但YPI和PSPI国产领先地位稳固,PSPI和TFE-INK已实现全球首批商业化量产。整体来看,多品类材料共同推动行业增长,市场竞争激烈但创新机会并存。
研报提示了哪些风险因素?
研报提示了以下风险因素:1)新产品验证及导入不及预期,可能导致部分业务增长放缓;2)行业竞争加剧,可能压缩产品利润空间;3)下游扩产不及预期,可能影响公司材料销售。这些风险需关注,但报告同时指出公司多品类材料共振放量将持续兑现,未来三年高增长态势有望延续。