猜你想问
这份研报的核心内容是什么?
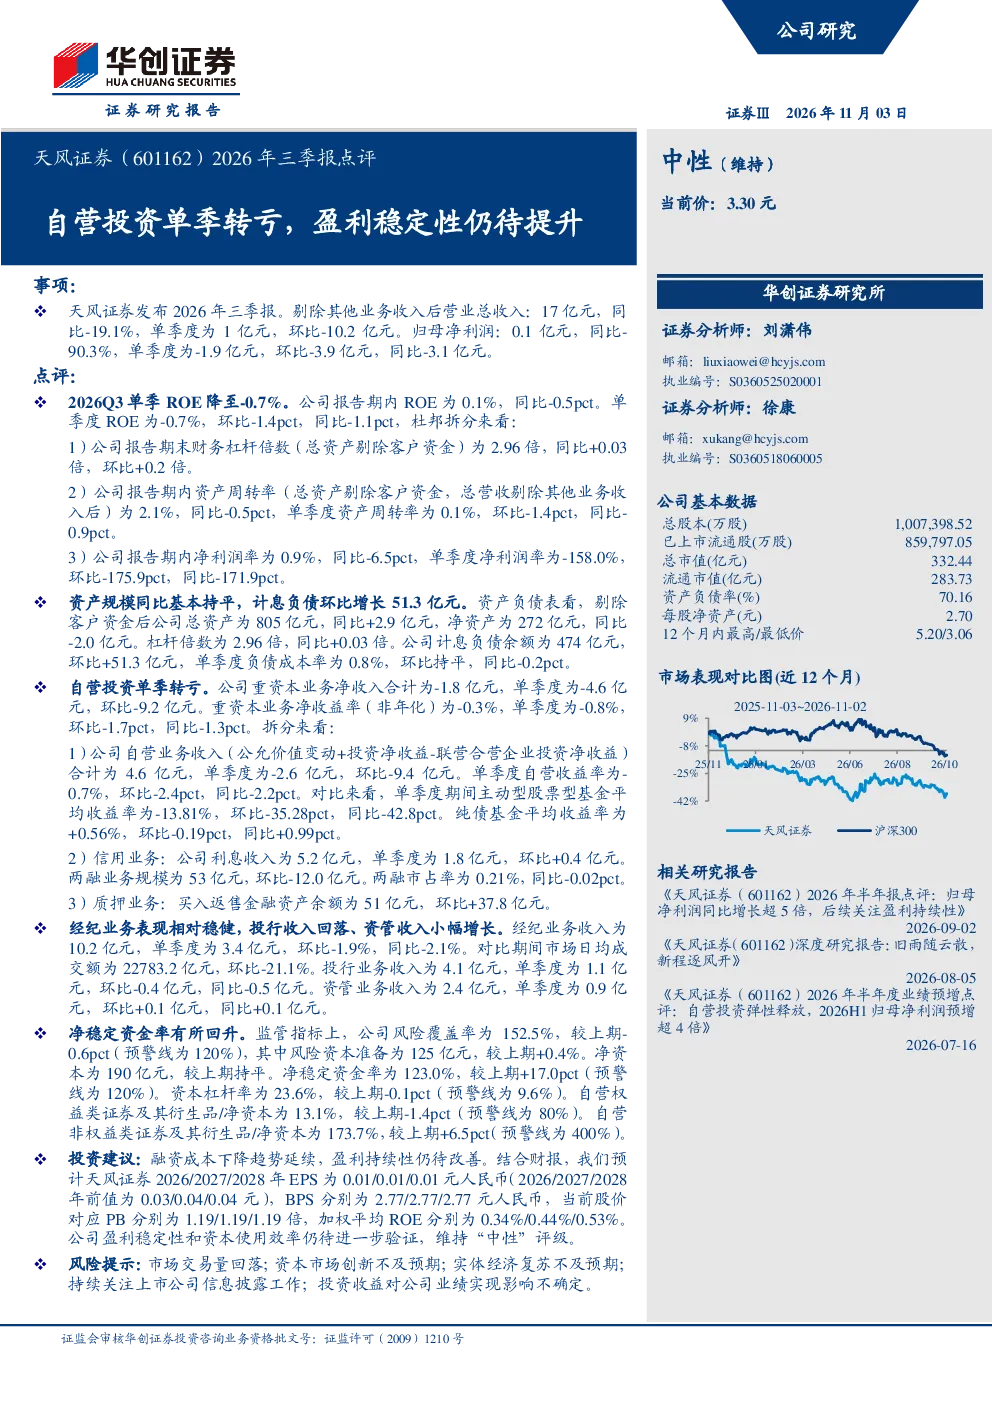
天风证券2026年三季报显示,公司盈利稳定性仍待提升,自营投资单季转亏,ROE降至-0.7%。报告期内,公司财务杠杆倍数上升,资产周转率和净利润率均大幅下降,资本使用效率需进一步验证。具体来看,营业总收入17亿元,同比-19.1%,单季度1亿元,环比-10.2亿元;归母净利润0.1亿元,同比-90.3%,单季度-1.9亿元,环比-3.9亿元。自营投资净收入-1.8亿元,单季度-4.6亿元,环比-9.2亿元,单季度自营收益率-0.7%。报告还指出,财务杠杆倍数升至2.96倍,同比+0.03倍,环比+0.2倍,而资产周转率降至2.1%,同比-0.5pct,单季度0.1%,环比-1.4pct。净利润率0.9%,同比-6.5pct,单季度-158.0%,环比-175.9pct,同比-171.9pct。
报告对行业发展趋势有何分析?
报告未明确提及行业发展趋势,但通过分析公司财务数据,可间接反映行业面临的挑战。公司自营投资单季转亏、ROE降至-0.7%、资产周转率和净利润率大幅下降,暗示行业整体盈利能力可能面临压力。财务杠杆倍数上升,提示行业扩张中需关注负债风险。净稳定资金率提升至123.0%,显示公司在行业波动中具备一定韧性。但报告未提供具体行业政策或竞争格局变化信息,需结合外部行业报告进一步判断。
报告重点分析了哪些方向?
报告重点分析了公司自营投资亏损及其对盈利稳定性的影响,财务杠杆上升与资本使用效率问题。具体包括自营投资单季净收入-4.6亿元,自营收益率-0.7%,财务杠杆倍数升至2.96倍,资产周转率降至2.1%,净利润率大幅下滑至-158.0%。此外,报告还关注了公司收入结构,如经纪业务收入10.2亿元,单季度3.4亿元,环比-1.9%;投行业务收入4.1亿元,单季度1.1亿元,环比-0.4%;资管业务收入2.4亿元,单季度0.9亿元,环比+0.1%。但未深入分析各业务板块的具体驱动因素。
当前市场对该公司有何判断?
市场对该公司当前表现反应负面,主要集中于自营投资亏损及盈利能力下降。ROE降至-0.7%、净利润率大幅下滑至-158.0%,单季归母净利润-1.9亿元,同比大幅下降90.3%,引发市场对公司经营策略和风险控制的担忧。财务杠杆倍数上升至2.96倍,进一步加剧市场对其财务风险的顾虑。尽管净稳定资金率提升至123.0%,显示短期流动性无忧,但长期盈利稳定性仍需观察。市场普遍关注公司如何改善自营投资表现,以及各业务板块能否恢复增长动能。
研报提示了哪些风险?
研报提示的主要风险包括市场交易量回落、资本市场创新不及预期、实体经济复苏不及预期、上市公司信息披露工作、投资收益不确定性。具体而言,自营投资亏损反映市场交易量或资产价格波动风险,ROE持续为负提示投资收益不确定性。财务杠杆上升加剧了市场对资本市场的敏感性,若创新不足或经济复苏缓慢,可能进一步压缩盈利空间。此外,信息披露质量及上市公司配合程度,也可能影响市场对公司真实经营状况的判断。