猜你想问
这份研报主要分析了哪些内容?
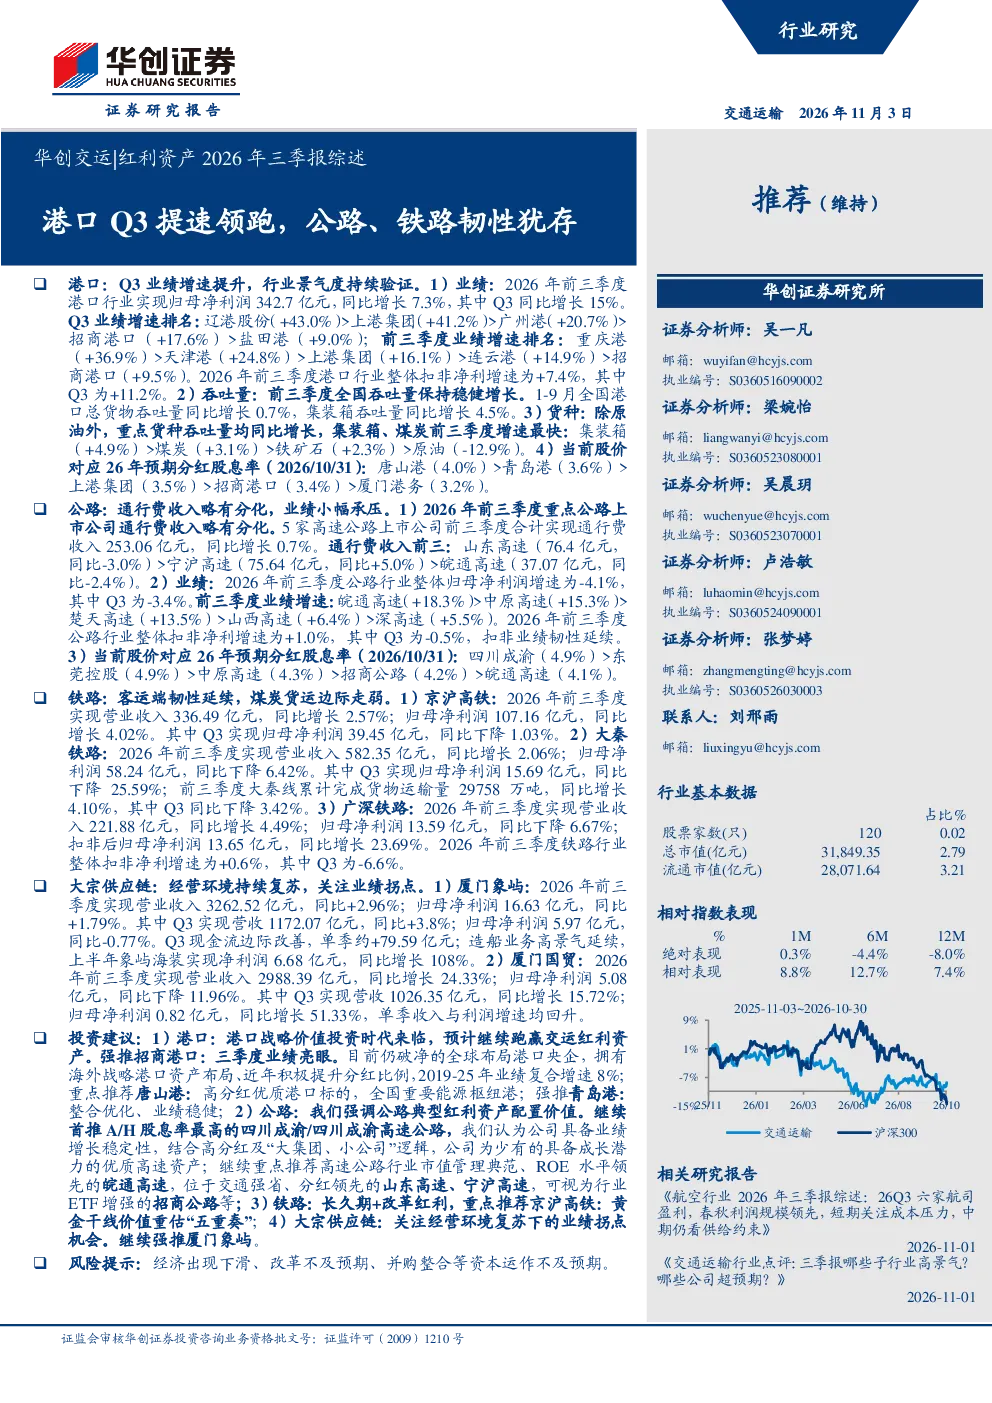
这份研报主要分析了2026年前三季度交通运输行业的整体表现,重点聚焦港口、公路、铁路和大宗供应链四大板块。报告显示,港口业务在Q3实现显著提速,业绩增速领跑行业,其中辽港股份、上港集团等表现突出;公路行业整体净利润增速有所放缓但仍保持韧性,扣非净利润增速为正;铁路方面,京沪高铁客运和广深铁路扣非净利润增长显著,但大秦铁路净利润有所下降;大宗供应链中厦门象屿和厦门国贸表现各异。报告还对比了各板块重点企业的吞吐量、货种增长、股息率等关键指标,并对各行业的发展趋势进行了展望。
交通运输行业未来发展趋势如何?
交通运输行业未来发展趋势呈现多元化特点。港口方面,受益于集装箱和煤炭等货种的稳健增长,行业整体吞吐量保持稳定,但需关注原油等货种下滑带来的影响。公路行业面临通行费收入增长分化的挑战,但扣非净利润增速显示其经营韧性。铁路方面,客运业务保持增长,但煤炭货运面临结构调整压力。大宗供应链企业如厦门象屿则受益于造船业务的高景气度。整体来看,行业竞争加剧,企业需通过技术创新和效率提升来应对市场变化,同时政策支持对行业发展具有重要意义。
研报中重点分析了哪些方向?
研报重点分析了交通运输行业各细分领域的业绩表现和未来潜力。在港口板块,报告详细对比了各港口的Q3业绩增速和前三季度业绩表现,并梳理了重点货种的吞吐量变化情况,如集装箱和煤炭的增长。公路板块则关注了通行费收入的分化趋势和扣非净利润的韧性表现,列举了皖通高速等业绩增长突出的企业。铁路板块重点分析了京沪高铁、大秦铁路和广深铁路的营收和净利润变化,特别是扣非净利润的对比。大宗供应链方面,报告对比了厦门象屿和厦门国贸的营收和利润增长情况。此外,报告还梳理了各板块的股息率水平,为投资者提供了参考。
当前交通运输市场现状如何?
当前交通运输市场呈现稳中有变的特点。港口业务在Q3表现强劲,业绩增速显著提升,但不同港口之间存在分化,部分港口如盐田港增速相对较慢。公路行业整体净利润增速有所放缓,但扣非净利润保持正增长,显示其经营效率有所提升。铁路方面,客运业务增长稳定,但货运业务面临结构调整压力,大秦铁路净利润同比下降。大宗供应链企业中,厦门象屿受益于造船业务景气,现金流改善明显,而厦门国贸则面临利润下滑的挑战。总体来看,交通运输市场在保持稳健增长的同时,各细分领域也面临不同的挑战和机遇。
研报中提示了哪些风险?
研报提示了交通运输行业未来可能面临的风险。首先,宏观经济下滑可能影响行业整体需求,特别是货运业务。其次,行业改革措施若不及预期,可能影响企业盈利能力。此外,并购整合等资本运作若未能达到预期效果,也可能带来不确定性。港口业务需关注原油等货种下滑的风险,公路行业需警惕通行费收入增长放缓的挑战,铁路方面则需应对煤炭货运结构调整的压力。大宗供应链企业需关注原材料价格波动和市场竞争加剧的影响。投资者在关注行业增长潜力的同时,需警惕这些潜在风险。