猜你想问
这份研报的核心内容是什么?
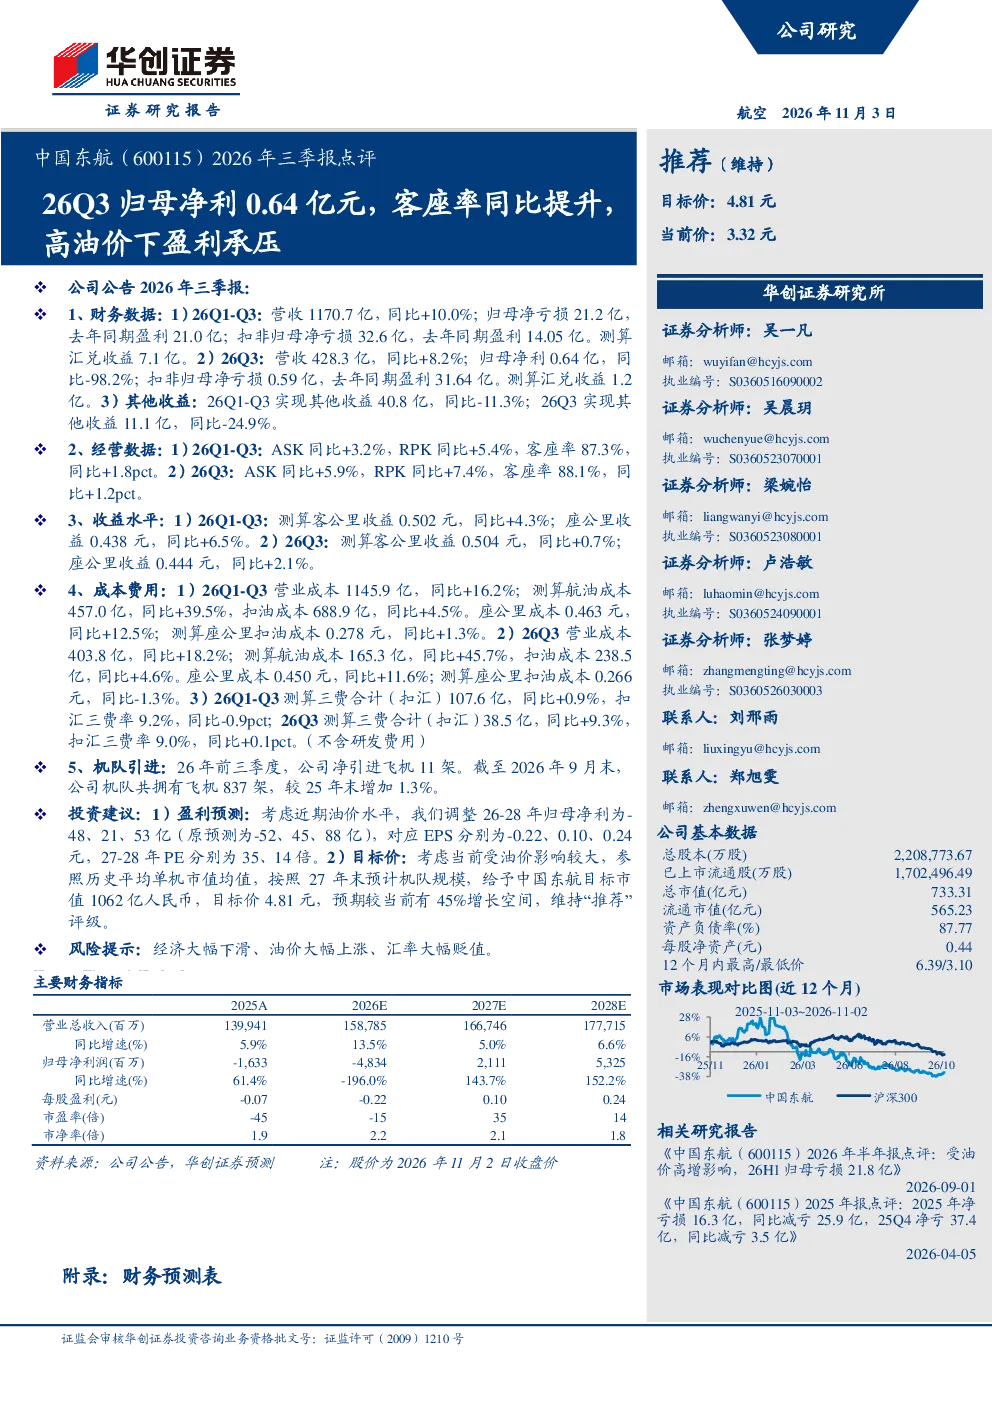
这份研报主要点评了中国东航2026年前三季度及第三季度的财务和经营数据。报告显示,2026年前三季度公司营收1170.7亿,同比增长10.0%,但归母净亏损21.2亿,去年同期为盈利。第三季度营收428.3亿,同比增长8.2%,归母净利0.64亿,同比大幅下降98.2%。客座率方面,前三季度为87.3%,同比提升1.8个百分点,第三季度为88.1%,同比提升1.2个百分点。报告还分析了成本费用情况,特别是航油成本的显著上涨对公司盈利的冲击。
航空行业目前的发展趋势如何?
航空行业目前面临高油价带来的盈利压力,但客座率持续提升显示市场需求恢复。国际航空运输协会(IATA)预测,随着疫情影响减弱,全球航空需求将持续复苏,但燃油成本仍是主要挑战。国内航线逐步恢复,航空公司通过优化机队结构、提升运营效率等方式应对成本压力。政策层面,国家支持航空业发展,推动行业整合和市场化改革,为行业长期发展提供支撑。
研报重点分析了哪些方面?
研报重点分析了中国东航的财务数据、经营数据、成本费用及机队规模。财务方面,报告详细对比了营收、净利润、扣非净利润等关键指标,揭示了高油价对航油成本和盈利能力的显著影响。经营方面,客座率的提升和ASK、RPK的增长显示公司运营效率有所改善。成本费用方面,航油成本同比大幅上涨39.5%,成为主要压力来源。机队规模方面,报告提到前三季度净引进飞机11架,机队规模达到837架,较2025年末增长1.3%。
当前航空市场的现状如何判断?
当前航空市场处于逐步复苏阶段,但面临高油价和供应链紧张的挑战。随着全球疫苗接种率提高和旅行限制放宽,航空需求持续增长,但燃油价格居高不下,压缩了航空公司的利润空间。国内航线恢复较快,但国际航线仍受疫情影响较大。航空公司普遍采取提升客座率、优化航线网络、发展低成本业务等措施应对压力。市场竞争加剧,行业整合趋势明显。
这份研报提示了哪些风险?
这份研报提示了三个主要风险:经济大幅下滑可能导致航空需求萎缩,影响公司营收和利润;油价大幅上涨将持续侵蚀公司盈利能力,增加经营成本压力;汇率大幅贬值可能影响公司财务报表,特别是汇兑损益。此外,疫情反复、地缘政治风险等也可能对航空业造成不确定性。投资者需密切关注宏观经济环境、国际油价走势及汇率变化等因素。