猜你想问
这份研报主要讲了什么内容?
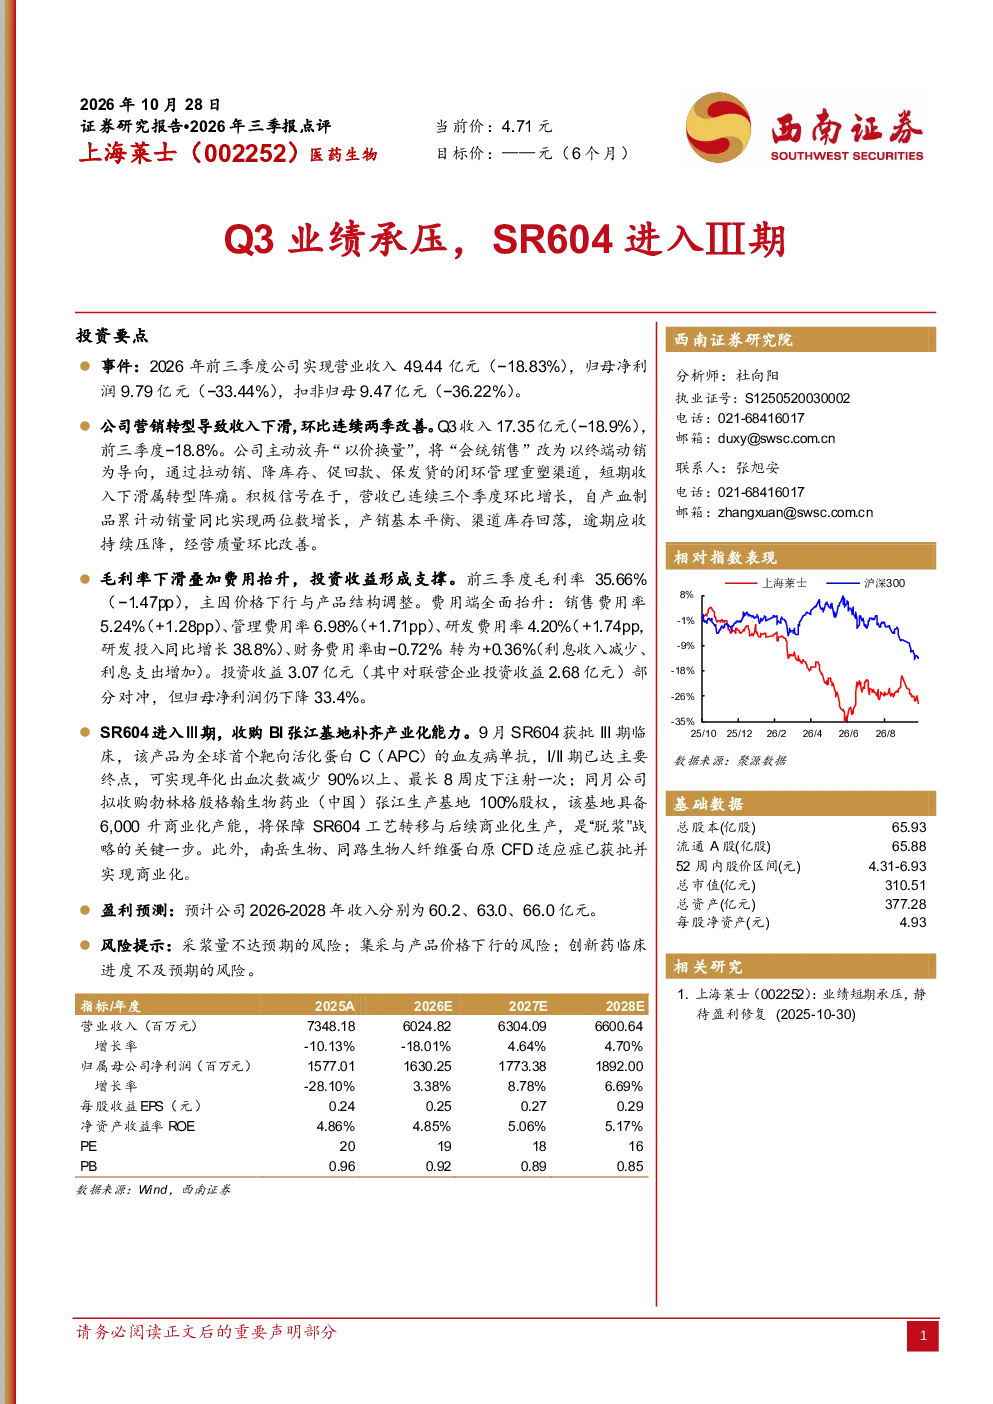
这份研报主要分析了2026年三季报,指出Q3业绩承压,但营收环比连续两季改善。公司主动放弃“以价换量”,通过拉动销、降库存、促回款、保发货的闭环管理重塑渠道,短期收入下滑属转型阵痛。积极信号在于营收连续三个季度环比增长,自产血制品累计动销量同比实现两位数增长,产销基本平衡、渠道库存回落,逾期应收持续压降,经营质量环比改善。同时,毛利率下滑叠加费用抬升,投资收益部分对冲,归母净利润仍下降33.4%。SR604进入Ⅲ期临床,公司拟收购勃林格殷格翰生物药业(中国)张江生产基地100%股权,补齐产业化能力。预计2026-2028年收入分别为60.2、63.0、66.0亿元。
医药生物行业目前的发展趋势如何?
医药生物行业目前的发展趋势聚焦于创新药研发与产业化能力提升。以血友病单抗为例,全球首个靶向活化蛋白C的单抗SR604进入Ⅲ期临床,展现出显著疗效,年化出血次数减少90%以上,最长8周皮下注射一次,这类创新药代表了行业向精准治疗和长效治疗发展的方向。同时,行业并购整合加速,如公司拟收购勃林格殷格翰生物药业(中国)张江生产基地,旨在补齐产业化短板,提升市场竞争力。此外,南岳生物、同路生物等企业的人纤维蛋白原CFD适应症获批商业化,显示行业在创新领域持续突破,但需关注集采与产品价格下行的压力。
研报重点分析了哪些方向?
研报重点分析了公司营销转型对业绩的影响及改善情况。报告指出,公司主动放弃“以价换量”,将销售模式改为以终端动销为导向,通过闭环管理重塑渠道,短期收入下滑属转型阵痛,但营收已连续三个季度环比增长,自产血制品动销量同比两位数增长,经营质量环比改善。此外,研报关注毛利率下滑(35.66%)、费用端全面抬升(销售、管理、研发费用率均上升)及投资收益对冲效果,归母净利润下降33.4%。重点还在于SR604进入Ⅲ期临床及收购勃林格殷格翰张江基地,补齐产业化能力,是“脱浆”战略关键一步。
当前市场对医药生物行业的现状判断是什么?
当前医药生物行业市场现状呈现创新与挑战并存的态势。一方面,创新药研发取得突破,如血友病单抗SR604进入Ⅲ期临床,展现出高疗效,推动行业向精准化、长效化发展。另一方面,行业面临集采与价格下行压力,导致毛利率下滑,费用端全面抬升,影响企业盈利能力。同时,产业化能力成为关键竞争要素,企业通过并购基地、提升产能等方式补齐短板,如公司收购勃林格殷格翰张江基地,保障SR604商业化生产。此外,行业整合加速,部分企业如南岳生物、同路生物的产品获批商业化,显示行业在创新领域持续突破,但需关注采浆量、临床进度等风险。
研报提到了哪些风险提示?
研报提示了医药生物行业及公司面临的多重风险。首先,采浆量不达预期可能影响血制品业务收入,尤其对公司自产血制品的动销量构成压力。其次,集采与产品价格下行将导致毛利率持续承压,影响整体盈利水平。再次,创新药临床进度不及预期,如SR604未能达到预期疗效或遭遇审批延迟,将影响公司未来增长预期。此外,研发费用大幅增加(同比增长38.8%)也需关注其投入产出效率。最后,行业竞争加剧、政策变化等外部因素也可能对公司经营产生影响,需持续跟踪行业动态。