猜你想问
云天化2026年三季报核心数据有哪些?
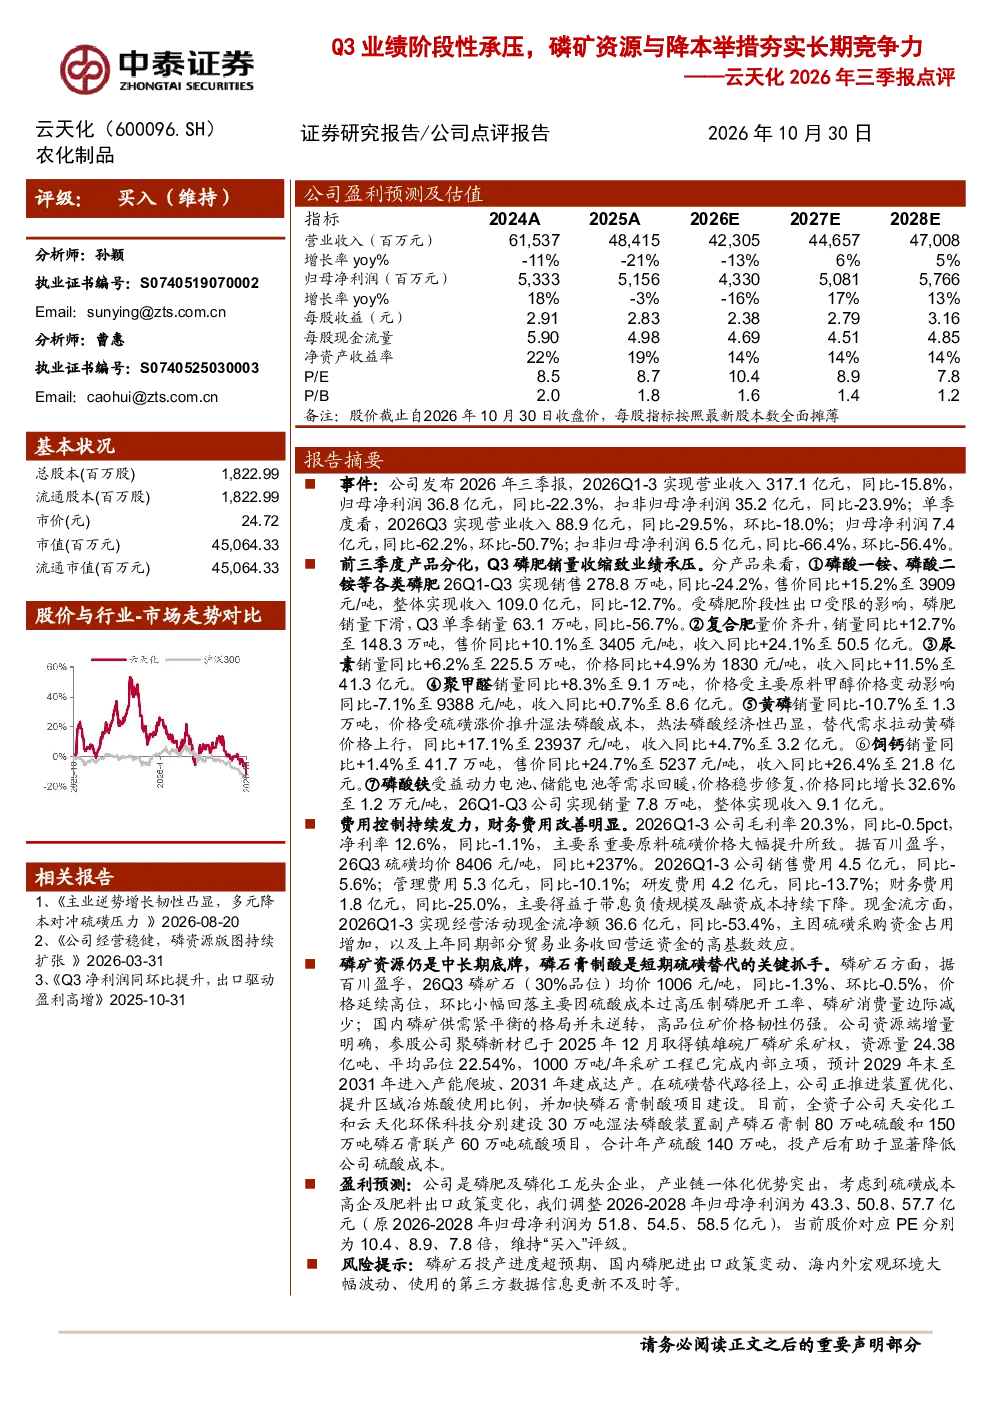
云天化2026年三季报显示,Q1-3实现营业收入317.1亿元,同比-15.8%,归母净利润36.8亿元,同比-22.3%。单季度看,Q3营收88.9亿元,同比-29.5%,归母净利润7.4亿元,同比-62.2%。产品分化明显,磷肥销量下滑,复合肥量价齐升,尿素、聚甲醛、黄磷、饲钙等表现稳健或增长,磷酸铁受益新能源需求回暖,价格同比+32.6%
农化制品行业发展趋势如何?
农化制品行业正经历结构性调整,新能源相关产品如磷酸铁需求回暖,带动相关产品价格上涨。同时,硫磺等原料价格波动对行业利润影响显著,企业需通过磷石膏制酸等降本举措提升竞争力。长期来看,磷矿资源优势仍是行业关键壁垒,头部企业通过资源布局和工艺创新巩固领先地位
云天化报告重点分析了哪些方面?
云天化报告重点分析了产品结构分化、成本控制成效及资源布局。报告指出,公司磷肥销量下滑但复合肥表现亮眼,费用控制成效显著,销售、管理、财务费用均实现同比下降。磷矿资源方面,公司参股聚磷新材获镇雄碗厂磷矿采矿权,为长期发展奠定基础
当前农化制品市场现状如何?
当前农化制品市场呈现原料成本高企与产品需求分化并存的状态。硫磺价格大幅提升对行业利润造成压力,但新能源需求带动磷酸铁等产品价格上涨。企业普遍重视降本增效,通过磷石膏制酸等替代方案降低成本,市场竞争格局持续优化
云天化研报提示了哪些风险?
云天化研报提示的风险包括:磷矿石投产进度超预期可能影响资源保障;国内磷肥进出口政策变动可能影响市场供需;海内外宏观环境大幅波动可能影响需求及成本;第三方数据信息更新不及时可能导致分析偏差
你可能感兴趣
2024年三季报点评:Q3业绩承压,携手ABB夯实母线竞争力
民生证券2024-10-29
Q3 业绩阶段性承压,长期成长性不变——广东宏大 2025 年三季报点评
中泰证券2025-10-25
2022年三季报点评:Q3业绩承压,强研发构筑长期竞争力
电子设备民生证券2022-11-13
2026年三季报点评报告:业绩阶段性承压,境外与矿业服务结构持续优化
建筑建材华龙证券2026-10-23
点评报告:销量短期承压,产品结构升级与全渠道布局夯实长期竞争力
食品饮料万联证券2026-10-29
2026年三季报点评:Q3归母净利同比承压,猪肉价格下降拖累阶段性经营表现
食品饮料国信证券2026-10-28
珂玛科技2026年三季报点评 收入稳定增长 利润率阶段性承压 长期看好陶瓷件替代先锋
未知机构2026-10-27
2021年报点评:业绩边际阶段性承压,不改长期核心竞争力
华创证券2022-04-01
业绩阶段性承压,持续夯实核心竞争力释放成长潜力
中邮证券2024-04-12
2022年三季报点评:Q3业绩阶段性承压,省外拓展有序进行
食品饮料东亚前海证券2022-10-26