猜你想问
德赛西威2026年Q3营收增长情况如何?
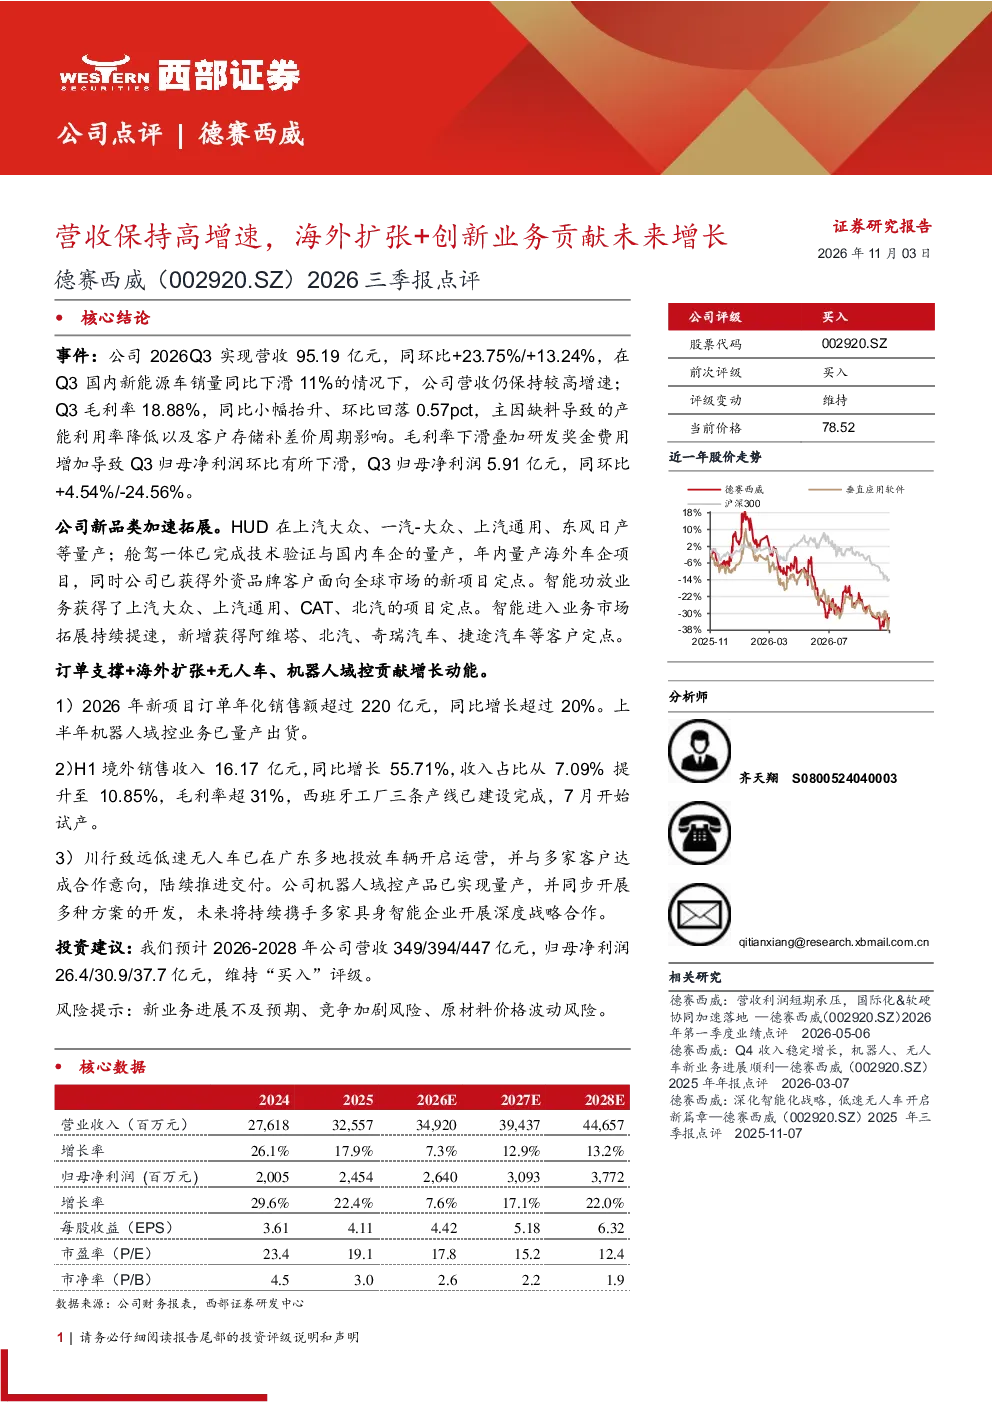
2026年Q3公司实现营收95.19亿元,同环比分别增长23.75%和13.24%,在新能源车销量下滑背景下仍保持高增速。毛利率为18.88%,同比微升但环比回落0.57pct,主因缺料导致产能利用率降低及客户补差价周期。归母净利润5.91亿元,同环比增长4.54%和-24.56%,受毛利率下滑及研发奖金费用增加影响。
德赛西威在哪些新品类拓展方面取得进展?
HUD已在上汽大众、一汽-大众等车企量产;舱驾一体完成技术验证并推进国内车企量产,年内量产海外车企项目,已获外资品牌全球项目定点;智能功放获上汽大众、CAT等客户定点;智能进入业务新增阿维塔、北汽等客户。这些新品类拓展为公司未来增长提供了重要支撑。
德赛西威的增长动能主要来自哪些方面?
订单支撑方面,2026年新项目订单年化销售额超220亿元,同比增长超20%。海外扩张方面,H1境外销售收入16.17亿元,同比增长55.71%,收入占比达10.85%,毛利率超31%;西班牙工厂三条产线完成建设,7月开始试产。无人车与机器人方面,川行致远低速无人车已在广东多地投放运营,并与多家客户达成合作意向;机器人域控产品实现量产,并同步开发多种方案,未来将深化与具身智能企业合作。
当前汽车智能化赛道的发展趋势如何?
汽车智能化赛道正朝着更加集成化、智能化、网联化的方向发展。舱驾一体等技术的成熟和应用,推动了汽车智能化水平的提升。同时,海外市场的扩张和无人车、机器人等新业务的探索,也为行业带来了更多可能性。未来,随着技术的不断进步和应用场景的拓展,汽车智能化赛道有望迎来更广阔的发展空间。
德赛西威面临哪些风险提示?
德赛西威面临的主要风险包括新业务进展不及预期、竞争加剧、原材料价格波动等。新业务的发展存在不确定性,市场竞争也日益激烈,原材料价格的波动可能影响公司的成本控制。因此,公司需要密切关注市场变化,加强风险管理,以确保业务的稳健发展。
你可能感兴趣
德赛西威(002920.SZ)系列点评十:2026Q3营收快速增长 物理AI全栈布局
国联民生证券2026-10-28
东北证券2026年半年报点评:利润增速领先营收,经纪业务保持较快增长
华创证券2026-08-24
公司2020年三季报点评:营收保持稳健增长,传统创新业务持续推进
信息技术长城证券2020-10-29
三季报点评报告:新材料业务保持高增速,未来增长可期
国防军工万联证券2020-10-22
2016年报点评:营收稳步增长,机制创新下业绩有望保持高增速
食品饮料国泰君安证券2017-04-19
2023年三季报点评:三季度营收保持高增速,募投项目如期推进
西部证券2023-10-19
2025年三季报点评:营收保持增长,利润增速提升
信息技术华创证券2025-10-19
钢研高纳三季报点评:Q3单季度营收同比增长26%,需求旺盛业绩有望保持较快增速
建筑建材中邮证券2023-10-27
营收稳健增长,物业管理业务持续扩张2026年半年报点评
房地产财信证券2026-08-28
营收逆势增长,厨卫五金增速领跑——悍高集团2026年半年报点评
中泰证券2026-08-11