猜你想问
德赛西威2026Q3营收增长情况如何?
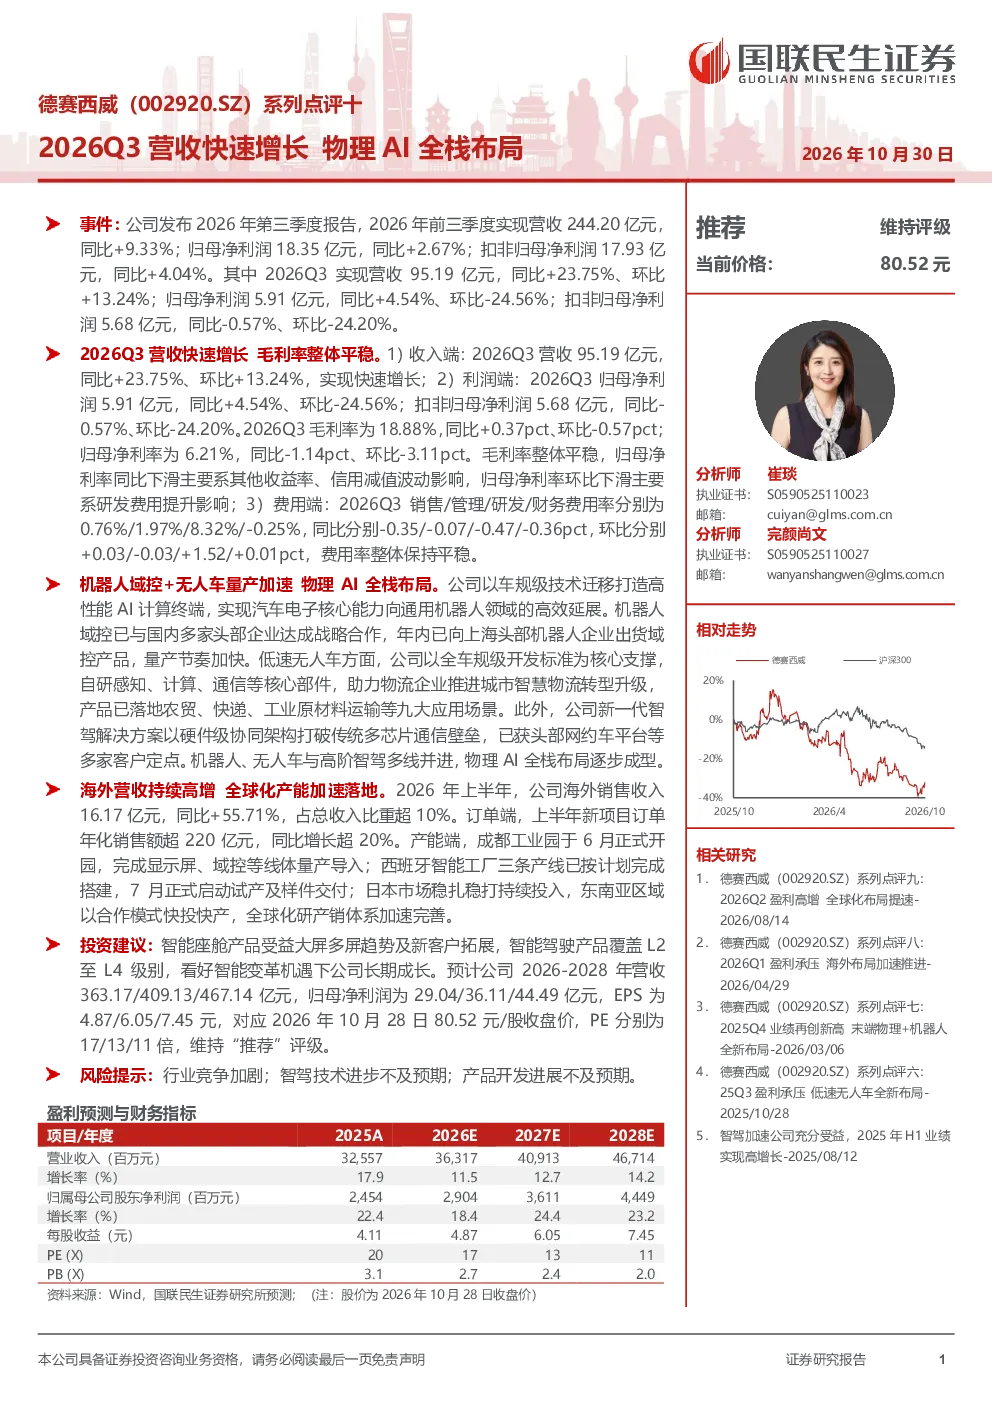
2026年前三季度,德赛西威实现营收244.20亿元,同比增长9.33%;归母净利润18.35亿元,同比增长2.67%。其中,2026Q3营收95.19亿元,同比增长23.75%,环比增长13.24%;归母净利润5.91亿元,同比增长4.54%,环比下降24.56%。营收增长主要得益于业务规模扩大,但净利润环比有所下滑,主要受其他收益率、信用减值波动及研发费用提升影响。
德赛西威在机器人与无人车领域有哪些进展?
德赛西威在机器人域控与无人车领域取得显著进展。公司以车规级技术迁移打造高性能AI计算终端,机器人域控已与国内多家头部企业达成战略合作,年内向上海头部机器人企业出货域控产品。低速无人车产品已落地农贸、快递等九大应用场景。新一代智驾解决方案获头部网约车平台等多家客户定点,机器人、无人车与高阶智驾多线并进,物理AI全栈布局逐步成型,展现了公司在智能驾驶领域的全产业链能力。
智能驾驶行业发展趋势如何?
智能驾驶行业正加速发展,技术路线日趋多元化。德赛西威覆盖L2至L4级别智能驾驶产品,推动行业从辅助驾驶向高阶智驾演进。车规级AI芯片、域控制器等关键技术成为竞争焦点,头部企业通过技术积累和生态构建抢占市场。同时,海外市场拓展加速,全球化研产销体系逐步完善,行业竞争加剧但成长空间巨大。
德赛西威的海外业务布局情况怎样?
德赛西威海外业务增长迅速,2026年上半年海外销售收入16.17亿元,同比增长55.71%,占总收入比重超10%。新项目订单年化销售额超220亿元,同比增长超20%。公司在西班牙建设智能工厂,三条产线已按计划完成搭建并启动试产;日本市场持续投入,东南亚区域以合作模式快投快产。成都工业园的正式开园进一步强化了其全球化研产销体系,加速全球化布局。
德赛西威面临哪些风险?
德赛西威面临的主要风险包括行业竞争加剧、智驾技术进步不及预期以及产品开发进展不及预期。行业竞争日益激烈可能导致市场份额下滑,技术迭代加速要求公司持续投入研发以保持领先,而产品开发若未达预期则可能影响业绩表现。此外,宏观经济波动、供应链稳定性等外部因素也可能对经营产生影响。