猜你想问
阳光电源2026年三季报的主要财务数据表现如何?
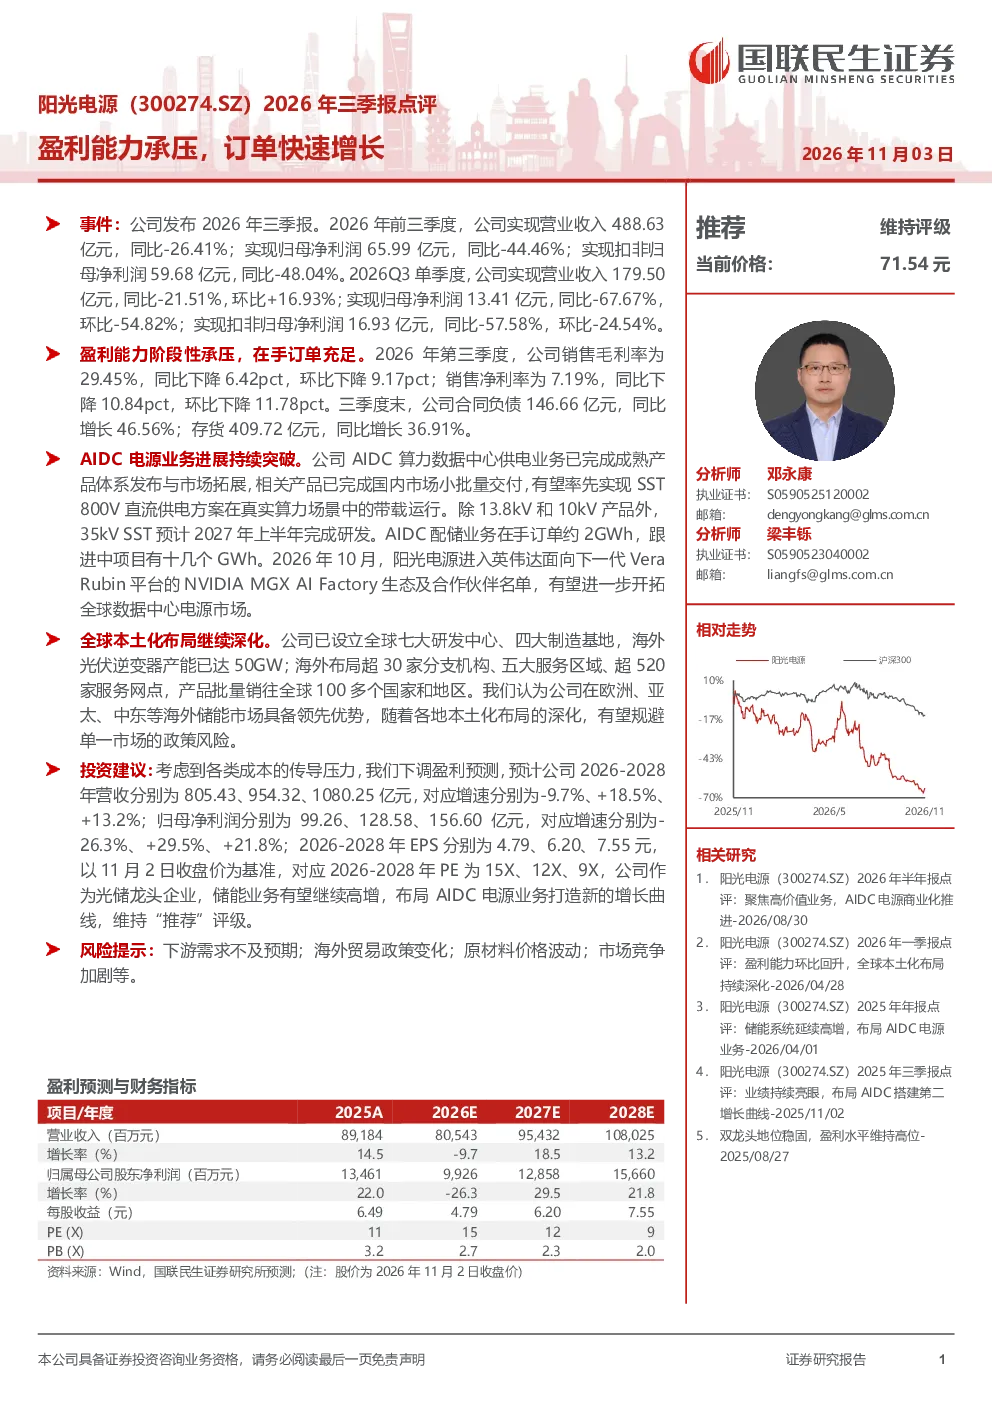
阳光电源2026年三季报显示,公司2026年前三季度营业收入488.63亿元,同比-26.41%;归母净利润65.99亿元,同比-44.46%;扣非归母净利润59.68亿元,同比-48.04%。2026Q3单季度营业收入179.50亿元,同比-21.51%,环比+16.93%;归母净利润13.41亿元,同比-67.67%,环比-54.82%;扣非归母净利润16.93亿元,同比-57.58%,环比-24.54%。销售毛利率29.45%,同比下降6.42pct,环比下降9.17pct;销售净利率7.19%,同比下降10.84pct,环比下降11.78pct。这些数据反映出公司盈利能力面临较大压力,但订单端表现强劲。
阳光电源在AIDC电源和配储业务方面的进展情况?
阳光电源在AIDC电源业务方面已完成成熟产品体系发布与市场拓展,相关产品已完成国内市场小批量交付,有望率先实现SST800V直流供电方案在真实算力场景中的带载运行。35kV SST预计2027年上半年完成研发。AIDC配储业务在手订单约2GWh,跟进中项目有十几个GWh。此外,公司进入英伟达面向下一代VeraRubin平台的NVIDIA MGX AI Factory生态及合作伙伴名单,有望开拓全球数据中心电源市场,显示出公司在新兴业务领域的积极布局。
阳光电源的全球布局和市场竞争优势体现在哪些方面?
阳光电源已设立全球七大研发中心、四大制造基地,海外光伏逆变器产能已达50GW。海外布局超30家分支机构、五大服务区域、超520家服务网点,产品批量销往全球100多个国家和地区。公司在欧洲、亚太、中东等海外储能市场具备领先优势。这种全球化的布局不仅提升了公司的市场覆盖能力,也增强了其在国际竞争中的抗风险能力。
根据研报,阳光电源未来几年的业绩预测和投资建议如何?
研报下调了阳光电源的盈利预测,预计公司2026-2028年营收分别为805.43、954.32、1080.25亿元,对应增速分别为-9.7%、+18.5%、+13.2%;归母净利润分别为99.26、128.58、156.60亿元,对应增速分别为-26.3%、+29.5%、+21.8%;2026-2028年EPS分别为4.79、6.20、7.55元,以11月2日收盘价为基准,对应2026-2028年PE为15X、12X、9X。维持“推荐”评级。这些预测基于当前市场环境和公司业务发展情况,但需注意其不确定性。
投资阳光电源需要注意哪些风险?
投资阳光电源需关注以下风险:下游需求不及预期可能导致公司业绩波动;海外贸易政策变化可能影响其全球业务拓展;原材料价格波动可能增加生产成本;市场竞争加剧可能压缩利润空间。此外,公司盈利能力当前面临压力,虽然订单快速增长,但毛利率和净利率的下滑需要持续关注。投资者应结合这些风险因素进行综合判断。