猜你想问
日本银行估值演绎的核心逻辑是什么?
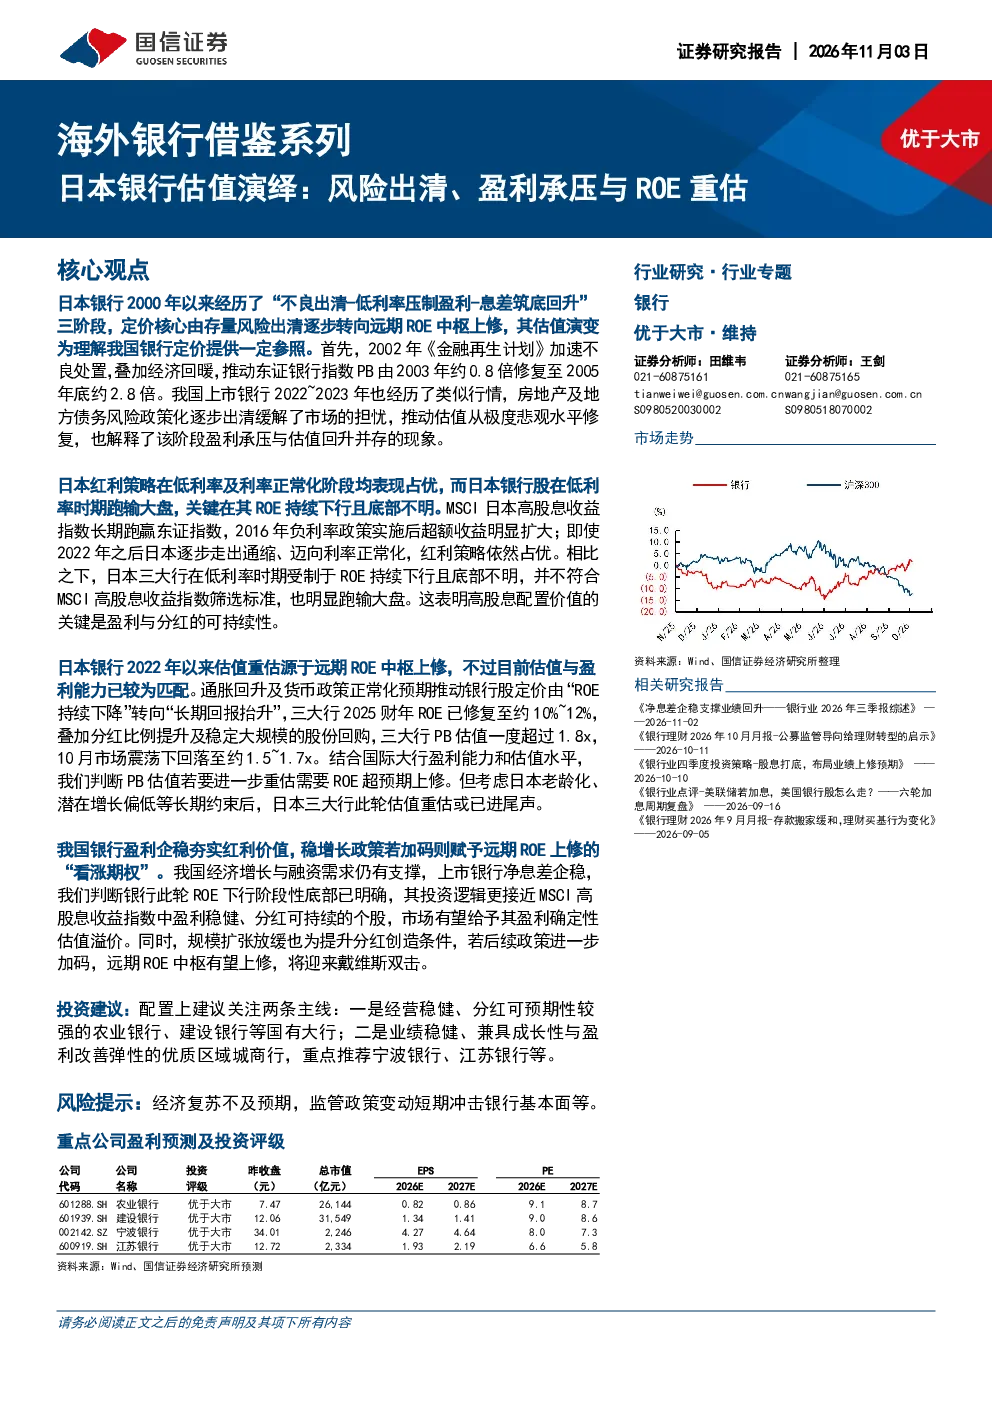
日本银行估值演绎经历了三阶段:2003-2006年不良出清推动估值大反弹,2012-2019年低利率压制盈利导致跑输大盘,2020年至今净息差筑底回升带动盈利修复。核心逻辑从存量风险出清转向远期ROE中枢上修,对我国银行定价有借鉴意义。
日本银行股跑输大盘的原因是什么?
日本银行股跑输大盘的核心原因是ROE持续下行且底部不明。虽然日本股市红利策略长期占优,但ROE水平明显回落导致整体表现不佳。MSCI日本高股息收益指数筛选标准严苛,日本三大行不符合标准进一步印证了这一观点。
日本银行估值修复的关键因素有哪些?
日本银行估值修复的关键因素包括:政策加速不良处置推动估值反弹;净息差筑底企稳带来盈利能力修复;市场预期ROE中枢上修,2025财年ROE已修复至约10%-12%;分红比例提升及稳定大规模股份回购。这些因素共同推动了估值修复。
日本银行估值是否还有提升空间?
日本银行估值提升或已较为充分,后续股价上涨将更依赖盈利增长。日本宏观环境和国际大行比较显示,PB估值或已进入修复的尾声。估值修复进入尾声意味着短期内估值驱动力减弱,未来表现更多取决于基本面改善。
日本银行估值对我国银行有何启示?
日本银行估值对我国银行的启示在于:ROE阶段性底部明确,盈利稳健的高确定性支撑配置价值;政策加码的力度决定远期ROE能否上修。若稳增长政策提振有效融资需求,盈利有望持续改善,推动市场上修远期ROE预期。经济复苏不及预期或监管政策变动可能短期冲击银行基本面。
你可能感兴趣
长江非银 中金公司深度投行龙头ROE修复与估值重估
未知机构2026-09-24
策略专题:盈利、ROE与估值如何演绎?~宏微观传导机制研究
华创证券2017-12-08
宏微观传导机制研究:一策: 盈利、ROE与估值如何演绎?
华创证券2017-12-06
原油周报:地缘风险重估,油价承压
宏源期货2025-02-14
银行行业深度报告:银行价值重估系列一:债务置换下的影响与机遇
金融开源证券2025-01-06
长江银行重估进程系列:五年期存单重启与贷款DR定价解读
未知机构2026-08-13
长江银行 重估的进程系列汇报 大小银行的超额收益与轮动
未知机构2026-08-13
国金宏观海外电子AI泡沫风险下重估龙头个股与行业周期时间
未知机构2025-12-19
股指:估值与盈利承压,股市风险偏好回落
南华期货2025-04-06
公司首次覆盖报告:资管优势驱动资产重估,投行业务风险出清
金融开源证券2021-08-17