猜你想问
这份报告的核心内容是什么?
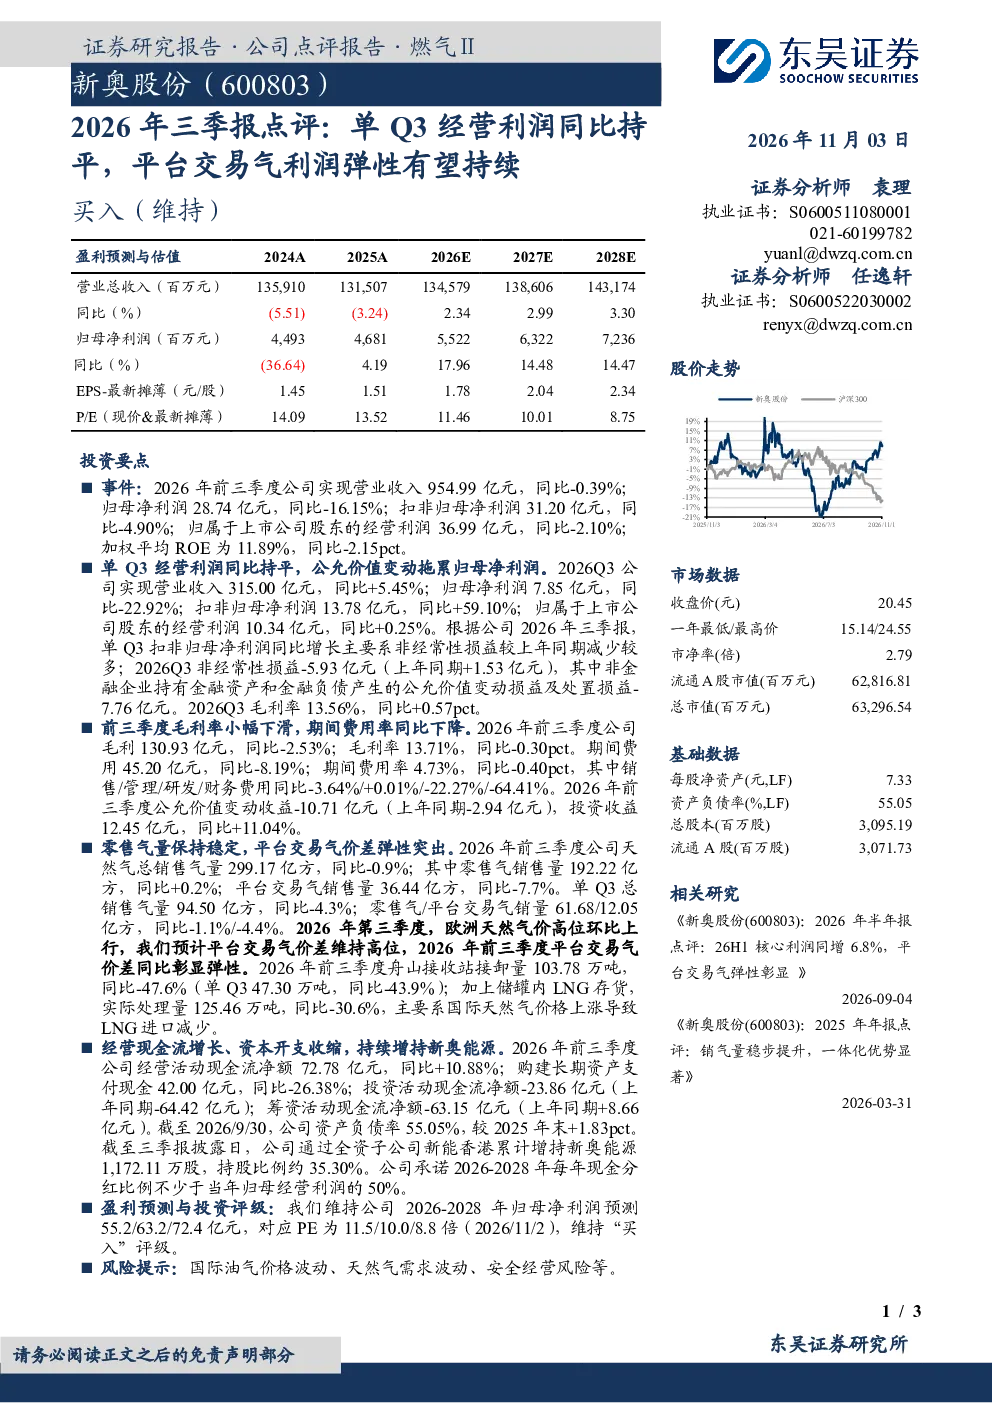
2026年前三季度,公司实现营业收入954.99亿元,同比-0.39%;归母净利润28.74亿元,同比-16.15%。单Q3经营利润同比持平,公允价值变动拖累归母净利润,但扣非归母净利润同比增长59.10%。前三季度毛利率小幅下滑至13.71%,期间费用率同比下降至4.73%。零售气量保持稳定,平台交易气价差弹性突出,前三季度平台交易气价差同比彰显弹性。经营现金流增长10.88%,资本开支收缩26.38%,公司持续增持新奥能源,持股比例约35.30%。盈利预测显示2026-2028年归母净利润分别为55.2/63.2/72.4亿元,对应PE为11.5/10.0/8.8倍。
基础化工行业未来发展趋势如何?
报告显示,公司零售气量保持稳定,平台交易气价差弹性突出,说明行业在气价波动中具备一定的抗风险能力。未来,随着能源结构转型和消费升级,化工行业对技术创新和成本控制的要求将更高。公司持续增持新奥能源,也体现了对产业链整合和协同效应的重视。但需关注国际油气价格波动、天然气需求波动等宏观因素对行业的影响。
报告中重点分析了哪些方面?
报告重点分析了公司经营利润的稳定性、平台交易气利润的弹性、毛利率和费用率的变动情况,以及现金流和资本开支的变化。特别关注了公允价值变动对净利润的影响,以及扣非净利润的显著增长。此外,报告还分析了公司增持新奥能源的战略意图,以及未来三年盈利预测和估值水平。
当前市场对基础化工行业的现状如何?
当前市场对基础化工行业的关注点主要集中在气价波动对利润的影响、行业整合趋势以及技术创新能力。报告显示,公司通过平台交易气价差弹性应对市场变化,同时持续进行资本开支收缩和现金流管理,显示出较强的经营韧性。但整体行业仍面临原材料成本上升、环保政策趋严等挑战。
报告中提到了哪些风险提示?
报告提示的风险包括国际油气价格波动可能影响气价稳定性,天然气需求波动可能影响行业景气度,以及安全经营风险可能带来突发性损失。此外,行业政策变化、环保标准提升也可能对企业的经营成本和盈利能力产生影响。投资者需密切关注这些风险因素,并结合公司自身战略布局进行综合判断。