猜你想问
梅花生物2026年三季报主要财务数据表现如何?
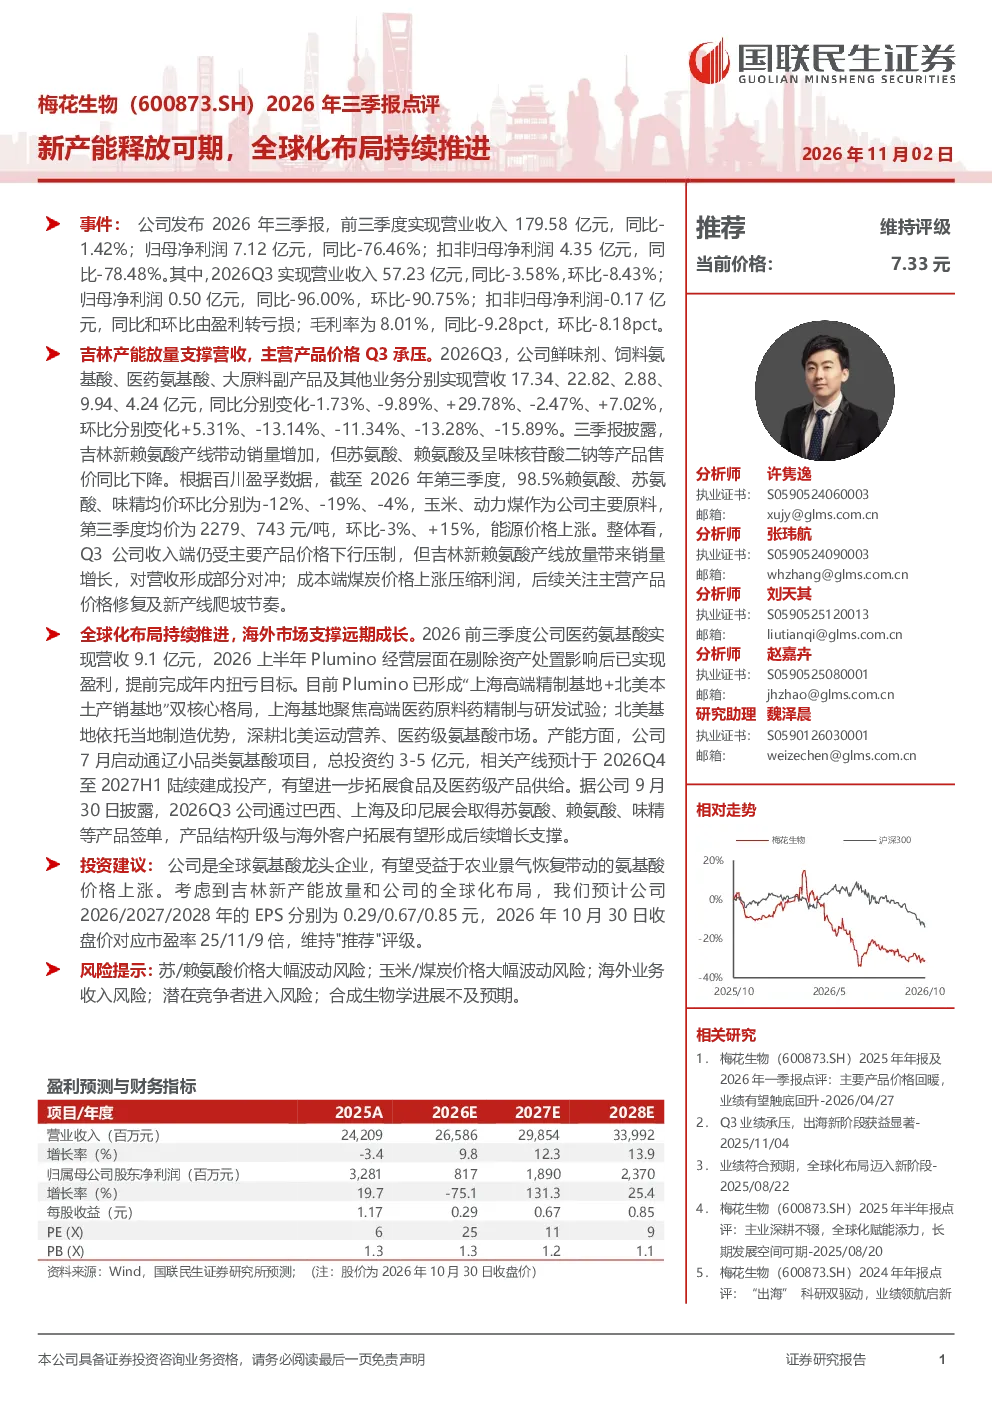
公司2026年前三季度营业收入179.58亿元,同比-1.42%;归母净利润7.12亿元,同比-76.46%。Q3单季营收57.23亿元,同比-3.58%,环比-8.43%;归母净利润0.50亿元,同比-96.00%,环比-90.75%;扣非归母净利润转亏损。毛利率方面,Q3为8.01%,同比-9.28pct,环比-8.18pct。产品结构中,鲜味剂、饲料氨基酸、医药氨基酸、大原料副产品及其他业务分别实现营收17.34、22.82、2.88、9.94、4.24亿元,同比变化-1.73%、-9.89%、+29.78%、-2.47%、+7.02%
报告如何分析梅花生物的赛道发展趋势?
报告指出,农业景气恢复带动氨基酸价格上涨,为行业带来增长动力。同时,医药氨基酸市场潜力大,Plumino提前扭亏显示海外市场拓展成效。但需关注苏/赖氨酸价格波动及玉米/煤炭成本上涨对利润端的压力。合成生物学进展也可能影响行业格局,需持续跟踪技术迭代对传统氨基酸生产的影响
研报重点分析了梅花生物哪些业务方向?
报告重点分析了吉林新赖氨酸产线放量对销量的带动作用,以及全球化布局成效。医药氨基酸业务表现亮眼,营收达9.1亿元,Plumino扭亏为盈。海外市场拓展方面,巴西、上海及印尼展会签单,显示产品结构升级与客户拓展正形成增长支撑。通辽小品类氨基酸项目预计2026Q4至2027H1投产,将进一步丰富产品线
当前梅花生物的市场现状如何被判断?
报告显示,公司面临收入端压力,Q3营收环比下降8.43%,扣非净利润转亏损。成本端,煤炭价格上涨导致利润被压缩,苏氨酸、赖氨酸售价同比下降。但新产能释放和海外市场拓展提供增长潜力,医药氨基酸业务增长较快,形成“上海+北美”双核心格局,显示出多元化发展的趋势
研报提示了哪些主要风险点?
报告提示的主要风险包括:苏/赖氨酸价格大幅波动可能影响业绩稳定性;玉米/煤炭价格持续上涨将持续压缩利润空间;海外业务收入存在不确定性,需关注当地市场环境变化;潜在竞争者进入可能加剧行业竞争;合成生物学技术突破可能颠覆现有生产模式,需警惕技术迭代风险