猜你想问
太阳纸业2026年三季报主要内容和亮点是什么?
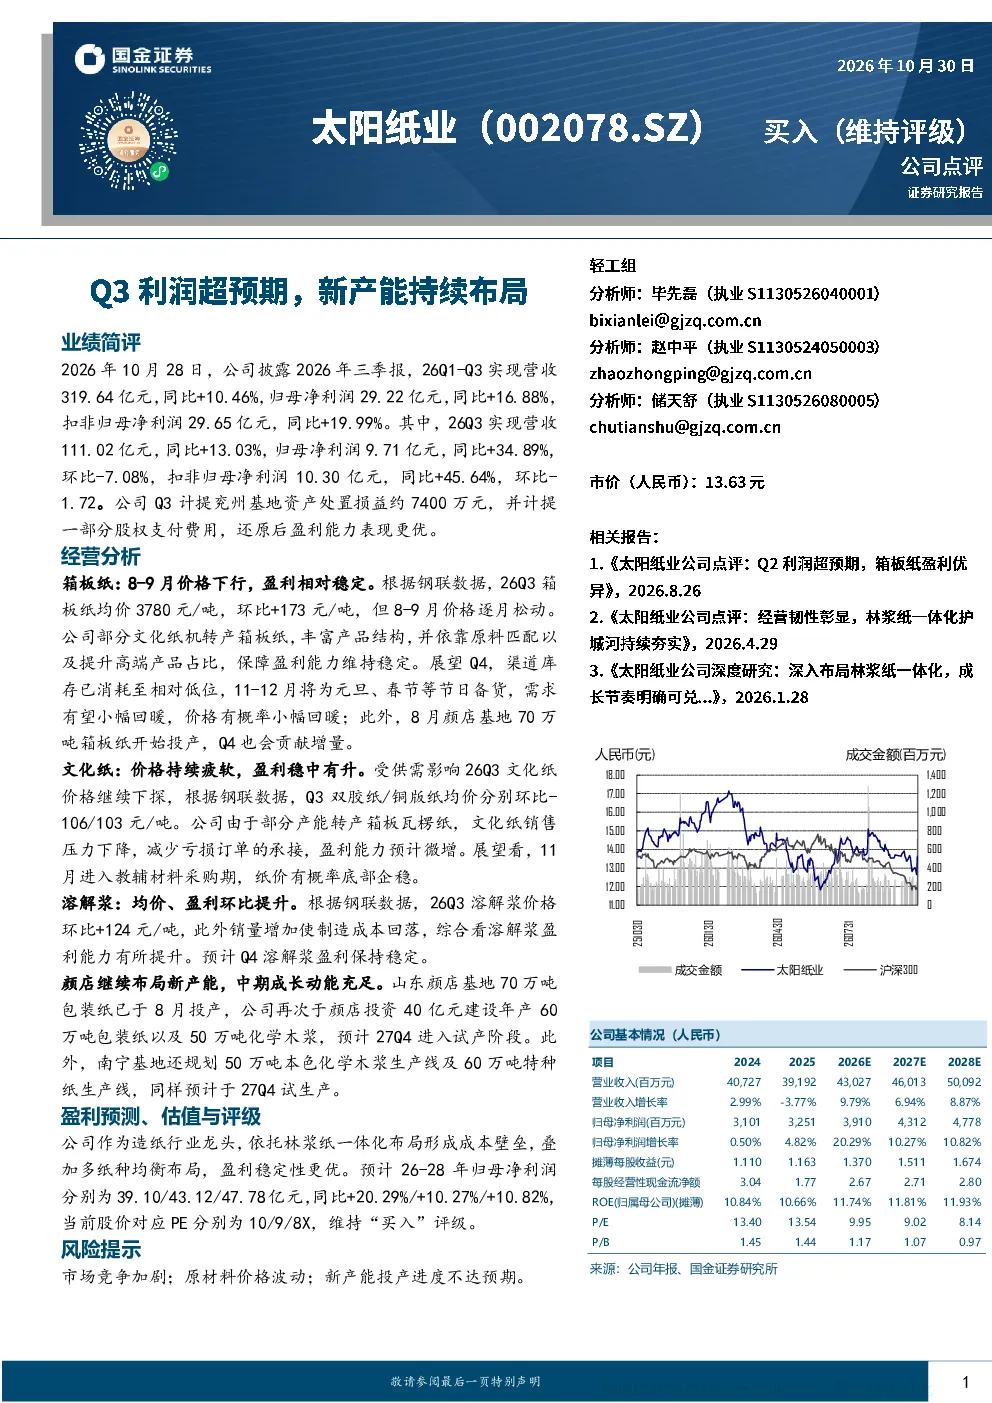
太阳纸业2026年三季报显示,公司26Q1-Q3实现营收319.64亿元,同比增长10.46%,归母净利润29.22亿元,同比增长16.88%。其中,Q3单季营收111.02亿元,同比增长13.03%,归母净利润9.71亿元,同比增长34.89%。报告亮点包括利润增长超预期,主要得益于部分文化纸机转产箱板纸、原料匹配优化及高端产品占比提升。同时,公司持续布局新产能,颜店基地70万吨包装纸已投产,并计划投资建设60万吨包装纸及50万吨化学木浆,南宁基地也规划了50万吨本色化学木浆和60万吨特种纸生产线,预计27Q4试产,为中期成长提供动力。
造纸行业未来发展趋势如何?
造纸行业未来发展趋势呈现多纸种均衡布局和林浆纸一体化发展的特点。行业龙头如太阳纸业通过多元化产品结构降低单一品类波动风险,箱板纸、文化纸、溶解浆等各纸种根据市场需求动态调整产能。同时,林浆纸一体化布局形成成本壁垒,提升盈利稳定性。未来,随着技术进步和环保要求提高,绿色环保纸种如溶解浆需求有望增长。但行业仍面临市场竞争加剧、原材料价格波动等挑战,企业需持续优化产品结构和提升运营效率。
太阳纸业报告重点分析了哪些业务板块?
太阳纸业报告重点分析了箱板纸、文化纸和溶解浆三大业务板块。箱板纸方面,公司通过部分文化纸机转产箱板纸丰富产品结构,8-9月价格虽下行但盈利相对稳定,Q4需求有望回暖,颜店基地新产能也将贡献增量。文化纸方面,受供需影响价格持续疲软,但公司通过转产压力下降,盈利稳中有升,11月教辅材料采购期或带来价格底部企稳机会。溶解浆方面,Q3均价和盈利环比提升,销量增加带动成本回落,Q4盈利预计保持稳定。
当前造纸市场状况如何判断?
当前造纸市场状况呈现结构性分化特点。箱板纸市场在渠道库存消耗后,Q4需求有望小幅回暖,价格或小幅上涨,但需关注新产能投产带来的增量压力。文化纸市场受供需影响价格持续下探,但龙头企业通过产品结构优化,盈利能力稳中有升,教辅材料采购期或带来底部企稳。溶解浆市场则受益于价格上涨和成本回落,盈利能力有所提升。整体看,造纸市场仍面临原材料价格波动和市场竞争加剧的挑战,龙头企业凭借成本和产品结构优势表现更优。
这份研报提示了哪些风险因素?
这份研报提示了三方面主要风险:一是市场竞争加剧,造纸行业同质化竞争严重,龙头企业需持续提升产品差异化能力。二是原材料价格波动,木浆、化工原料等价格波动直接影响公司成本端,需加强供应链管理。三是新产能投产进度不达预期,颜店和南宁基地项目若延迟投产,将影响公司产能扩张计划和盈利预期。此外,环保政策变化也可能对行业产生阶段性影响,企业需密切关注政策动向。