猜你想问
众鑫股份2026年三季报的主要业绩表现是什么?
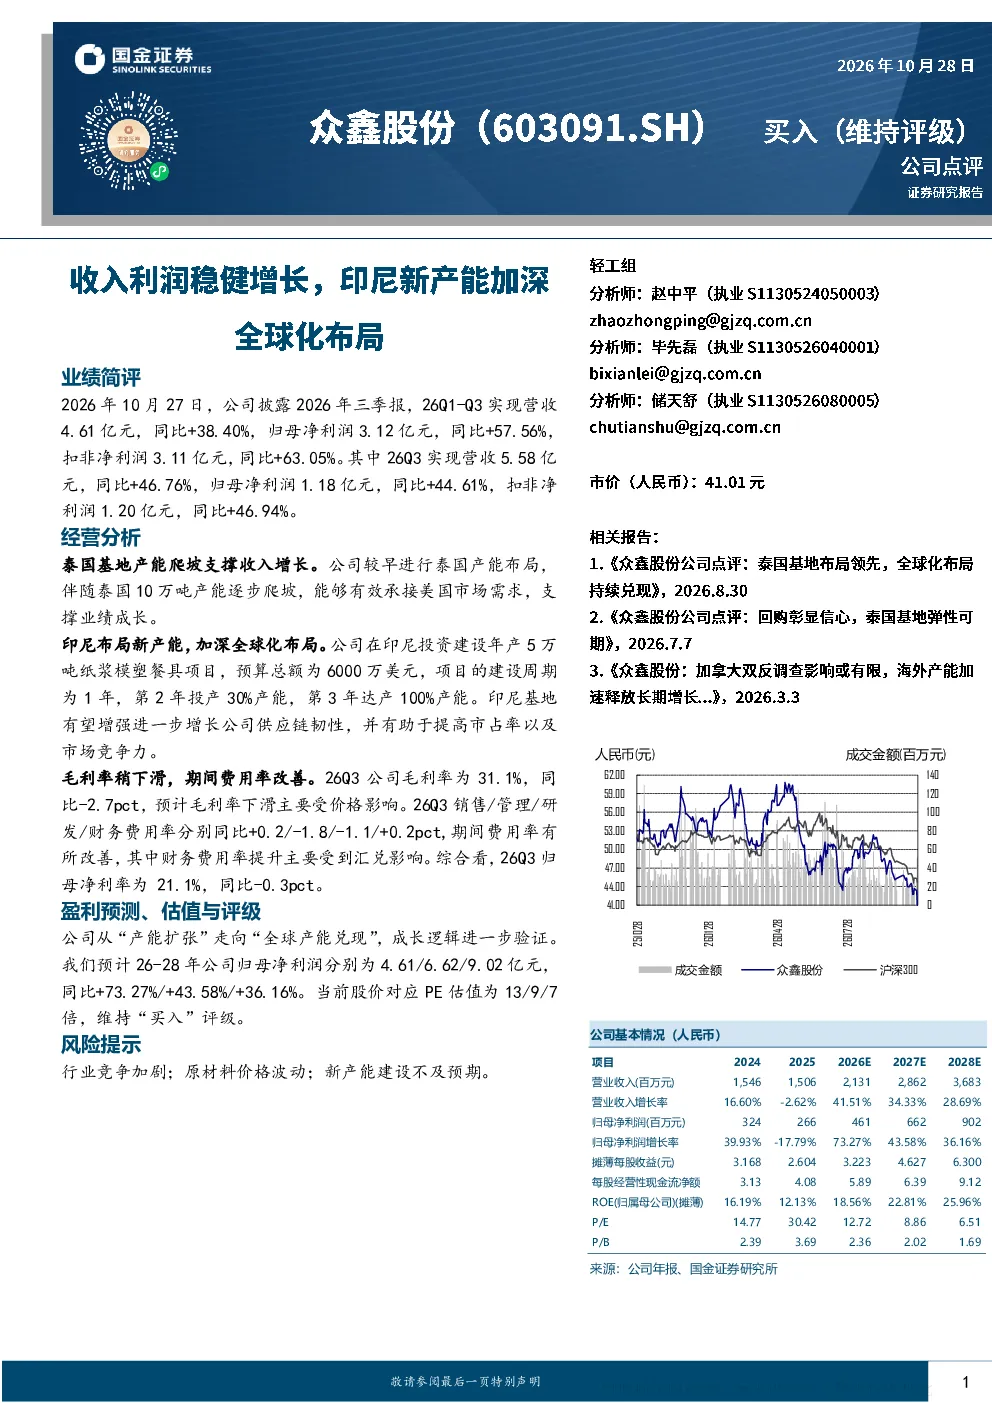
2026年三季报显示,众鑫股份实现营收4.61亿元,同比增长38.40%,归母净利润3.12亿元,同比增长57.56%。第三季度营收5.58亿元,同比增长46.76%,归母净利润1.18亿元,同比增长44.61%。公司业绩增长主要得益于泰国基地产能逐步爬坡,有效承接美国市场需求,同时印尼新产能布局的推进也增强了全球化布局和供应链韧性。
众鑫股份在泰国和印尼的产能布局有何战略意义?
众鑫股份在泰国的10万吨产能逐步爬坡,有效承接美国市场需求,支撑业绩增长。同时,公司在印尼投资建设年产5万吨纸浆模塑餐具项目,预算6000万美元,预计2027年达产。这一布局旨在加深全球化布局,增强供应链韧性,提高市场占有率,进一步强化公司在国际市场的竞争力。
报告对众鑫股份未来几年的盈利预测如何?
报告预计2026-2028年众鑫股份归母净利润分别为4.61亿元、6.62亿元、9.02亿元,同比增长73.27%、43.58%、36.16%。公司从“产能扩张”走向“全球产能兑现”,成长逻辑进一步验证。预计未来几年公司将持续保持较高的盈利增长速度。
当前众鑫股份的市场估值和投资建议如何?
当前众鑫股份股价对应PE估值为13倍、9倍、7倍,维持“买入”评级。市场平均投资建议评分为1.00,对应“买入”评级。公司基本面良好,未来成长空间较大,但需关注行业竞争加剧、原材料价格波动等风险因素。
投资众鑫股份需要关注哪些风险提示?
投资众鑫股份需要关注行业竞争加剧、原材料价格波动、新产能建设不及预期等风险。报告提示,行业竞争加剧可能导致市场份额下降,原材料价格波动可能影响公司成本控制,新产能建设不及预期可能影响公司未来业绩增长。
你可能感兴趣
众鑫股份业绩与泰国产能爬坡分析
未知机构2026-07-14
众鑫股份:国内盈利复苏,泰国产能有望加速爬坡
信达证券2026-05-05
收入利润稳健增长,印尼新产能加深全球化布局
国金证券2026-10-28
2025年年报点评:量价齐升驱动业绩增长,2026年产能释放与全球化布局打开增长空间
西南证券2026-04-01
红包众鑫股份2026Q3点评 业绩符合预期 规划印尼新基地 高增长有望延续
未知机构2026-10-27
众鑫股份2026Q3点评业绩符合预期 规划印尼新基地 高增长有望
未知机构2026-10-27
众鑫股份 Q3收入表现符合预期 规划印尼5wt新产能建设
未知机构2026-10-28
伯特利2024年三季报点评:产能爬坡加速,业绩稳健增长
国联证券2024-11-03
申万轻工众鑫股份25年泰国基地盈利超预期26年继续释放产能形成业绩支撑
未知机构2026-04-14
2025年年报点评:2025年营收yoy+30.4%,全球化布局与新能源产能共筑增长新空间
西南证券2026-04-20