核心结论
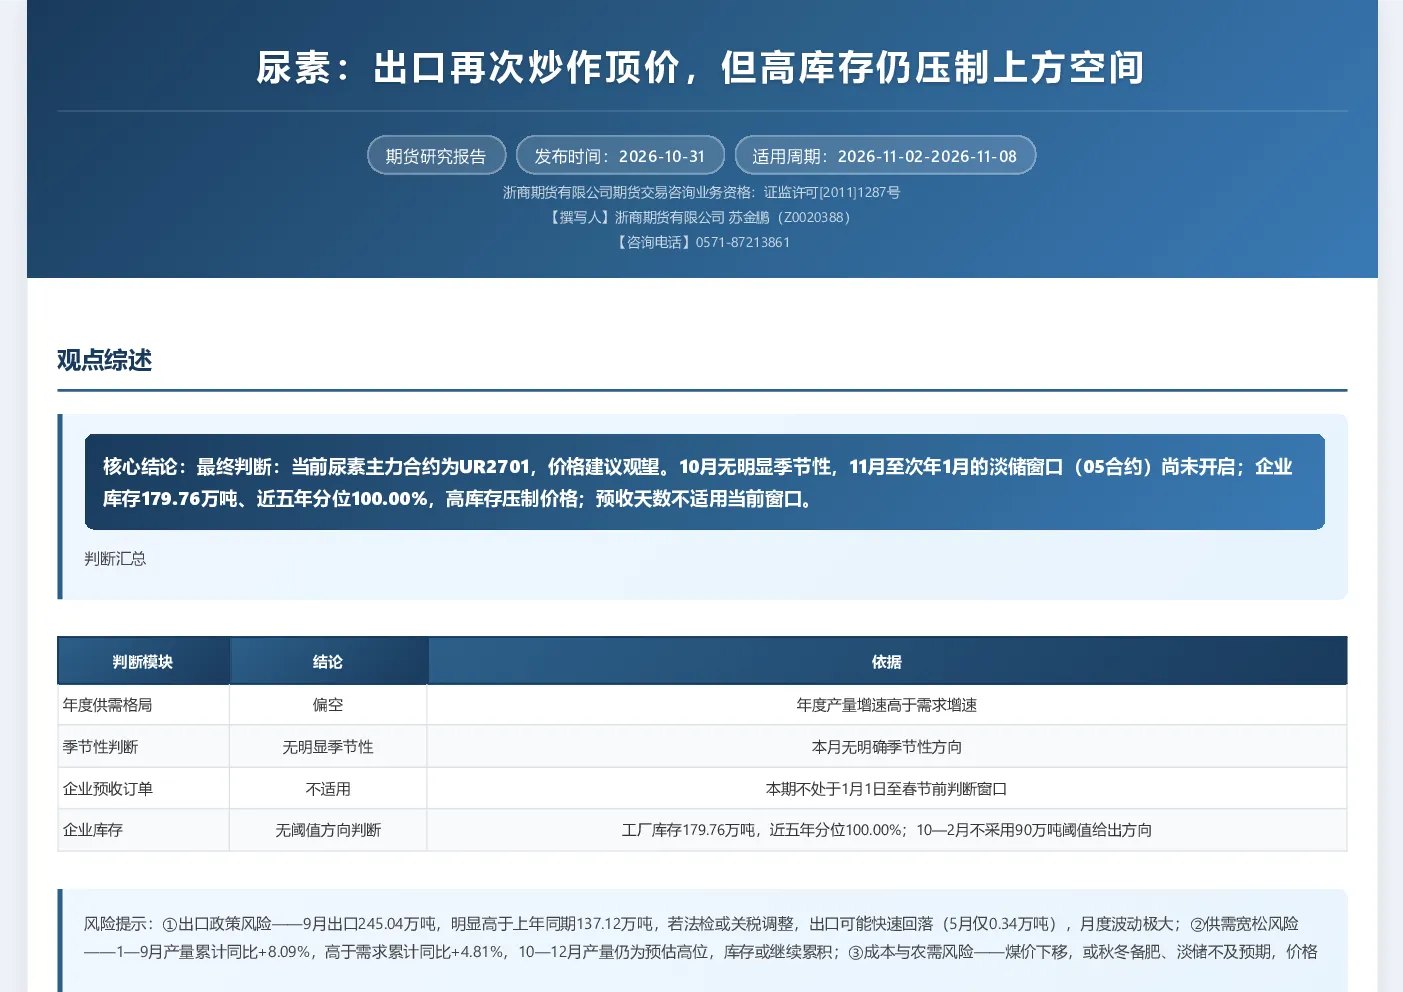
当前尿素主力合约为UR2701,价格建议观望。10月无明显季节性,11月至次年1月的淡储窗口(05合约)尚未开启;企业库存179.76万吨、近五年分位100.00%,高库存压制价格;预收天数不适用当前窗口。
判断汇总
风险提示:
- 出口政策风险:9月出口245.04万吨,明显高于上年同期137.12万吨,若法检或关税调整,出口可能快速回落(5月仅0.34万吨),月度波动极大;
- 供需宽松风险:1—9月产量累计同比+8.09%,高于需求累计同比+4.81%,10—12月产量仍为预估高位,库存或继续累积;
- 成本与农需风险:煤价下移,或秋冬备肥、淡储不及预期,价格
周度行情回顾
本周UR2701收盘价由10月23日的1679.00元/吨升至10月30日的1736.00元/吨,5个交易日涨57.00元(+3.39%);9月1日以来由1767.00元/吨回落至1736.00元/吨(-1.75%),期间收盘价区间1658.00—1822.00元/吨。
UR1-5价差由10月23日的-76.00元/吨回升至10月30日的-49.00元/吨;UR01合约基差(河南)由+11.00元/吨降至10月30日的-36.00元/吨,现货由升水转为贴水,较9月末的-68.00元/吨仍走强32.00元/吨。
尿素年度供需格局分析
供需结论
2026年全年尿素产量增速预估为8.16%,需求增速预估为2.75%,产量增速高于需求增速,过剩压力延续。
按1—9月共同月份口径,产量累计5748.39万吨、同比+8.09%,需求累计5281.82万吨、同比+4.81%,供给增速快于需求增速3.28个百分点;叠加10—12月产量预估仍处高位,价格上方空间受限。
产能投放情况
2025年国内尿素产能7,876.00万吨。2026年计划投产总量约492.00万吨,对应产能增速约6.24%。
月度产量情况
年度产量预估:按平衡表10—12月产量预估670.00、630.00、640.00万吨推算,2026年国内尿素产量约7688.29万吨,预估产量增速约8.16%。
实际产量:2026年9月尿素月度产量593.78万吨,同比+3.31%;2026年1至9月尿素月度产量累计5748.39万吨,累计同比+8.09%。
1—9月累计产量同比+8.09%,处于历史同期高位,供给端持续放量;9月单月593.78万吨较8月631.89万吨减少38.11万吨,同比增速回落至+3.31%。10月产量预估为670万吨,同环比均提升。
出口情况
2026年9月尿素月度出口量为245.04万吨,同比+78.71%;2026年1至9月尿素出口量合计388.21万吨,累计同比+38.04%。
9月出口245.04万吨,较8月的52.46万吨增加192.58万吨,也高于上年同期的137.12万吨;5月单月仅0.34万吨,月度波动极大,出口节奏受政策主导。
需求情况
年度需求预估:按平衡表10—12月需求预估460.00、520.00、580.00万吨推算,2026年国内尿素需求约6854.01万吨,预估需求增速约2.75%。
实际需求:2026年9月尿素消费量为425.91万吨,同比-2.71%;1至9月消费量累计5281.82万吨,累计同比+4.81%。
需求季节性峰值在3—5月,9月425.91万吨为年内低位,同比-2.71%,秋季备肥与淡储启动情况仍需观察。
尿素季节性判断
当前尿素主力合约为UR2701,参考不同合约的季节性表现,得知:UR2701合约在当前时点(2026年10月31日)无明显季节性;7月下旬—9月的01合约上涨窗口已结束,对应11月至次年1月淡储的05合约季节性走势为季节性上涨,但窗口尚未开启。
尿素企业库存
库存判断
当前尿素企业库存179.76万吨,近五年分位100.00%,库存水平偏高;当前10月不处于3—9月区间,不适用库存大于90万吨的方向判断规则,该模块无方向建议。
企业库存自10月1日的142.63万吨连续回升至10月29日的179.76万吨,增加37.13万吨(+26.03%),处近五年100.00%分位;10月至次年2月不作阈值方向判断,但高库存对价格形成压制。
信息和资料来源
SMM(上海有色网)、Mysteel(钢联)、phb_cur_allai供需平衡表(浙商期货)、华瑞(CCF)、隆众、金联创、卓创、qinrex、qzh_investment_data / get_index_data投研数据(浙商期货)、qzh_zdgz(浙商期货)、中国有色金属工业协会、中国有色金属报、上海证券报、东方财富、北极星电力网、真锂研究等公开新闻媒体。
免责声明
此报告所载的全部内容仅作参考之用。此报告的内容不构成对任何人的投资建议,且浙商期货有限公司(以下简称“本公司”)不会因接收人收到此报告而视其为客户。
本报告的信息来源于已公开的资料,但本公司对该等信息的准确性、完整性或可靠性不作任何保证。本报告所载的资料、意见及推测仅反映发布本报告当日的判断,本报告所指的期货或期权标的的价格、价值可能会波动。在不同时期,或因使用不同假设和标准,采用不同观点和分析方法,本公司可发出与本报告所载资料、意见及推测不一致的报告,对此本公司可不发出特别通知。本公司不保证本报告含信息保持在最新状态。同时,本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。
在任何情况下,本报告中的信息或所表述的意见均不构成对任何人的投资建议。在任何情况下,本公司、本公司员工或者关联机构不承诺投资者一定获利,也不对任何人因使用本报告中的任何内容所引致的任何直接或间接损失或与此有关的其他损失负任何责任。投资者据此做出的任何投资决策与本公司、本公司员工或者关联机构无关。投资者不应将本报告作为作出投资决策的唯一参考因素,亦不应认为本报告可以取代自己的判断。在决定投资前,如有需要,投资者务必向专业人士咨询并谨慎决策。