猜你想问
Capstone Copper 2026Q3报告核心数据有哪些?
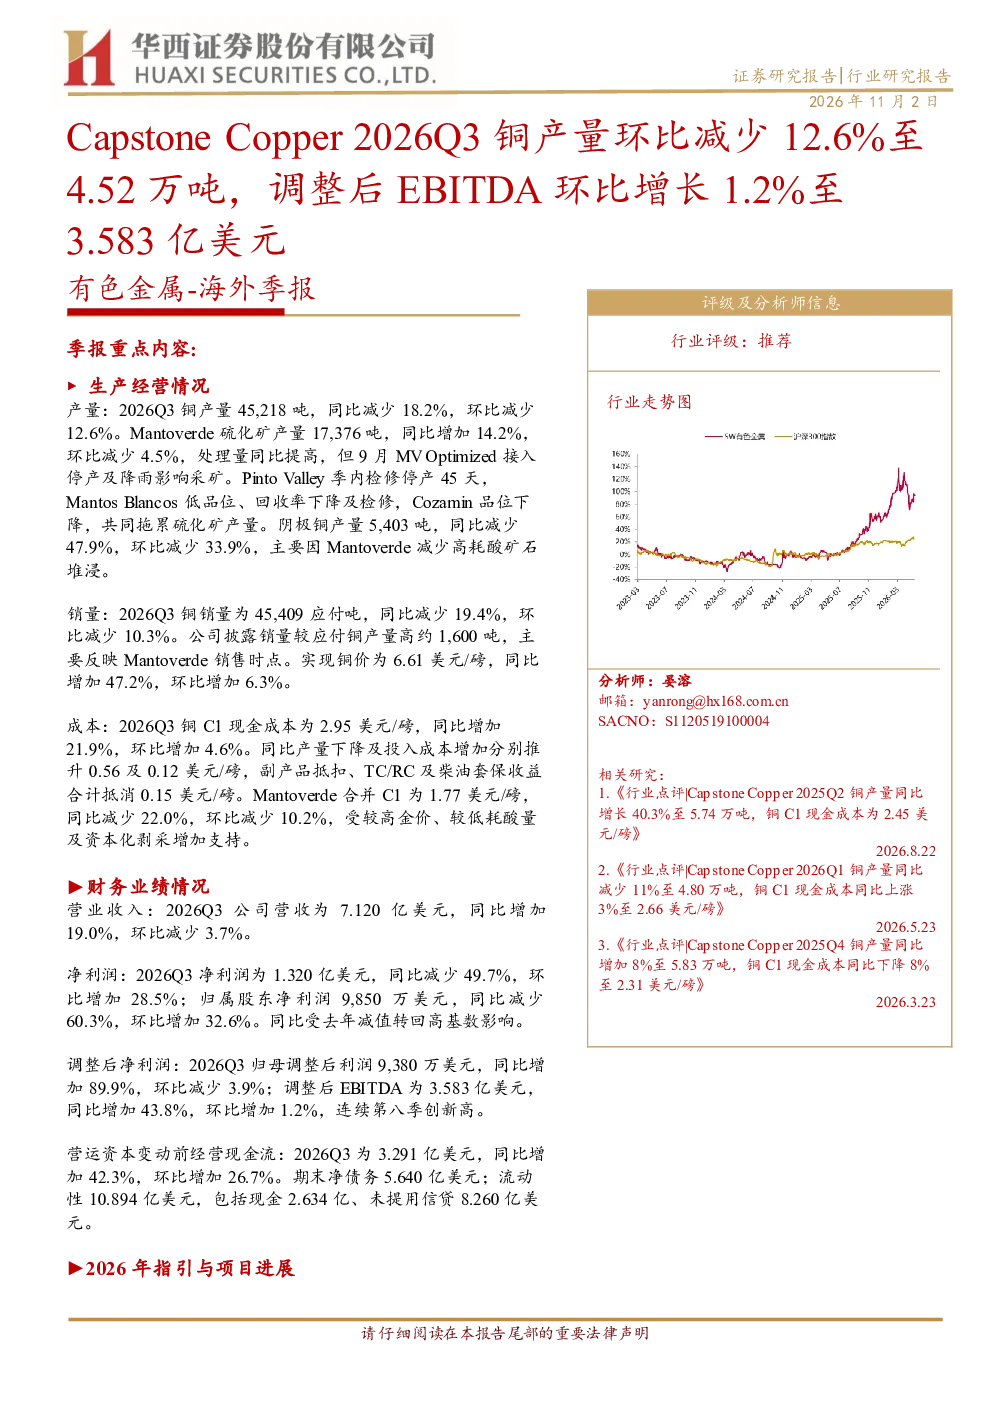
Capstone Copper 2026Q3报告显示,公司铜产量环比减少12.6%至4.52万吨,调整后EBITDA环比增长1.2%至3.583亿美元。Mantoverde硫化矿产量同比增加14.2%但环比减少4.5%,受MV Optimized停产及降雨影响;阴极铜产量同比减少47.9%环比减少33.9%,主要因Mantoverde减少高耗酸矿石堆浸。铜均价同比增加47.2%环比增加6.3%至6.61美元/磅,C1现金成本同比增加21.9%环比增加4.6%至2.95美元/磅。
有色金属赛道近期发展趋势如何?
有色金属赛道近期呈现分化态势,铜价受供需关系及成本支撑表现强势,但产量端受多种因素制约。Capstone Copper产量下降主要受Mantoverde项目影响,同时Pinto Valley等矿山减产拖累。行业整体成本上升压力明显,但部分公司通过套保及副产品抵扣缓解影响。未来铜价走势仍需关注全球宏观经济及主要矿山项目进展,Mantoverde Optimized等增产计划或对市场产生积极影响。
报告重点分析了哪些方向?
报告重点分析了Capstone Copper的产量结构变化及成本控制能力。Mantoverde项目成为产量波动核心,其硫化矿产量受停产及降雨影响,而阴极铜产量因高耗酸矿石堆浸减少。成本端,公司C1现金成本同比增加主要因产量下降及投入成本上升,但Mantoverde合并C1成本同比减少,显示其资源禀赋优势。此外,报告还关注了公司资本开支调整、项目进展及财务表现,特别是调整后EBITDA连续第八季创新高,反映公司盈利能力改善。
当前铜市场现状如何判断?
当前铜市场呈现供需紧平衡状态,价格受成本支撑表现强势,但产量端存在不确定性。Capstone Copper产量环比下降12.6%的数据印证了市场供应压力,而铜价同比增加47.2%则反映了需求端的韧性。成本端,C1现金成本上升对生产商盈利构成挑战,但套保及副产品收益可部分抵消。未来市场需关注主要矿山项目进展、全球宏观经济变化及能源价格波动,这些因素将共同影响铜价走势及行业盈利水平。
报告提示了哪些风险?
报告提示的主要风险包括美联储政策收紧超预期引发经济衰退,俄乌冲突及巴以冲突持续可能加剧供应链风险,国内消费力度不及预期将影响需求端表现,以及海外能源问题再度严峻可能推高生产成本。此外,Capstone Copper自身面临Mantoverde项目运营风险、项目进展不确定性及资产出售监管条件等挑战。这些风险因素可能对公司未来业绩产生不利影响,投资者需密切关注相关动态。