猜你想问
中金公司2026年三季报主要业绩表现如何?
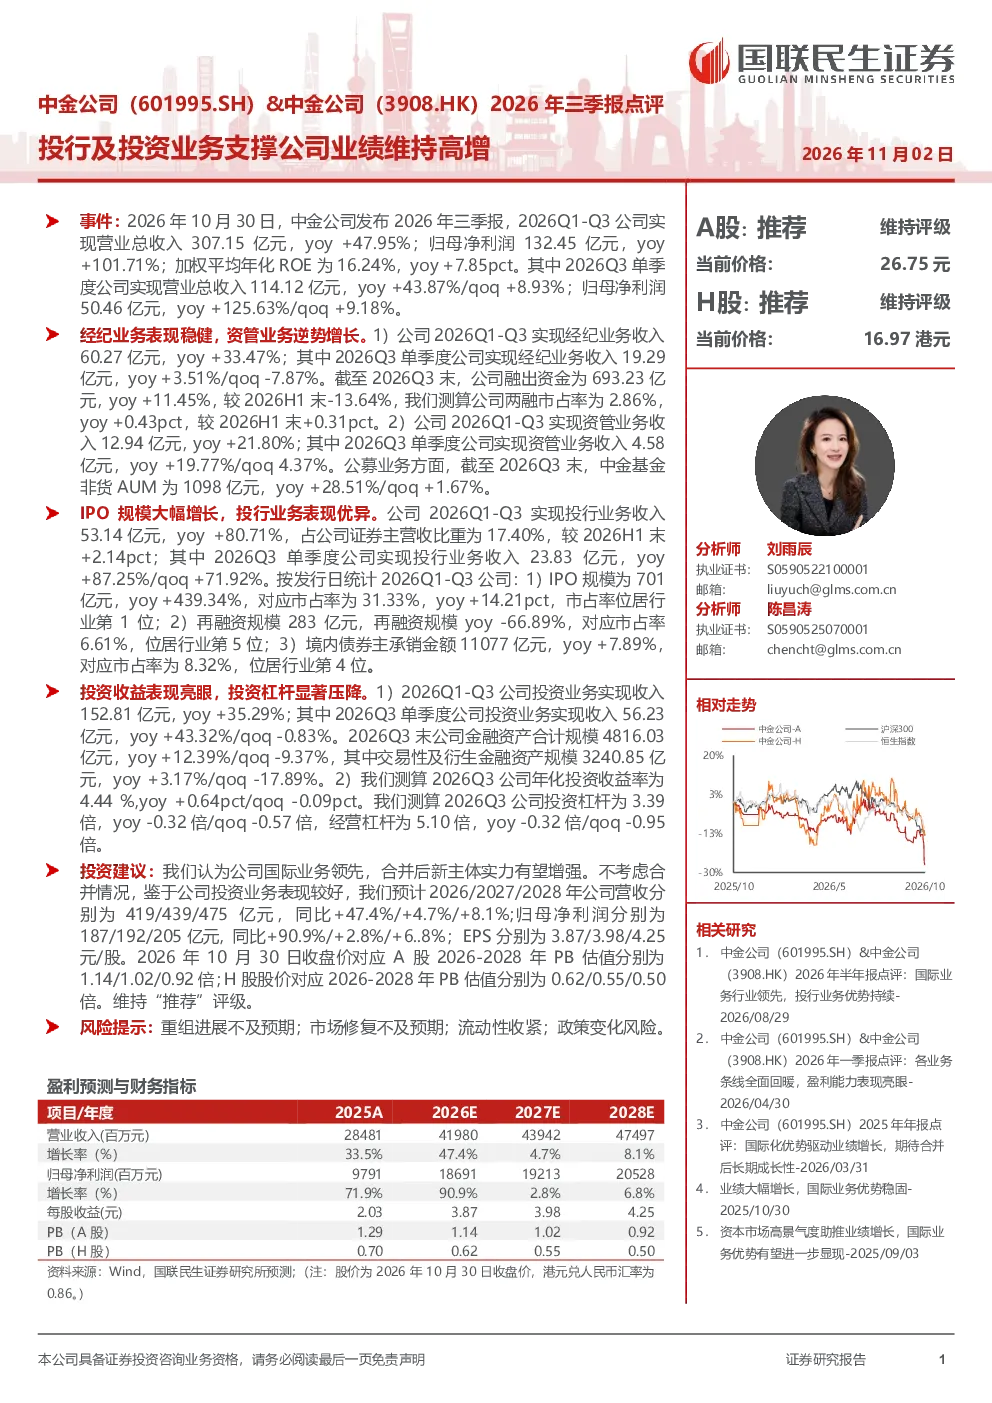
中金公司2026年Q1-Q3实现营业总收入307.15亿元,同比增长47.95%;归母净利润132.45亿元,同比增长101.71%。加权平均年化ROE为16.24%,同比增长7.85个百分点。其中,2026Q3单季度营业总收入114.12亿元,同比增长43.87%;归母净利润50.46亿元,同比增长125.63%。整体业绩维持高增长态势。
中金公司各业务板块表现如何?
经纪业务2026年Q1-Q3实现收入60.27亿元,同比增长33.47%。投行业务收入53.14亿元,同比增长80.71%,占证券主营收比重为17.40%。资管业务收入12.94亿元,同比增长21.80%。投资业务收入152.81亿元,同比增长35.29%。各业务板块均实现增长,投行业务和投资业务增长尤为显著。
中金公司投行业务的具体表现和趋势如何?
2026年Q1-Q3投行业务收入53.14亿元,同比增长80.71%。IPO规模701亿元,同比增长439.34%,市占率为31.33%。再融资规模283亿元,同比下降66.89%,市占率为6.61%。境内债券主承销金额11077亿元,同比增长7.89%,市占率为8.32%。投行业务收入占比提升,IPO业务增长突出。
当前市场环境下,中金公司面临哪些挑战?
中金公司需关注市场修复不及预期、流动性收紧及政策变化风险。此外,重组进展的不确定性也可能影响公司业绩。需持续关注宏观经济环境和行业政策变化对公司业务的影响。
研报对中金公司的风险提示有哪些?
研报提示的主要风险包括重组进展不及预期、市场修复不及预期、流动性收紧以及政策变化风险。这些因素可能对公司业绩和业务发展产生不利影响,需密切关注相关风险动态。
你可能感兴趣
中金公司2025年报点评:投行和投资高增,并购补充资本金打开远期成长空间
开源证券2026-04-02
2026年三季报点评:投行优势稳固,前三季净利高增、单季仍正增长
金融东吴证券2026-10-31
2026年中报点评:AI制程装备及具身大脑业务高增,在手及新签订单充沛支撑业绩向上
机械设备东吴证券2026-08-23
2020三季报点评投行和投资高增,看好戴维斯双击
开源证券2025-10-30
2024三季报点评:投行业务承压,Q3自营投资同环比高增
开源证券2024-11-04
2026年三季报点评报告:AI带动电子布量价齐升,公司业绩持续高增
建筑建材华龙证券2026-10-22
2025年三季报点评报告:商业航天落地加快,公司业绩维持高增
华龙证券2025-11-04
2020年年报点评:经纪及投行业务高增,股权激励提升竞争优势
金融开源证券2021-03-24
中金公司2023年一季度业绩点评:投资业务大幅改善,投行优势加速发展
国泰君安证券2023-04-29
三季报点评:火星时代8月并表增厚公司业绩,未来教育业务有望持续高增速
农林牧渔国金证券2017-10-24