猜你想问
本周宏观经济报告主要说了什么?
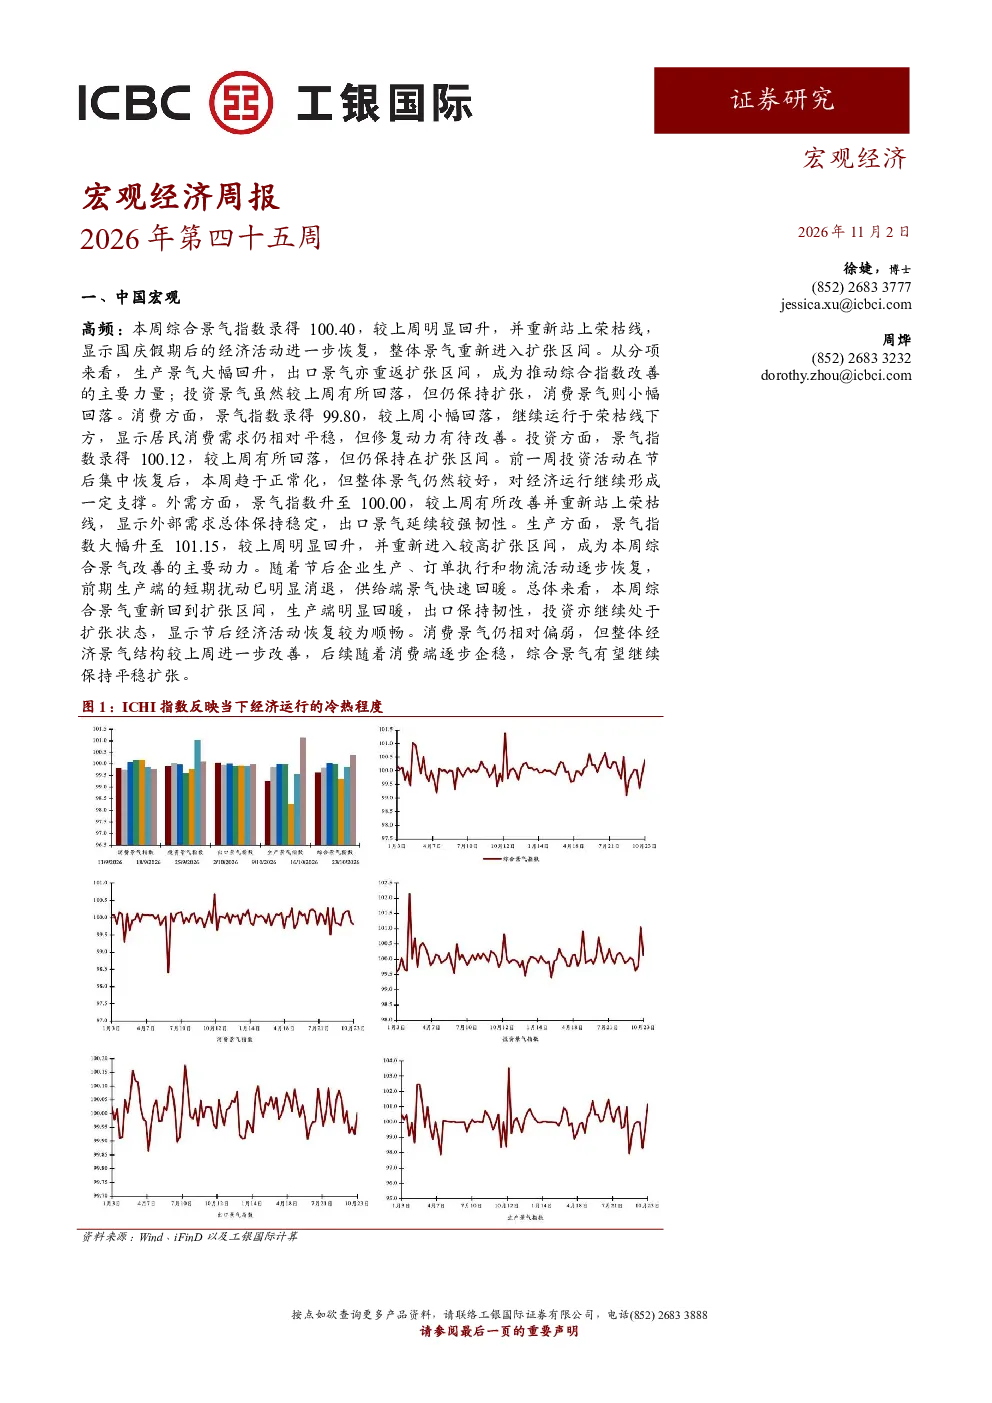
本周宏观经济报告显示中国综合景气指数回升至100.40,重新站上荣枯线,显示经济活动恢复。生产景气大幅回升,出口景气重返扩张区间,成为主要推动力。投资景气虽回落但仍保持扩张,消费景气小幅回落但继续运行于荣枯线下方。外需景气改善,重新站上荣枯线,显示外部需求总体保持稳定。生产景气大幅升至101.15,重新进入较高扩张区间,成为本周综合景气改善的主要动力。全球方面,美联储维持联邦基金利率目标区间在3.75%—4.00%不变,两名委员反对加息,政策声明将对经济活动的描述调整为“强劲”,通胀方面继续使用“仍然偏高”的表述。欧洲央行维持政策利率不变,但明确表示能源价格持续上涨正在增加通胀上行风险。日本央行将政策利率维持在1.25%不变,上调通胀预测,首次较明确地表示基础通胀已达到与2%价格稳定目标基本一致的水平。美国公布三季度GDP初值,实际GDP环比折年增长3.4%,高于市场预期,居民消费增长3.8%,成为经济增长的重要支撑;企业设备投资增长20.9%。美国公布9月PCE数据,整体PCE价格指数环比上涨0.5%,同比上涨3.6%。欧洲央行行长拉加德宣布将于2027年2月提前离任,较原定任期结束时间提前约八个月。
报告对中国经济走势有何分析?
报告显示中国经济活动呈现恢复态势,综合景气指数重回荣枯线上方,生产景气大幅回升,出口景气重返扩张区间,成为主要推动力。生产景气进入较高扩张区间,成为本周综合景气改善的主要动力。投资景气虽有所回落但仍保持扩张,消费景气小幅回落但继续运行于荣枯线下方。外需景气改善,外部需求总体保持稳定。整体来看,中国经济复苏态势明显,但消费和投资仍需进一步观察。
全球货币政策最新动态是什么?
全球货币政策方面,美联储维持联邦基金利率目标区间在3.75%—4.00%不变,两名委员反对加息,政策声明将对经济活动的描述调整为“强劲”,通胀方面继续使用“仍然偏高”的表述。欧洲央行维持政策利率不变,但明确表示能源价格持续上涨正在增加通胀上行风险,今年已两次加息后本次选择暂停,主要是希望观察此前政策收紧的影响。日本央行将政策利率维持在1.25%不变,上调通胀预测,首次较明确地表示基础通胀已达到与2%价格稳定目标基本一致的水平。
报告指出当前市场存在哪些情况?
报告指出当前市场情况显示中国经济复苏态势明显,但消费和投资仍需进一步观察。全球方面,美联储维持利率不变但调整经济描述为“强劲”,通胀仍偏高。欧洲央行关注能源价格上涨带来的通胀风险,暂停加息以观察政策效果。日本央行上调通胀预测,认为基础通胀已接近2%目标。美国三季度GDP增长超预期,消费和企业投资表现强劲,但通胀压力持续。欧洲央行行长拉加德宣布提前离任,可能带来政策不确定性。
本报告有哪些需要关注的风险?
本报告需关注的风险包括:中国经济复苏基础是否稳固,消费和投资能否持续改善;全球通胀压力是否持续,美联储和欧洲央行后续货币政策动向;能源价格持续上涨对欧洲通胀的影响;日本央行通胀预测上调可能带来的政策调整风险;美国经济数据超预期可能引发的金融市场波动;欧洲央行行长提前离任可能带来的政策不确定性。以上风险均需持续关注,但报告未涉及任何投资建议。