猜你想问
这份研报的核心内容是什么?
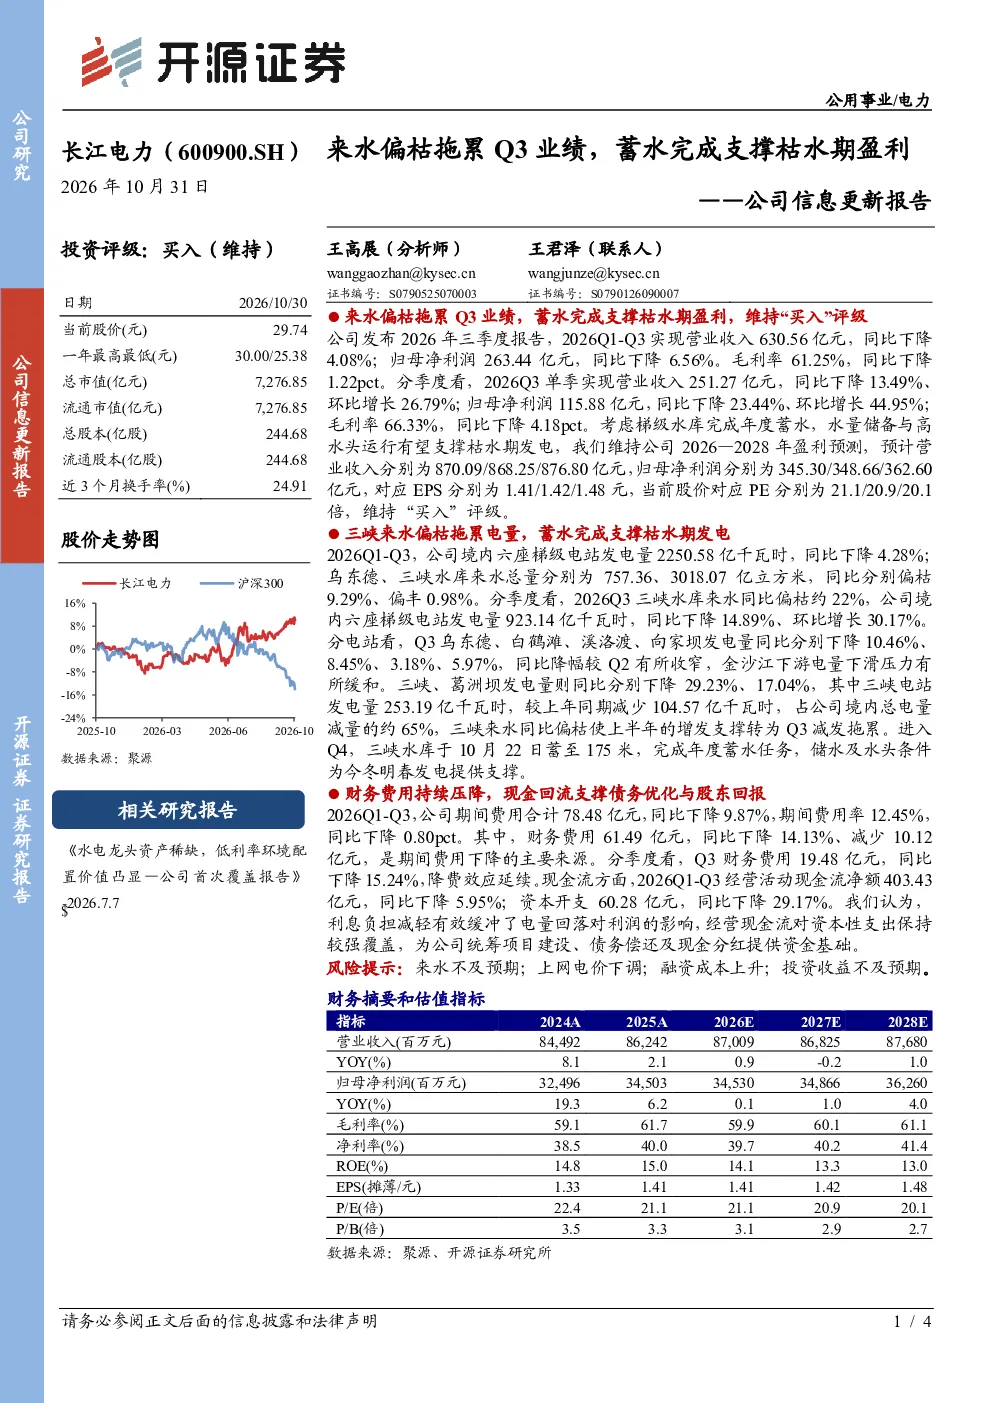
这份研报指出,公司2026年三季度业绩因来水偏枯受到拖累,但蓄水完成将支撑枯水期盈利,维持“买入”评级。报告分析了2026年Q1-Q3的营业收入、净利润、毛利率等关键数据,以及三峡水库和境内电站的发电量情况。同时,报告还强调了财务费用持续压降,经营现金流对资本性支出保持较强覆盖,支持债务优化与股东回报。
电力行业未来发展趋势如何?
电力行业未来发展趋势受多种因素影响,包括能源结构调整、新能源并网、电力市场化改革等。随着“双碳”目标的推进,新能源占比将逐步提升,传统水电、火电企业需加快转型升级,提升智能化水平,优化调度管理,以适应新能源占比不断提高的市场环境。同时,电力市场化改革将促进电力资源优化配置,提高行业效率。
研报重点分析了哪些方面?
研报重点分析了公司2026年三季度的业绩表现,特别是来水偏枯对业绩的影响以及蓄水完成对枯水期盈利的支撑作用。报告详细列举了公司2026年Q1-Q3的营业收入、净利润、毛利率等关键财务数据,并对比了三峡水库和境内电站的发电量情况。此外,报告还关注了公司的财务费用、经营现金流和资本开支情况,评估了公司的财务状况和现金流健康度。
当前电力市场现状如何?
当前电力市场现状呈现多元化发展趋势。一方面,新能源发电占比逐步提升,对传统水电、火电形成补充;另一方面,电力市场化改革不断深化,电力交易价格波动加大,企业需加强风险管理。同时,能源结构调整加速,火电企业面临转型压力,需加快发展清洁高效技术。此外,极端天气事件频发,对电力供应稳定性提出更高要求。
研报提到了哪些风险提示?
研报提示了几个主要风险:一是来水不及预期,这将直接影响水电发电企业的业绩表现;二是上网电价下调,可能导致企业盈利能力下降;三是融资成本上升,增加企业的财务负担;四是投资收益不及预期,可能影响企业的整体盈利水平。这些风险因素需引起投资者关注,并在投资决策中充分考虑。
你可能感兴趣
公司信息更新报告:来水偏枯拖累Q3业绩,蓄水完成支撑枯水期盈利
公用事业开源证券2026-10-31
2023年业绩预告点评:来水偏枯,期待来水改善、蓄水、六库联调之下发电量释放
公用事业东吴证券2024-01-21
来水偏枯拖累业绩,乌白电站注入驱动公司迈上新台阶
公用事业西南证券2023-05-03
长城证券_公司报告_国投电力_雅砻江来水偏枯拖累净利,火电容量电价上调、风光放量对冲_火电_于夕朦,范杨春晓,何郭香池,杨天放,孙诗宁
公用事业长城证券2026-09-03
2025年三季报点评:Q3业绩受雅砻江来水偏枯及电价下降双重影响,短期波动不改公司长期价值
中原证券2025-10-24
来水偏枯影响电量,枯水期涨价持续
公用事业国金证券2024-04-28
公司信息更新报告:油价下跌拖累Q3业绩表现,润滑油添加剂盈利改善,PI项目稳步推进
基础化工开源证券2024-10-30
公司信息更新报告PTA盈利下滑拖累Q3业绩,看好PTA触底反弹
开源证券2025-10-31
公司信息更新报告:Q3煤电盈利承压,风光装机扩张有望支撑业绩回升
公用事业开源证券2026-10-28
来水偏枯拖累三季度业绩,持续关注"四网融合"
公用事业西南证券2018-10-26