猜你想问
这份报告的核心内容是什么?
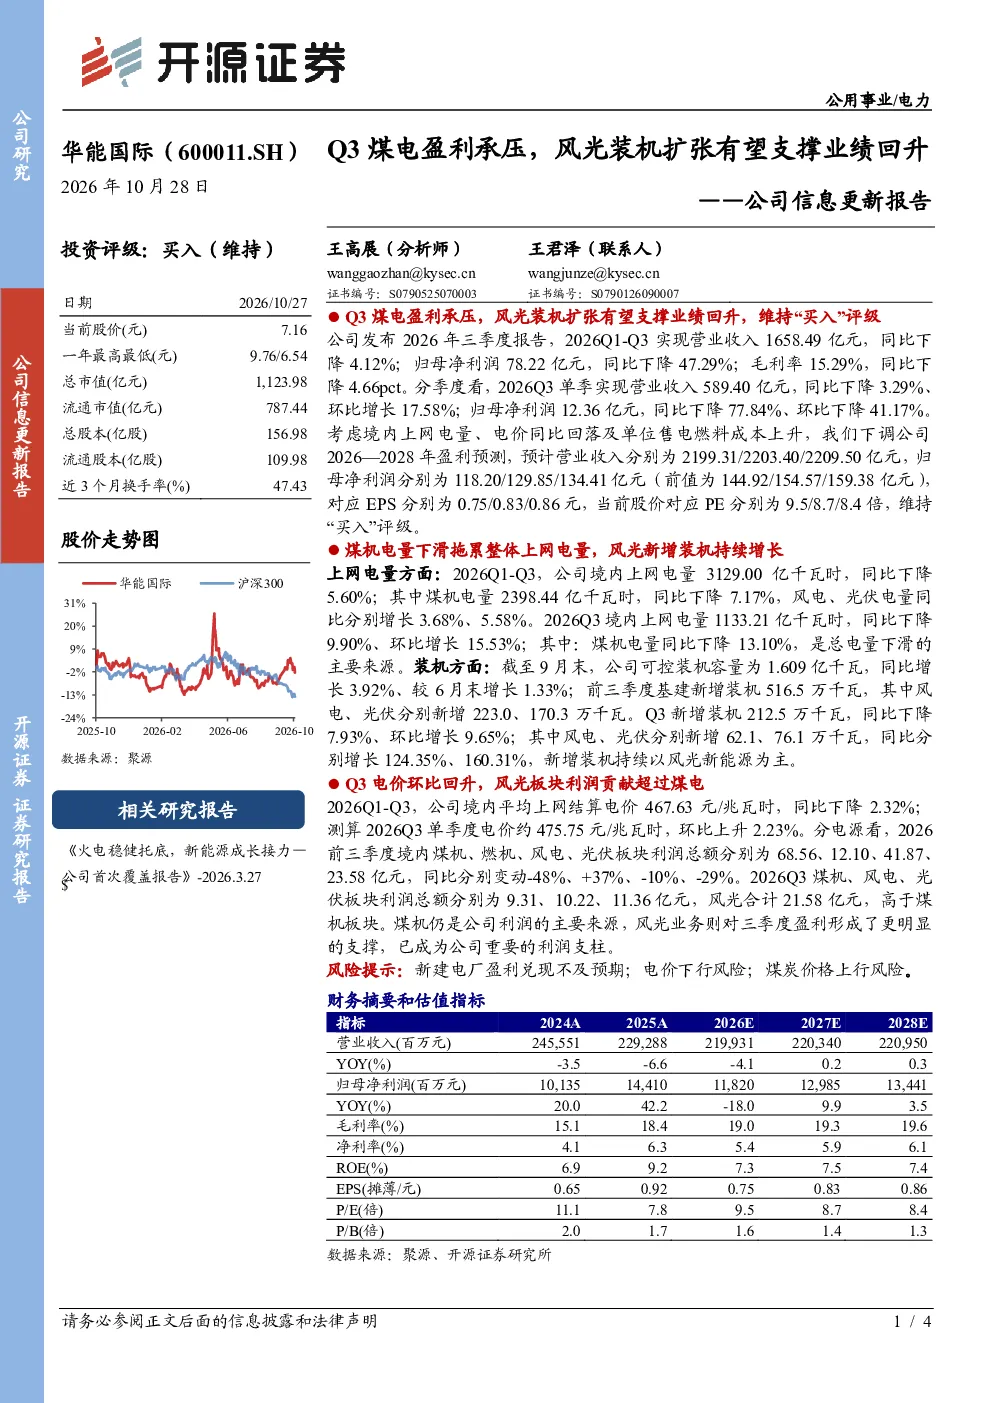
本报告显示公司2026年三季度煤电业务盈利承压,但风光装机扩张有望支撑业绩回升,维持“买入”评级。报告指出,2026Q1-Q3公司营业收入1658.49亿元,同比下降4.12%;归母净利润78.22亿元,同比下降47.29%。煤机电量下滑拖累整体上网电量,但风电、光伏电量同比分别增长3.68%、5.58%。前三季基建新增装机516.5万千瓦,其中风电、光伏分别新增223.0、170.3万千瓦。Q3电价环比回升,风光板块利润贡献超过煤电,已成为公司重要的利润支柱。
公用事业赛道未来发展趋势如何?
公用事业赛道中,煤电业务面临盈利压力,但风光装机扩张是重要趋势。报告显示,风电、光伏装机持续增长,成为公司利润支柱。境内上网电量中,风电、光伏电量同比分别增长3.68%、5.58%,煤机电量同比下降7.17%。这表明行业正逐步向清洁能源转型,风光装机扩张有望支撑企业业绩回升。未来,随着新能源占比提升,相关企业有望受益于政策支持和市场需求增长。
报告重点分析了哪些方向?
报告重点分析了公司煤电业务盈利承压的原因及风光装机扩张对业绩的支撑作用。数据显示,2026Q3单季营业收入589.40亿元,同比下降3.29%、环比增长17.58%;归母净利润12.36亿元,同比下降77.84%、环比下降41.17%。境内煤机、燃机、风电、光伏板块利润总额同比分别变动-48%、+37%、-10%、-29%。报告特别指出,风光板块利润贡献已超过煤电,成为公司重要的利润支柱。
当前市场现状如何判断?
当前市场现状显示,公用事业领域煤电业务面临挑战,但新能源装机增长强劲。报告指出,公司境内上网电量同比下降5.60%,煤机电量下降7.17%,而风电、光伏电量分别增长3.68%、5.58%。截至9月末可控装机容量同比增长3.92%,前三季基建新增装机中风电、光伏分别新增223.0、170.3万千瓦。这表明市场正经历能源结构转型,新能源装机增速快于传统煤电,成为行业增长的重要驱动力。
报告有哪些风险提示?
报告提示,煤电业务盈利承压是当前面临的主要风险,虽然风光装机扩张有望支撑业绩,但新能源行业仍存在不确定性。例如,风电、光伏板块利润总额同比分别变动-10%、-29%,表明新能源业务盈利能力仍需提升。此外,电价波动、政策调整等因素也可能影响公司业绩。因此,投资者需关注行业政策变化、市场竞争格局以及新能源技术发展动态,以评估潜在风险。