猜你想问
青岛港2026年三季报核心数据有哪些?
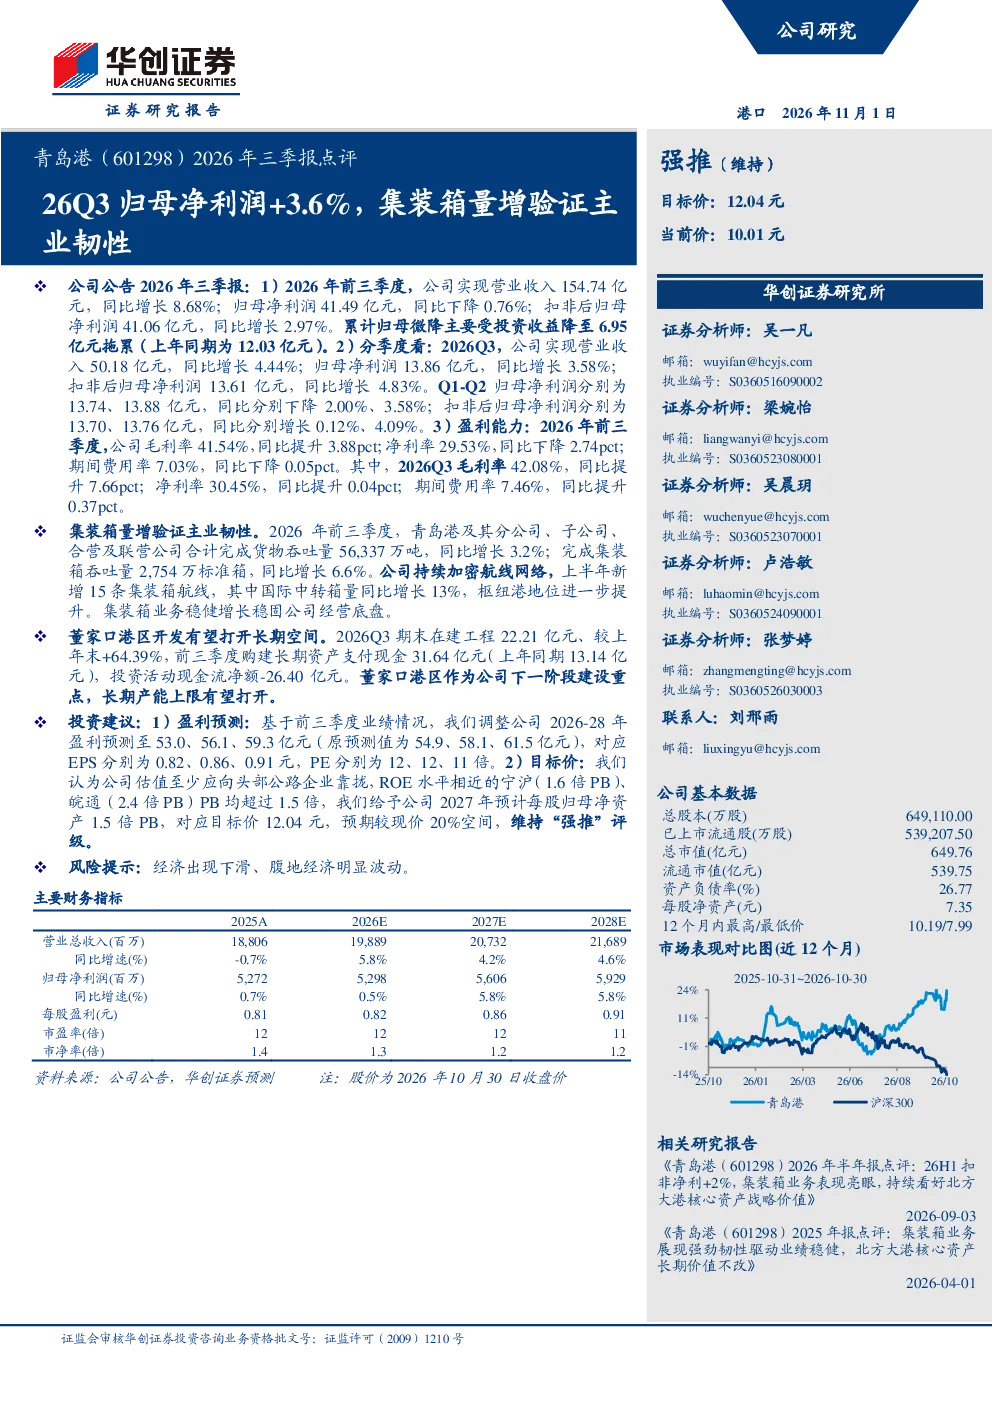
2026年前三季度,青岛港实现营业收入154.74亿元同比增长8.68%,归母净利润41.49亿元同比下降0.76%,扣非后归母净利润41.06亿元同比增长2.97%。Q3营业收入50.18亿元同比增长4.44%,归母净利润13.86亿元同比增长3.58%,扣非后归母净利润13.61亿元同比增长4.83%。毛利率方面,前三季度为41.54%同比提升3.88pct,净利率为29.53%同比下降2.74pct,期间费用率为7.03%同比下降0.05pct。Q3毛利率42.08%同比提升7.66pct,净利率30.45%同比提升0.04pct,期间费用率7.46%同比提升0.37pct。
青岛港2026年三季报行业发展趋势如何?
2026年前三季度,青岛港完成货物吞吐量56,337万吨同比增长3.2%,集装箱吞吐量2,754万标准箱同比增长6.6%。公司持续加密航线网络,上半年新增15条集装箱航线,国际中转箱量同比增长13%,枢纽港地位进一步提升。董家口港区作为下一阶段建设重点,在建工程较上年末增长64.39%,长期产能上限有望打开,显示公司在港口行业的持续竞争优势。
青岛港2026年三季报重点分析方向是什么?
报告重点分析了青岛港的盈利能力与业务增长。虽然净利润有所波动,但毛利率提升和扣非净利润增长显示成本控制成效。集装箱业务表现亮眼,吞吐量持续增长,航线网络优化及董家口港区建设为长期发展奠定基础。报告关注公司投资活动现金流净额为负,主要源于购建长期资产支付现金增加,反映公司在产能扩张方面的持续投入。
青岛港2026年三季报市场现状如何判断?
青岛港作为北方重要港口,受益于区域经济复苏和海运需求增长,集装箱业务保持稳健增长。公司在航线网络布局和枢纽港地位方面具有明显优势,但同时也面临同业竞争和腹地经济发展不确定性。董家口港区建设进入关键阶段,未来产能释放将进一步提升公司市场竞争力。目前公司盈利能力处于行业较好水平,但需关注宏观经济波动对港口业务的影响。
青岛港2026年三季报有哪些风险提示?
报告提示的主要风险包括经济出现下滑可能导致海运需求减弱,进而影响港口业务收入。此外,腹地经济发展波动可能影响港口货源稳定性。公司在建工程规模较大,投资活动现金流净额为负,需关注未来融资压力。港口行业受政策影响较大,环保政策收紧也可能对业务运营带来挑战。