猜你想问
2026年前三季度公司债市场主要发行了哪些主体等级的债券?
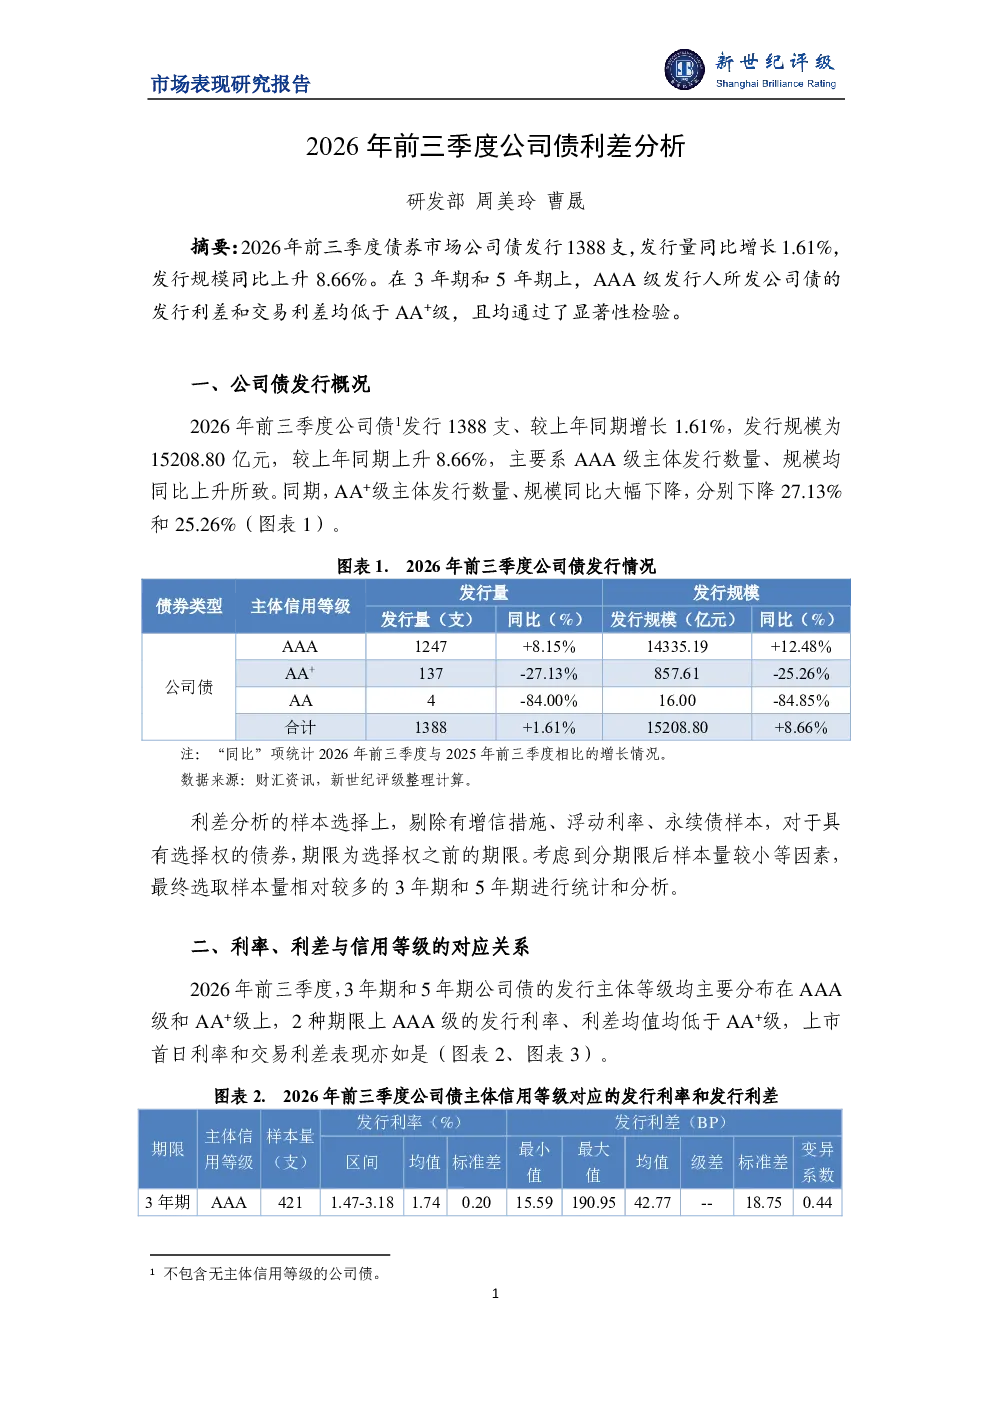
2026年前三季度,中国公司债市场发行1388支债券,规模达15208.80亿元,主要得益于AAA级主体发行数量和规模的提升。同期,AA+级主体发行数量和规模同比大幅下降,分别下降27.13%和25.26%。剔除有增信措施、浮动利率、永续债样本后的3年期和5年期公司债统计显示,AAA级主体在发行利率、利差均值、上市首日利率和交易利差均低于AA+级。
不同信用等级的公司债利差有何差异?
在剔除有增信措施、浮动利率、永续债样本后的3年期和5年期公司债统计中,AAA级主体的发行利率、利差均值均低于AA+级,上市首日利率和交易利差亦然。这表明信用等级越低,利差通常越高。采用Mann-Whitney U两独立样本非参数检验方法进一步验证,全市场3年期和5年期公司债的发行和交易定价整体上表现出较好的信用等级对应关系。
信用评级机构对利差有何影响?
针对3年期公司债,各评级机构样本主要集中于AAA级,仅中诚信国际和联合资信在AA+级上有足够样本。检验显示,中诚信AAA级的发行利差显著低于东方金诚,其余评级机构间利差无显著差异。针对5年期公司债,各评级机构样本主要集中于AAA级,仅中诚信在AA+级上有足够样本。检验显示,联合资信AAA级的发行利差和交易利差均显著低于鹏元和大公。这表明不同评级机构的评级结果可能对利差产生影响。
2026年前三季度公司债市场的发展趋势如何?
2026年前三季度,中国公司债市场发行1388支债券,规模达15208.80亿元,分别同比增长1.61%和8.66%,主要得益于AAA级主体发行数量和规模的提升。AA+级主体发行数量和规模同比大幅下降,分别下降27.13%和25.26%。这反映出市场对AAA级主体的偏好增强,而AA+级主体面临更大的发行压力。未来,随着市场对信用风险的关注度提升,不同信用等级主体之间的利差可能进一步扩大。
本报告有哪些需要注意的风险提示?
本报告基于公开信息进行分析,观点仅供参考,不构成投资建议,使用后果自负。报告中的统计结果可能受到样本选择偏差的影响,特别是新世纪评级样本中AA+级样本量较少,相关统计结果仅供参考。此外,报告未涉及具体投资建议,投资者应根据自身风险承受能力进行决策。