猜你想问
这份报告主要分析了什么内容?
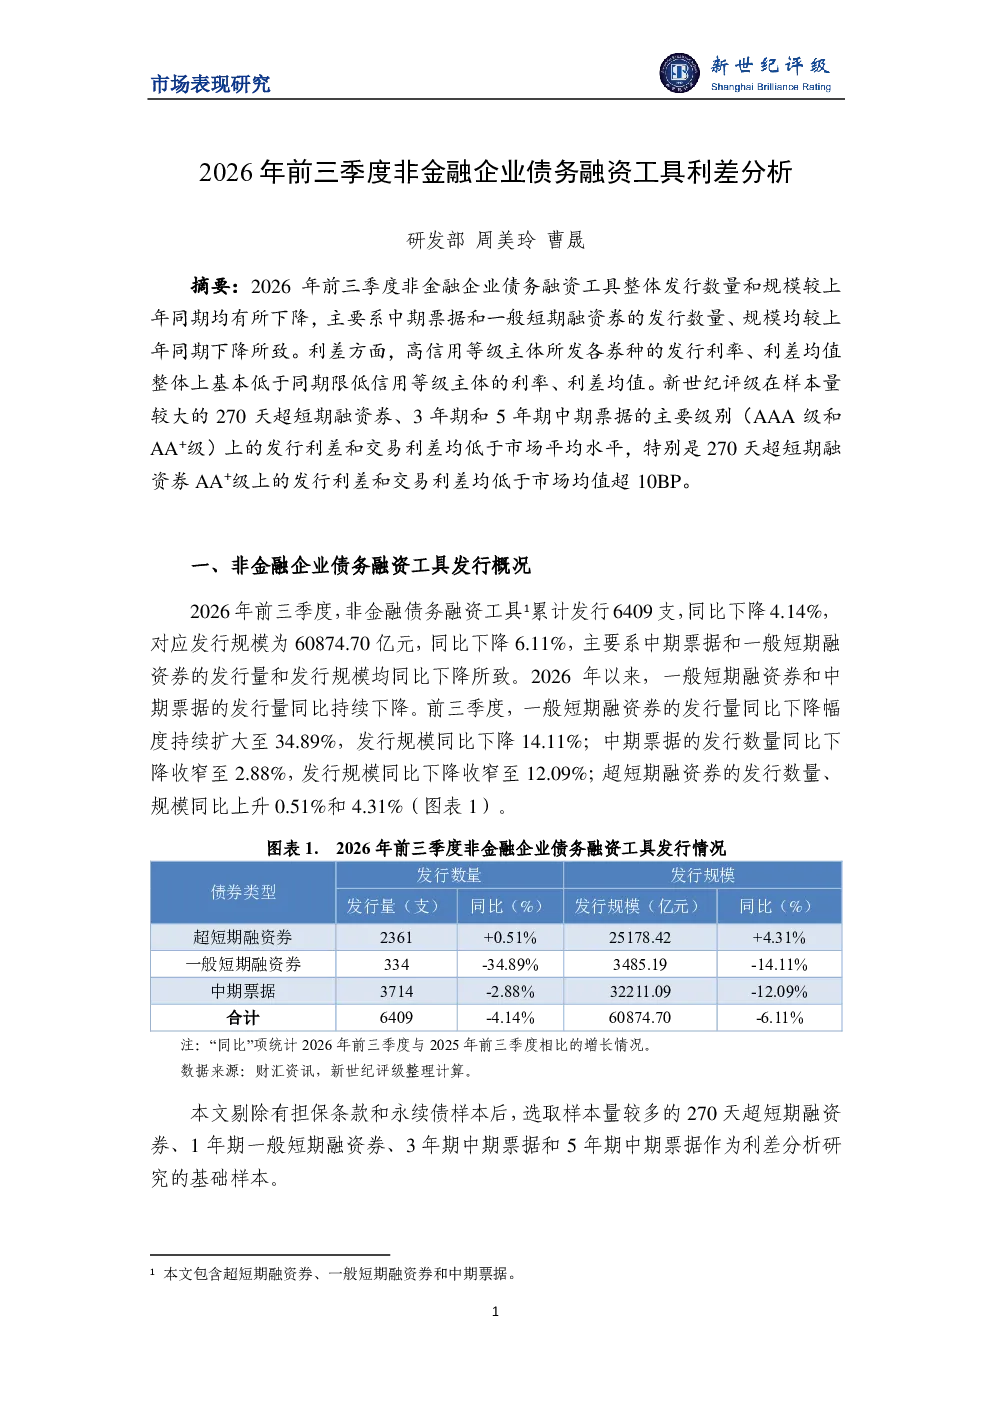
这份报告主要分析了2026年前三季度非金融企业债务融资工具的发行概况、利差与信用等级的对应关系,以及利差的影响因素。报告指出,整体发行数量和规模同比下降,高信用等级主体发行的各券种利率、利差均值普遍低于低信用等级主体。新世纪评级在270天超短期融资券、3年期和5年期中期票据的主要级别(AAA级和AA+级)上的发行利差和交易利差均低于市场平均水平。
非金融企业债务融资工具行业发展趋势如何?
根据报告,2026年前三季度非金融企业债务融资工具行业整体发行数量和规模同比下降,主要受中期票据和一般短期融资券发行量、规模下滑影响。超短期融资券发行数量、规模同比上升,但整体市场仍呈现收缩态势。未来,高信用等级主体的融资成本可能相对较低,而低信用等级主体的融资难度可能加大。
报告重点分析了哪些方面?
报告重点分析了非金融企业债务融资工具的发行利率、利差与信用等级的对应关系,以及主体信用等级和评级机构对利差的影响。报告发现,除部分情况外,全市场非金融企业债务融资工具的发行利差和交易定价表现出较好的信用等级对应关系。新世纪评级在多个券种上的发行利差和交易利差均低于市场平均水平。
当前市场现状如何判断?
当前市场现状是非金融企业债务融资工具整体发行量和规模同比下降,高信用等级主体融资成本相对较低,低信用等级主体融资难度可能加大。不同评级机构所评主体的利差存在显著差异,例如东方金诚所评主体发行270天超短期融资券的利差显著高于其余评级机构。市场对不同信用等级和评级机构的反应较为敏感。
这份报告有哪些风险提示?
报告提示,虽然高信用等级主体的融资成本可能相对较低,但市场整体收缩可能导致融资难度加大。此外,部分券种在不同信用等级主体之间存在利差倒挂现象,虽然未通过显著性检验,但仍需关注其潜在的市场风险。不同评级机构的评价标准和方法可能存在差异,投资者需综合考虑多重因素进行决策。
你可能感兴趣
2025年前三季度非金融企业债务融资工具利差分析
金融新世纪评级2025-10-29
2024年前三季度非金融企业债务融资工具利差分析
金融新世纪评级2024-11-04
2022年度非金融企业债务融资工具利差分析
金融新世纪评级2023-02-03
2024年一季度非金融企业债务融资工具利差分析
新世纪评级2024-05-14
2024年度非金融企业债务融资工具利差分析
金融新世纪评级2025-02-10
2025年度非金融企业债务融资工具利差分析
金融新世纪评级2026-01-23
2024年上半年度非金融企业债务融资工具利差分析
金融新世纪评级2024-08-05
2025年上半年度非金融企业债务融资工具利差分析
金融新世纪评级2025-07-28
2023年上半年度非金融企业债务融资工具利差分析
新世纪评级2023-07-15
2022 年第三季度非金融企业债务融资工具利差分析
新世纪评级2022-10-13