猜你想问
这份报告主要分析了什么内容?
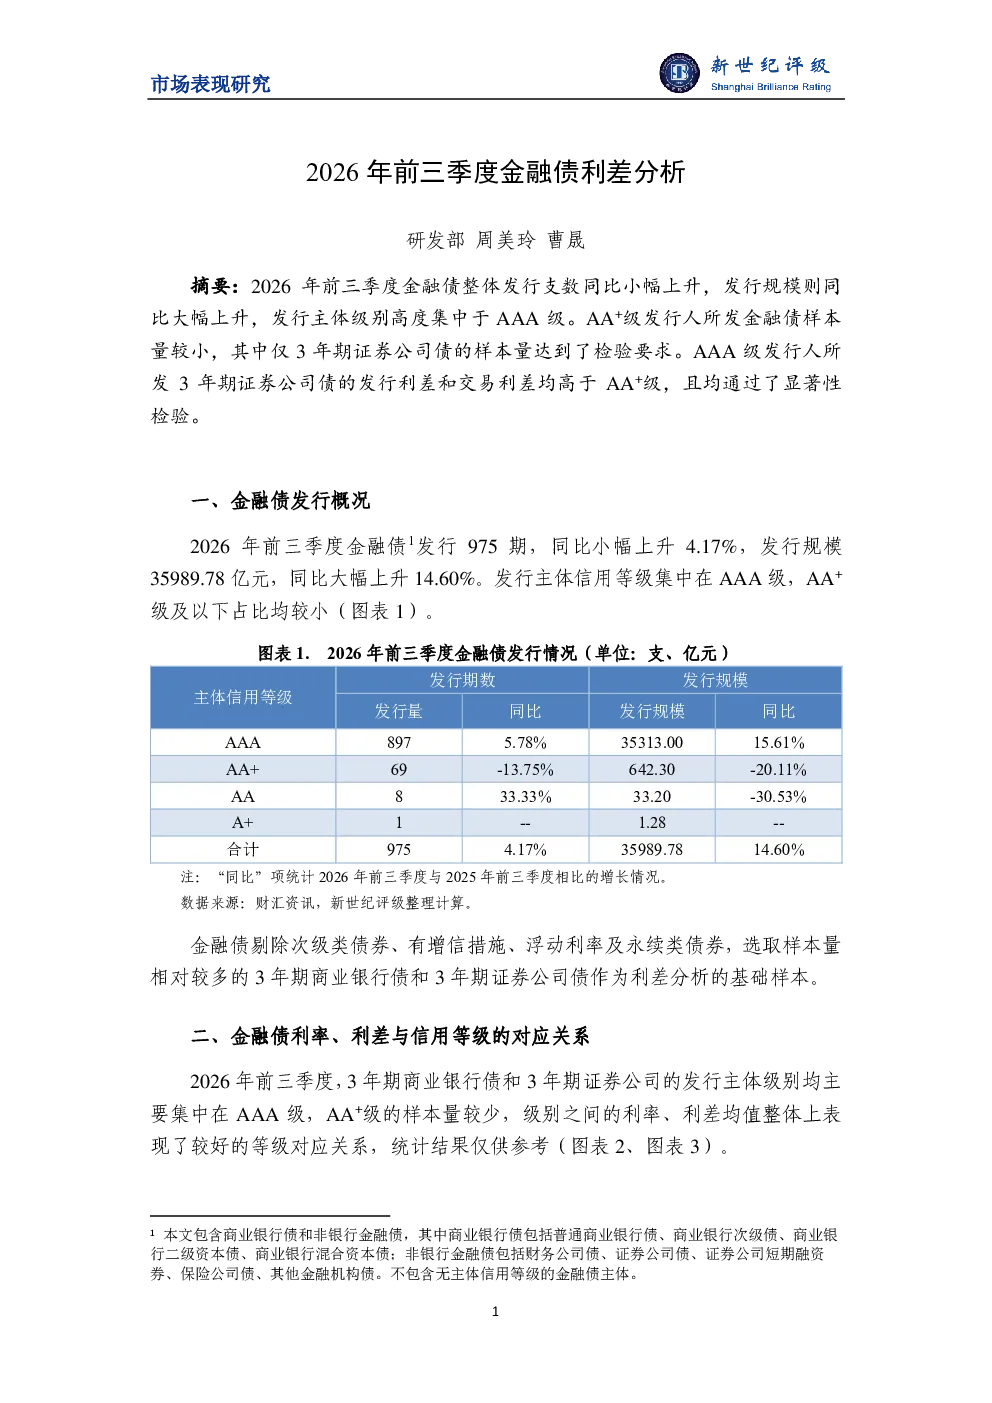
这份报告主要分析了2026年前三季度金融债的利差情况。报告指出,金融债整体发行支数同比小幅上升4.17%,发行规模同比大幅上升14.60%,发行主体级别高度集中于AAA级。报告选取了3年期商业银行债和3年期证券公司债作为基础样本,研究发现主体信用等级对利差有显著影响,AAA级与AA+级的发行利差和交易利差均表现出较好的信用等级对应关系。同时,信用评级机构也对利差有显著影响,例如在3年期商业银行债中,中诚信国际所评AAA级主体发行债券的利差显著低于联合资信。
金融债行业未来发展趋势如何?
根据报告分析,金融债发行主体级别高度集中于AAA级,这表明市场对高信用等级主体的需求较大。未来,随着金融市场的不断发展和完善,高信用等级金融债的发行规模可能会继续增长。同时,信用评级机构的作用将更加凸显,投资者可能会更加关注评级机构的评级结果。此外,金融债的利率和利差可能会受到宏观经济环境、货币政策等因素的影响,需要持续关注市场变化。
报告重点分析了哪些方面?
报告重点分析了3年期商业银行债和3年期证券公司债的利差情况,以及主体信用等级和信用评级机构对利差的影响。研究发现,主体信用等级对利差有显著影响,AAA级与AA+级的发行利差和交易利差均表现出较好的信用等级对应关系。此外,报告还比较了不同评级机构对AAA级主体评级的利差差异,发现中诚信国际所评AAA级主体发行债券的利差显著低于联合资信。这些分析为投资者提供了重要的参考依据。
当前金融债市场现状如何?
当前金融债市场现状表现为发行主体级别高度集中于AAA级,AA+级及以下占比均较小。3年期商业银行债和3年期证券公司债是市场关注的主要样本。从利差来看,AAA级与AA+级之间存在明显的等级对应关系,但具体利差水平受多种因素影响。报告采用Mann-Whitney U两独立样本非参数检验方法,验证了主体信用等级和信用评级机构对利差的影响,为市场参与者提供了量化分析视角。
这份报告有哪些风险提示?
报告在分析金融债利差时,提示投资者关注主体信用等级和信用评级机构的影响。虽然报告发现AAA级与AA+级之间存在较好的信用等级对应关系,但统计结果仅供参考。此外,信用评级机构的评级结果可能受到多种因素影响,投资者在决策时应综合考虑多种信息。同时,金融债的利率和利差可能会受到宏观经济环境、货币政策等因素的影响,需要持续关注市场变化。投资者在投资金融债时应谨慎评估风险。