猜你想问
公司2026年前三季度营收利润增长情况如何?
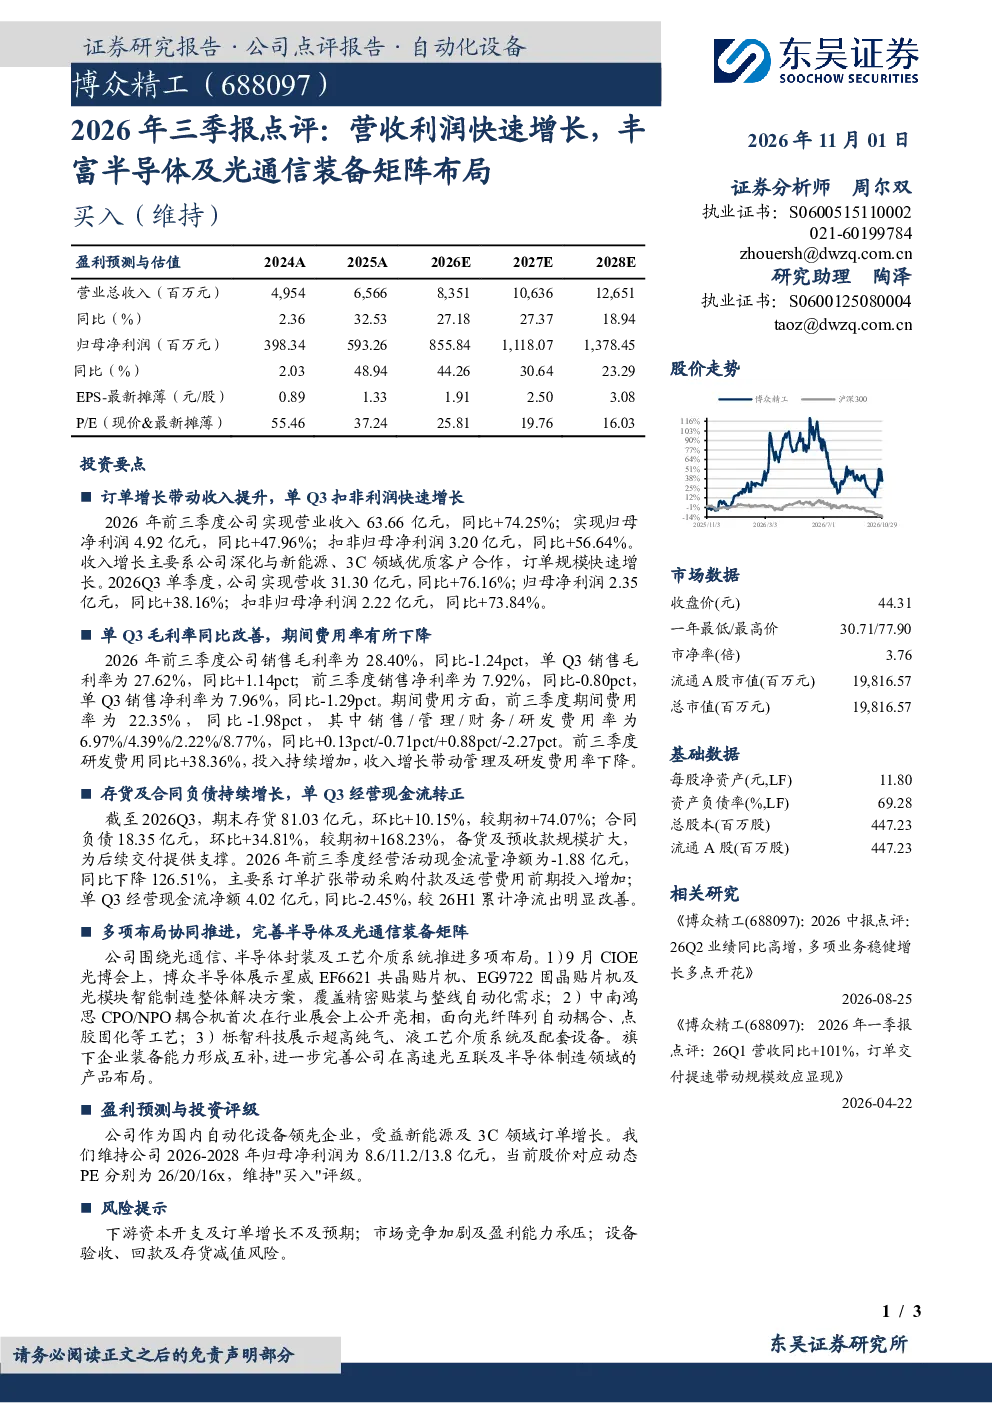
公司2026年前三季度营业收入63.66亿元,同比大幅增长74.25%;归母净利润4.92亿元,同比增长47.96%。单Q3营收31.30亿元,同比增长76.16%;归母净利润2.35亿元,同比增长38.16%。扣非归母净利润前三季度3.20亿元,同比增长56.64%,单Q3为2.22亿元,同比增长73.84%。收入增长主要得益于订单增长,毛利率同比有所改善,单Q3毛利率为27.62%,同比提升1.14个百分点。
半导体及光通信装备行业发展趋势如何?
半导体及光通信装备行业受益于5G、数据中心建设及人工智能等领域的需求增长,市场空间广阔。随着国产替代进程加速,国内企业在技术水平和市场份额上持续提升。行业竞争格局逐渐稳定,头部企业凭借技术优势和市场积累,有望获得更多订单。未来几年,行业将向高端化、智能化方向发展,自动化设备需求将持续增长。
研报对公司的重点分析方向是什么?
研报重点分析了公司2026年前三季度业绩表现,特别是营收利润的快速增长。报告指出,公司订单增长带动收入提升,毛利率同比改善,期间费用率有所下降。同时,存货及合同负债持续增长,显示公司业务扩张态势。报告还关注了公司在半导体及光通信装备领域的布局,认为公司通过多项协同推进,完善了装备矩阵,提升了市场竞争力。
当前市场对半导体及光通信装备行业的现状判断是什么?
当前市场对半导体及光通信装备行业持积极态度。随着下游应用领域的需求持续增长,行业景气度较高。国内企业在技术水平上不断突破,市场份额逐步提升。然而,市场竞争也日趋激烈,企业需要持续提升产品竞争力以应对挑战。行业整体处于快速发展阶段,未来发展潜力巨大。
研报提示了哪些风险?
研报提示了以下风险:首先,下游资本开支及订单增长不及预期可能影响公司业绩。其次,市场竞争加剧可能导致盈利能力承压。此外,设备验收、回款及存货减值风险也需要关注。公司需要加强风险管理,确保业务稳健发展。
你可能感兴趣
2026年三季报点评:第三季度营收维持快速增长,资产及信用减值影响利润
电子设备财信证券2026-10-27
2019年三季报点评:营收快速增长,研发力度加大,高端装备布局有望进一步完善
电子设备华创证券2019-10-31
公司事件点评报告:2023Q3营收增长,泛半导体领域产品矩阵丰富
华鑫证券2023-11-05
2026年三季报点评:营收快速增长,汇兑损失略微影响利润增速
东吴证券2026-10-19
科达制造2026年三季报业绩点评:营收利润双增,出海布局加速
国金证券2026-10-29
2022年年报及2023年一季报点评:营收高速增长,产品矩阵日益丰富
交通运输民生证券2023-05-04
2026年三季报点评:营收延续高增,自有品牌及品牌管理驱动利润增长
信息技术东吴证券2026-10-28
全年营收利润稳步增长,加速产品矩阵布局及全球市场拓展
信息技术长城证券2024-03-27
2024年三季报点评:三季度营收及利润双增长,软硬件布局打开成长空间
华创证券2024-11-03
2022年三季报点评:聚焦航空防务装备,营收利润持续改善
东方财富2022-11-09