猜你想问
2026年三季报主要业绩表现如何?
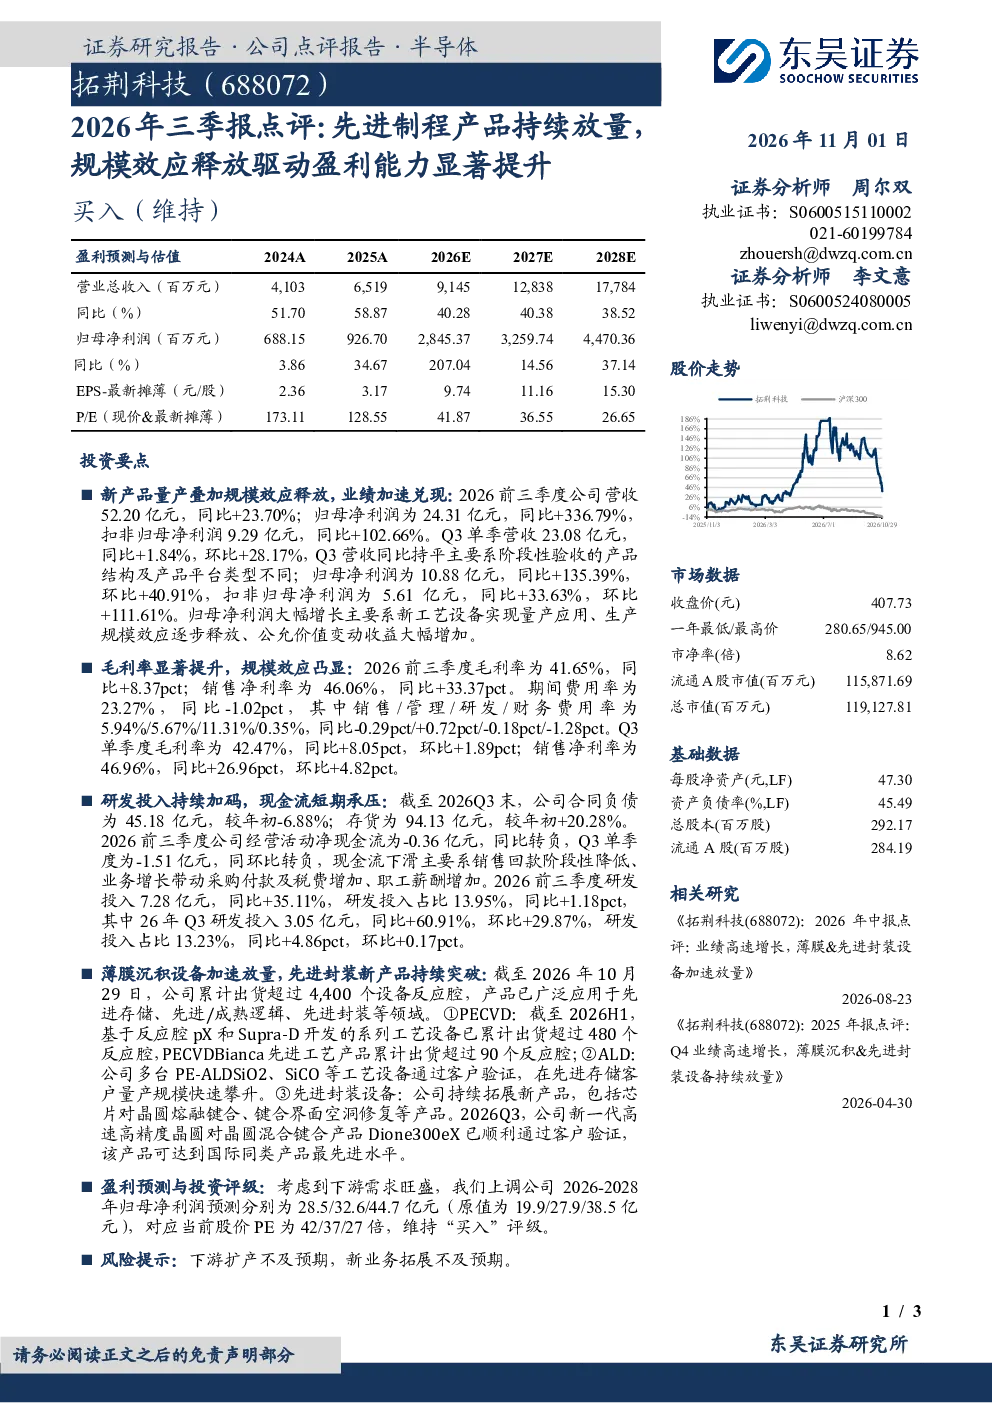
2026年前三季度公司营收52.20亿元,同比+23.70%;归母净利润24.31亿元,同比+336.79%,扣非归母净利润9.29亿元,同比+102.66%。Q3单季营收23.08亿元,同比+1.84%,环比+28.17%;归母净利润10.88亿元,同比+135.39%,环比+40.91%,扣非归母净利润5.61亿元,同比+33.63%,环比+111.61%。归母净利润大幅增长主要系新工艺设备实现量产应用、生产规模效应逐步释放、公允价值变动收益大幅增加。
公司毛利率和净利率变化趋势如何?
2026年前三季度毛利率41.65%,同比+8.37pct;销售净利率46.06%,同比+33.37pct。期间费用率23.27%,同比-1.02pct,其中销售/管理/研发/财务费用率分别为5.94%/5.67%/11.31%/0.35%,同比-0.29pct/+0.72pct/-0.18pct/-1.28pct。Q3单季毛利率42.47%,同比+8.05pct,环比+1.89pct;销售净利率46.96%,同比+26.96pct,环比+4.82pct。毛利率和净利率的显著提升主要得益于规模效应释放和费用率优化。
研发投入情况及对现金流的影响?
2026年前三季度研发投入7.28亿元,同比+35.11%,研发投入占比13.95%,同比+1.18pct。Q3研发投入3.05亿元,同比+60.91%,环比+29.87%,研发投入占比13.23%,同比+4.86pct,环比+0.17pct。研发投入持续加码推动技术突破,但短期内对现金流造成压力,截至2026Q3末,公司合同负债45.18亿元,较年初-6.88%;存货94.13亿元,较年初+20.28%。2026年前三季度经营活动净现金流-0.36亿元,同比转负,Q3单季-1.51亿元,同环比转负。现金流下滑主要系销售回款阶段性降低、业务增长带动采购付款及税费增加、职工薪酬增加。
公司在薄膜沉积设备领域的市场表现?
截至2026年10月29日,公司累计出货超过4,400个设备反应腔,产品广泛应用于先进存储、先进/成熟逻辑、先进封装等领域。PECVD、ALD、先进封装设备持续放量,新一代高速高精度晶圆对晶圆混合键合产品Dione300eX已顺利通过客户验证。公司在薄膜沉积设备领域的技术积累和产品布局,推动其市场份额持续扩大,成为行业领先者之一。
研报提示的主要风险点有哪些?
研报提示的主要风险点包括下游扩产不及预期,可能影响公司产品销售;新业务拓展不及预期,可能影响公司长期增长潜力。此外,市场竞争加剧也可能对公司盈利能力造成压力。投资者需关注行业发展趋势和公司战略执行情况,以评估潜在风险。